


軍事用航空機の整備・修理・オーバーホール:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Military Aviation Maintenance, Repair, And Overhaul - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122478
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の軍事用航空機の整備・修理・オーバーホール(MRO)市場規模は457億5,000万米ドルと推定されており、2025年の446億3,000万米ドルから拡大し、2031年には517億5,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR2.5%で成長すると見込まれています。
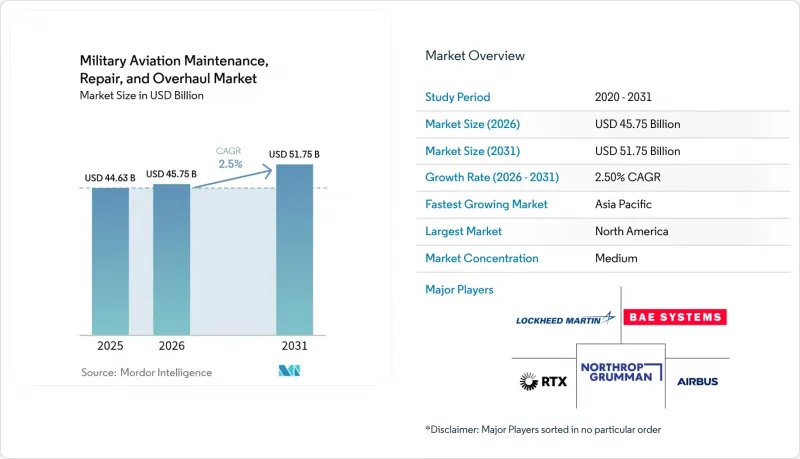
本レポートは、用途別(固定翼機、回転翼機、無人航空機)、MROタイプ別(エンジンオーバーホール、機体整備、その他)、サービスプロバイダー別(OEM提携センター、独立系MRO、その他)、エンドユーザー別(空軍、その他)、地域別(北米、欧州、その他)に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の軍事用航空機の整備・修理・オーバーホール市場の動向と洞察
機体寿命延長プログラムの増加によるMRO需要の持続的な拡大
機体寿命延長の取り組みは、現在、世界中の旧式爆撃機、給油機、戦闘機の維持計画の根幹となっており、財政の健全性と即応性の確保を両立させる現実的な戦略を反映しています。運用者は、B-52やKC-135などのプラットフォームに対する近代化契約を、ゼロベースでの航空機開発に内在する予算やスケジュールのリスクに対するヘッジと捉えています。2050年までの運用延長に伴い、整備工場では、当初の製造公差を超えることも多い、徹底的な構造補修、腐食対策、ミッションシステムのアップグレードを実施することが求められています。作業範囲には、通常、配線の全面的な張り替え、複合材パネルの交換、低可視性性能を維持するためのレーダー吸収材の更新が含まれます。このような労働集約的なプロジェクトは、熟練した技術者を数ヶ月間にわたり拘束するため、調達需要が低迷している期間であっても、格納庫は常に満杯の状態を維持します。近代化が世界中の航空機群に波及するにつれ、陳腐化対策、部品回収、デジタル記録の統合を管理できる専門業者は、予測可能な複数年にわたる収益源を確保し、MRO(整備・修理・オーバーホール)セグメント全体の成長を支えています。
多国間防衛協定による相互運用性要件の拡大
同盟国の即応体制の枠組みでは、現在、標準整備プロトコル、技術文書、在庫の共有が義務付けられており、維持管理は、孤立した国家の任務から、集団安全保障の前提条件へとその位置づけが再定義されています。オーストラリアと欧州に地域ハブを置くF-35のグローバル支援ソリューションは、大規模な整備作業を共同で行うことで、飛行時間当たりのコストを削減しつつ、危機発生時の対応能力の増強を保証する方法を示しています。共通の工具と認証基準を確立することで、技術者は重複した訓練を受けることなく国境を越えて活動できるようになり、連合軍飛行隊の整備所要時間を短縮できます。厳格な技術移転規則により、プロバイダーは透明性と機密データの保護とのバランスを取ることを余儀なくされています。認証機関は、ある国がリリースしたアップグレードがパートナー各国の機体群全体で飛行適格性を維持できるよう、ソフトウェア検証手順を調和させる必要があります。独立系MRO事業者にとって、サイバーセキュリティ、輸出管理コンプライアンス、各国のサプライチェーンに関する優先事項を整合させることは、競合上の差別化要因になりつつあります。その結果、複数の管轄区域にわたる信頼、透明性、実証済みの実績に支えられた、より大規模で安定した業務パッケージが実現します。
防衛用スペアパーツのサプライチェーンの脆弱性によるMRO対応能力の制約
単一供給源や老朽化した製造設備は、脆弱な供給ネットワークを生み出し、些細な混乱が連鎖して、数ヶ月に及ぶ航空機の地上待機事故へと発展します。旧式エンジン用の重要な鍛造部品は、たった1社の認定ベンダーからのみ供給されている場合があり、その予期せぬ操業停止により、機体群全体が運航不能に陥る可能性があります。リードタイムが長いため、運航会社は交換用部品の備蓄を余儀なくされていますが、倉庫の拡大は間接費を膨らませ、在庫に固定資本を拘束することになります。輸出許可の遅延は、特に地政学的緊張が高まり、ライセンシングが厳格化される場合、多国籍プログラムに不確実性をもたらします。整備拠点は、リスクを軽減するために、飛行に必須ではない部品への積層造形(アドディティブ・マニュファクチャリング)の導入を検討していますが、認証のハードルは依然として高いままです。サプライヤーの健全性をモニタリングし、生産能力不足の初期兆候を早期に検知するために、デジタルトレーサビリティプラットフォームが導入されつつあります。調達先の多様化、高度需要予測、アディティブソリューションが本格化するまでは、サプライチェーンの脆弱性が、MROの処理能力と収益実現に対する最も差し迫った抑制要因であり続けると考えられます。
セグメント分析
2025年の軍事用航空MRO市場規模の59.72%を固定翼機が占めています。これは、定期的な重整備や航空電子機器の更新を必要とする戦闘機や輸送機の保有数が多いためです。一方、UAV(無人航空機)はCAGR6.58%で最も急成長しているセグメントであり、これは米国防総省の「Replicator」イニシアチブ別、群れによる自律飛行技術への戦略的投資を反映しています。
固定翼プラットフォームは今後も最大の整備作業量を維持する見込みですが、UAVの成長に伴い、サービスプロバイダーはデポレベルの大規模オーバーホールとは異なる、大量かつ迅速なターンアラウンドプロセスへの適応を迫られています。回転翼機の需要は安定しており、特に特殊作戦仕様のUH-60とMH-47の各バリエーションについては、機密扱いの格納庫へのアクセスと迅速なターンアラウンドが求められています。こうしたプラットフォーム構成の変化に伴い、サービスプロバイダーは、従来型機体サポートを損なうことなく増加するUAVの需要を取り込むため、柔軟なキャパシティ計画が求められており、これにより軍事航空MRO市場全体でバランスの取れた拡大が維持されます。
エンジンオーバーホールは2025年の収益の42.12%を占めており、推進システムがメンテナンス支出の中で最大の割合を占め、厳格な性能と認証基準が課されていることを浮き彫りにしています。コンポーネントの修理とオーバーホールは、デジタルツインを活用した診断により点検コストを削減し、対象を絞った部品交換を可能にすることで、CAGR3.39%で産業を牽引すると予測されています。
機体整備の需要は堅調に推移しており、耐用年数の延長に伴い、構造補強、腐食対策、複合材の修理が必要とされています。この変化により、ライン整備の成長や軍事航空MRO市場への浸透は、状態によるスケジュール管理に限定されていますが、前線展開における即応態勢の維持には依然として不可欠です。パフォーマンスベース契約では、引き続き複数のサービスがパッケージ化されており、プロバイダーは各整備特殊の効率性を活用し、軍事航空MRO市場への浸透をさらに深めることが可能となっています。
地域別分析
北米が37.35%のシェアを占める背景には、1万3,000機を超える米国の軍事用機保有台数があり、Boeing社が受注した23億米ドルのC-17維持管理契約などの大規模契約がこれを支えています。しかし、慢性的な部品不足や迫り来る技術者の大量退職の波が生産性の低下を招く恐れがあり、各軍種はデジタルツインの導入を加速し、人材育成への投資を余儀なくされています。カナダがL3Harrisと提携してF-35の整備拠点を開設したことは、同盟国間の協力が大陸全体の戦備態勢をいかに強化するかを示しています。
アジア太平洋は最もダイナミック舞台であり、地域大国が激化する地政学的リスクに対応する中、CAGR 4.32%で拡大しています。日本は2024年度の防衛予算を21%増の553億米ドルに引き上げました。また、インドによる23億4,000万米ドル規模のMiG-29改修事業は、自国による整備能力への意図的な転換を示しています。中国による3,140億米ドルの着実な予算配分は、欧米の請負業者が直接市場に参加していなくても、重要な根本的な推進力となっています。これらの要因が相まって、予測期間を通じて、同地域が軍事用航空機MRO市場において占める重要性は高まる見込みです。
欧州は、成熟しつつも機会に富んだ環境を維持しています。「ReArm Europe」イニシアチブでは、防衛費として8,000億ユーロ(9,385億7,000万米ドル)が割り当てられていますが、その実施は政治的な足並みの統一とサプライヤーの能力にかかっています。スロバキアにおけるF-16のMRO能力拡充などの最近の動きは、NATO内での維持管理業務の段階的な分散化を示唆しています。また、環境規制により、欧州の運用事業者はエンジンの改修計画に着手せざるを得ず、これにより、排出ガス削減目標の達成を推進しつつ、耐用年数半ばのプラットフォームの寿命を延長しています。こうした動向により、欧州は進化を続ける軍事用航空MRO市場において重要な位置を占め続けていますが、実際の成長率は、公表されている資金調達額には及ばない可能性があります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 機体寿命延長プログラムの増加によるMRO需要の持続的な拡大
- 多国間防衛協定による相互運用性要件の拡大
- アジア太平洋の新興国における防衛費の増加
- OEMによるデジタルツイン対応サービスパッケージ
- 特殊作戦における回転翼機の活用拡大
- 持続可能性に関する規制によるエンジン改修の後押し
- 市場抑制要因
- 防衛用スペアパーツのサプライチェーンの脆弱性によるMRO対応能力の制約
- デポレベルの施設における熟練労働者の不足
- 西欧における予算サイクルの不確実性
- 重要航空電子機器に対する輸出規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 固定翼機
- 戦闘機
- 輸送機・給油機
- 特殊任務用航空機
- その他の固定翼機
- 回転翼機
- 汎用・輸送用ヘリコプター
- 攻撃ヘリコプター
- 無人航空機(UAV)
- 固定翼機
- MROタイプ別
- エンジンオーバーホール
- 機体整備
- 部品の修理・オーバーホール
- ライン整備
- サービスプロバイダー別
- OEM提携センター
- 独立系MRO
- 軍直営デポ
- エンドユーザー別
- 空軍
- 海軍航空
- 陸軍航空部隊
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- RTX Corporation
- BAE Systems plc
- Saab AB
- Elbit Systems Ltd.
- Rolls-Royce Holdings plc
- Safran SA
- MTU Aero Engines AG
- Leonardo S.p.A.
- Israel Aerospace Industries Ltd.
- Korean Aerospace Industries, Ltd.
- AAR CORP.
- StandardAero Aviation Holdings, Inc.
- General Atomics
- Singapore Technologies Engineering Ltd.
- L3Harris Technologies, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日


