


空気絶縁開閉装置:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Air Insulated Switchgear - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122388
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の空気絶縁開閉装置の市場規模は939億6,000万米ドルと推定されており、2025年の892億4,000万米ドルから拡大し、2031年には1,215億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.29%となる見込みです。
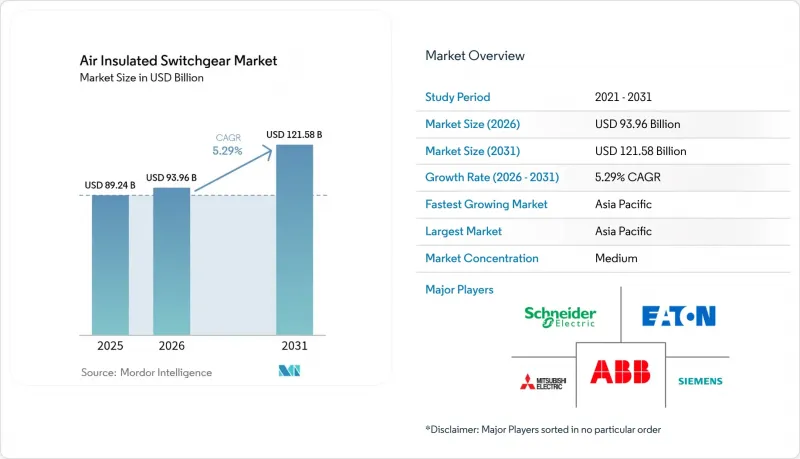
当レポートは、電圧レベル(低電圧、中電圧、高電圧)、エンドユーザー(電力会社、産業用、商業用、住宅用)、設置形態(屋内、屋外)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の空気絶縁開閉装置市場の動向と洞察
再生可能エネルギーの拡大には、新たなAIS変電所が必要です
風力および太陽光発電容量を拡大している送電網事業者は、双方向の電力フローや電圧変動を管理するために、AISコレクター変電所を導入しています。米国国家送電計画調査(National Transmission Planning Study)では、21世紀半ばまでに送電容量を2倍に増強する必要があると予測されており、コスト面やモジュール性の点でAISが有利となる、大量の中電圧ベイの導入が示唆されています。サウジアラビアは送電網のアップグレードに1,260億米ドルを計画しており、中電圧の再生可能エネルギー連系線の大部分では、コスト枠を管理するためにAISが採用されています。メーカー各社は、間欠性の高い電力供給下でもネットワークを安定化させるため、保護アルゴリズムを強化しており、これによりAISの価値提案がさらに高まっています。陸上再生可能エネルギー回廊における用地確保が容易になったことで、設置面積に関する懸念が軽減され、電力会社は総所有コストを優先できるようになっています。クリーンエネルギー入札により試運転のスケジュールが厳しくなる中、AISの製造サイクルが短縮されたことで、プロジェクト開発者はスケジュールのリスクヘッジが可能となっています。
老朽化した送配電インフラの更新
北米の変電所資産の半数以上は、1960年代から1980年代にかけて建設されたものです。エンタージー・テキサス社だけでも、2025年に配電および変電所のアップグレードに3億3,500万米ドルを割り当てました。欧州の電力会社も同様の緊急性を示しており、ナショナル・グリッド社のウィンブルドン変電所再建事業は、旧式設備の置き換え規模の大きさを浮き彫りにしています。状態監視を目的とした改修は予知保全を推進し、資産管理者はサービスの中断を最小限に抑えながら、旧式の機器を段階的に廃止できるようになります。AISベンダー各社は、デジタルセンサーとアークフラッシュ封じ込め機能を標準装備として組み合わせることで、この機会を活かしつつあります。この更新の波により、投資は10年という長期にわたり分散されるため、成熟した経済圏においても、空気絶縁開閉装置(AIS)市場への安定した需要がもたらされます。
都市部のスペース制約がコンパクトなGISを後押し
ジャカルタやムンバイなどの大都市における地価の高騰により、電力会社は一次変電所を地下に移設せざるを得なくなっています。AIPの調査によると、地下GIS変電所は、空気絶縁式変電所と比較して、占有面積を60~75%削減できます。自治体当局は、設置面積がコンパクトな場合、許可料を免除することが多く、これによりGISハードウェアの割高分を相殺しています。欧州の都市計画担当者も、街並みを保全するために同様の政策を推進しており、従来のAIS電圧レベルであっても、送電事業者に屋内GISの導入を促しています。配電会社も、複合用途ビルにコンパクトなリングメインユニットを導入しており、高密度な都心部における屋外AISの市場シェアは限定的となっています。
セグメント分析
2025年時点で、低電圧セグメントは空気絶縁開閉装置市場の45.60%を占めており、主に住宅用および小規模商業用回路に供給しています。中電圧の需要は、再生可能エネルギー集電所、データセンターキャンパス、およびプロセス産業の電化を牽引役として、CAGR6.05%で拡大すると予測されています。高電圧ユニットは、規模は小さいもの安定したニッチ市場を占めており、送電網の再構築や新興のHVDCバック・トゥ・バック変電所から恩恵を受けています。
この成長は、用途ごとの特性の違いを反映しています。低電圧用盤は、価格と設置面積が選定の決め手となる量産型設計に依存しています。一方、中電圧の購入者は、予測分析を可能にするデジタル変流器やIEC 61850ゲートウェイモジュールをますます指定するようになっています。その結果、中電圧用途向けの空気絶縁開閉装置市場の規模は、2031年までに123億5,000万米ドルの増分価値をもたらすと予測されています。高電圧プロジェクトは件数は少ないもの、位相変移変圧器や複雑な保護ロジックを統合した受注生産型のパネルが求められます。サプライヤーは、これらのプロジェクトを活用して、先進的な耐アーク性金属被覆設計を披露し、SF6フリーの遮断器を試験しています。
地域別分析
アジア太平洋は、中国の政府主導による送電網のアップグレードや、インドで進行中の農村電化を原動力として、2025年には売上高シェア45.70%を占め、空気絶縁開閉装置市場を牽引しました。中国の電力事業者は、屋上太陽光発電の集約と連動する35 kVデジタルAISベイの試験運用を継続しており、一方、インドは「配電部門改革計画(Revamped Distribution Sector Scheme)」に基づき、調達を拡大しています。日本、韓国、オーストラリアでは、データセンターや洋上風力発電の拡大に伴い、受注残が着実に増加しています。東南アジアでは、ベトナム、タイ、インドネシアで工業団地が急増しており、販売数量の増加に寄与しています。中東・アフリカ地域は、サウジアラビアの1,260億米ドル規模の送電網建設計画や、UAEの再生可能エネルギーポートフォリオ目標に支えられ、最も急成長している地域のひとつです。GCC(湾岸協力理事会)加盟国の電力会社は、砂漠地帯への設置により土地利用の圧力を軽減できることから、中電圧集電ノードにAISを採用することを好んでいます。アフリカの電化プロジェクト、特にケニアやエジプトでは、GISに比べて資本支出(CAPEX)が低いAISに合致する譲許的融資に依存しています。各国政府が現地調達要件を推進する中、現地での製造パートナーシップが生まれ、国際的なベンダーの供給基盤を拡大させています。北米と欧州は成熟しているもの、依然として機会に富んだ市場特性を示しています。料金の急騰にもかかわらず、米国政府による22億米ドルの送電網耐障害性助成金により、公益事業者の支出は維持されています。カナダの各州では、水力発電所と連結した変電所の寿命延長を図り、改修と選択的な交換を組み合わせています。欧州におけるSF6の段階的廃止は二重の効果をもたらしています。高電圧の購入者はクリーンエアGISへと移行する一方、低・中電圧の所有者は、費用対効果の高いコンプライアンス対策としてAISの再検討を進めています。GE Vernovaや日立エナジーによる国内製造拠点の拡大は、リショアリング政策の進展を示すとともに、地域の購入者にとってリードタイムの短縮につながっています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生可能エネルギーの拡大には、新たなAIS変電所が必要です
- 老朽化した送配電インフラの更新
- 新興経済国における急速な都市化と電化
- GISに比べて、AISは38kV以下の場合にコスト面で優位となる
- データセンターの急成長が、キャンパス内の中電圧AISの需要を牽引しています
- マイクログリッドの普及には、モジュール式の屋内AISが必要です
- 市場抑制要因
- 都市空間の制約により、コンパクトなGISが有利となります
- SF6フリーGISへの移行/固体絶縁代替品
- 原材料供給のショックにより、AISのリードタイムが長期化しています
- デジタル安全規格の強化により、耐アーク性開閉装置の需要が高まっています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 電圧レベル別
- 低電圧(1 kV以下)
- 中電圧(1~38 kV)
- 高電圧(38 kV以上)
- エンドユーザー別
- 電力会社(送配電)
- 産業用
- 商業用
- 住宅用
- 設置形態別
- 屋内
- 屋外
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Eaton Corp plc
- Mitsubishi Electric Corp
- General Electric(Vernova)
- Hitachi Energy Ltd
- Larsen & Toubro Ltd
- Alfanar Group
- Tavrida Electric
- Wenzhou Unisun Electric
- Elatec Power Distribution
- Fuji Electric Co Ltd
- Chint Group
- Lucy Electric
- Ormazabal
- S&C Electric Co
- Powell Industries
- Rockwill Electric
- C&S Electric
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


