


空気絶縁開閉装置市場:設置、電圧、用途、地域別 - 2031年までの世界予測
Air-Insulated Switchgear Market by Installation (Indoor, Outdoor), Voltage (Low, Medium, High), Application (Transmission & Distribution, Industrial, Commercial & Residential, Transportation) and Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 293 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2172841
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
空気絶縁開閉装置市場は、2026年に739億米ドルと推計されており、2031年までに1,016億1,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間において、CAGR 6.6%で成長すると見込まれています。この成長軌道は、世界の電力セクター全体で進行中のインフラ投資の規模を反映したものです。電力事業者は、稼働寿命の終わりに近づいている老朽化した開閉装置の更新に取り組む一方で、産業の成長、都市化、および交通機関の電化に伴う電力需要の増加に対応するため、供給能力の拡大を図っています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2022年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル)、数量(単位) |
| セグメント | 設置別、電圧別、用途別 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、南米 |
再生可能エネルギーの拡大がさらなる勢いを生み出しており、新たな太陽光や風力発電プロジェクトのすべてにおいて、発電設備を電力網に接続するための変電所インフラが必要とされています。一方、AISは、ガス絶縁型の代替品に比べて設置コストが低いため、土地が制約要因とならない場所では依然として好まれる選択肢となっています。特にアジア太平洋地域、中東、およびアフリカの一部において、政府主導の送電網近代化および農村電化プログラムが、AISが基盤となる配電・送電インフラに向けて持続的な公的資金を投入することで、この需要をさらに後押ししています。
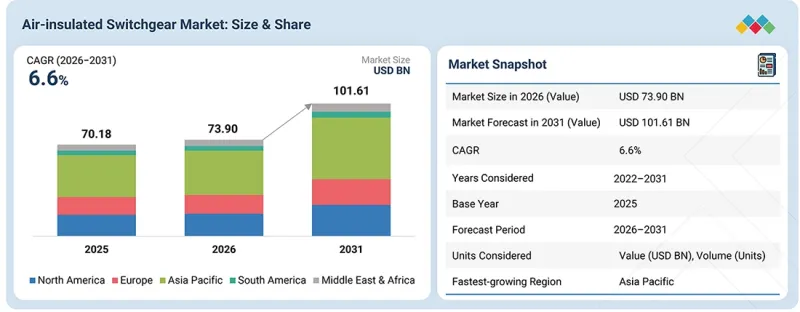
この着実な成長の背景には、AISの仕様決定や販売方法を変えつつある一連の構造的変化により、市場が再構築されつつあるという事実もあります。欧州や北米全域でSF6ガスの段階的廃止を求める規制上の圧力により、メーカーは真空遮断器やクリーンエア絶縁を基盤とした開閉装置の再設計を迫られており、AISは旧来の技術ではなく、規制に準拠した将来を見据えた代替技術としての地位を確立しつつあります。デジタル化も同様の道をたどっており、状態監視、部分放電検出、IoTを活用した資産管理が、新規設備に組み込まれるだけでなく、既存の設備にも後付けされるケースが増加しています。これにより、開閉装置は受動的なインフラではなく、運用データの能動的な情報源へと変貌を遂げています。電力会社が、従来はガス絶縁型がデフォルトとされていたスペースに制約のある環境においても、この技術のコスト優位性を活かすことを模索する中、コンパクトでモジュール式のAIS設計が台頭しています。一方、アジアや中東における地域メーカーの基盤が拡大するにつれ、各国がサプライチェーンの現地化を推進する中で、競合情勢は再編されつつあります。これらの動向を総合すると、販売数量の伸びと技術的な高度化が並行して進んでいる市場が浮き彫りになっています。
「2025年、電圧別に見ると、高電圧(36 kV以上)が空気絶縁開閉装置市場で最大のシェアを占めました。」
36 kVを超える定格をカバーする高電圧セグメントは、2025年の空気絶縁開閉装置市場において最大のシェアを占めており、これは送電レベルインフラにおけるその基盤的な役割を反映しています。高電圧AISは、長距離送電のために電力を昇圧し、再生可能エネルギープロジェクトを含む大規模発電設備をより広範な送電網に接続する変電所の基幹を成しており、ネットワーク全体で大量の電力を効率的に輸送しなければならない場所では不可欠な存在となっています。先進国における送電網強化プログラムから新興市場での新規ネットワーク整備に至るまで、現在進行中の送電投資の規模は、当然のことながら、資本の不釣り合いなほど大きな割合を高電圧機器へと向かわせています。この傾向は、中電圧および低電圧の代替製品と比較して高電圧開閉装置の単価が本質的に高いことによってもさらに強められており、つまり、設置台数が比較的少なくても、市場全体の収益に占める割合は極めて大きくなることを意味します。
「2025年には、設置形態別で屋内設置が最大の市場シェアを占めました。」
2025年の空気絶縁開閉装置(AIS)市場において、屋内設置セグメントが最大のシェアを占めています。これは、環境への曝露から保護された機器を、電力会社や産業分野が明確に好む傾向に後押しされたものです。開閉装置を屋内に設置することで、汚染、湿度、極端な気象条件から保護されます。これらはすべて、屋外で機器を稼働させる場合に絶縁材の劣化を加速させ、保守コストを押し上げる要因となるため、機器の全稼働期間を通じて、屋内設置の方が経済的な選択肢となります。この傾向は、都市部の変電所、商業ビル、および産業施設において特に顕著であり、これらの場所では、屋内設置型AISがより厳重なセキュリティ、定期メンテナンスのための容易なアクセス、および既存の建物インフラへのシンプルな統合も提供します。公益事業や産業分野の購入者が資産の寿命延長と総所有コスト(TCO)の低減を引き続き優先する中、屋内設置型AISは幅広い用途において標準的な仕様となっており、現在の市場情勢において屋外設置型に対する優位性を維持しています。
一次側機器の内訳:
重要な定性的・定量的情報を収集・検証し、将来の市場見通しを評価するため、主要な業界関係者、専門分野の専門家、主要市場プレーヤーの経営幹部、業界コンサルタントなど、さまざまな専門家に対する詳細なインタビューを実施しました。主要なインタビューの内訳は以下の通りです:
企業タイプ別:ティア1-40%、ティア2-35%、ティア3-25%
役職別:Cレベル幹部-35%、取締役-25%、マネージャー-40%
地域別:アジア太平洋地域-55%、北米-20%、欧州-12%、中東・アフリカ-8%、南米-5%
注:マネージャーには、営業マネージャー、生産マネージャー、地域マネージャーが含まれます。
ティア1企業:2025年の企業収益が50億米ドル超、ティア2企業:企業収益が10億米ドル~50億米ドル、ティア3企業:企業収益が10億米ドル未満
調査範囲:
本レポートでは、開閉装置市場について、設置場所(屋内、屋外)、電圧(低電圧(1 kV以下)、中電圧(2~36 kV)、高電圧(36 kV以上))、用途(送電・配電、産業用、商業・住宅用、輸送、その他の用途)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)に焦点を当てています。また、市場促進要因、制約、機会、課題について、定性的および定量的な分析を提供しています。主な取り上げられる要素としては、競合情勢の評価、市場力学、市場規模の推計、今後の動向に加え、空気絶縁開閉装置市場の主要企業に関する投資情報が含まれます。
本レポートを購入する主なメリット
本レポートは、空気絶縁開閉装置市場における既存の業界リーダーと新規参入者の双方に有益となるよう、綿密に設計されています。市場全体および個々のサブセグメントについて、信頼性の高い売上高予測を提供しています。このデータは利害関係者にとって貴重な情報源となり、競合情勢を理解し、自社のビジネスに向けた効果的な市場戦略を策定することを可能にします。さらに、本レポートは、市場促進要因、制約、課題、成長機会に関する重要な洞察を提供することで、利害関係者が市場の現状を理解する一助となります。これらの洞察を取り入れることで、利害関係者は十分な情報に基づいた意思決定を行い、絶えず変化し続ける空気絶縁開閉装置業界の動向を把握し続けることができます。
- 主要な促進要因(再生可能エネルギー発電容量の急速な拡大、送配電網の近代化および送配電インフラ投資の加速)、制約要因(銅、アルミニウム、鉄鋼、および電気用絶縁材料の価格変動)、機会(老朽化した開閉装置および変電所インフラの更新・改修、電化鉄道、地下鉄システム、港湾、および交通インフラの拡張)、ならびに課題(高密度都市部および高電圧用途におけるガス絶縁開閉装置との競合、重要な電気部品および原材料のサプライチェーン上の制約)について分析し、空気絶縁開閉装置市場の成長に与える影響を明らかにします。
- 製品開発/イノベーション:空気絶縁開閉装置市場におけるイノベーションは、この技術の長年にわたる特徴である簡便性を損なうことなく、AISの従来のコスト優位性と、ガス絶縁型代替製品が設定した性能基準とのギャップを埋めることに、ますます焦点が当てられています。主要メーカーは、SF6フリーおよびクリーンエア絶縁プラットフォームに多額の投資を行っており、従来のガス式遮断機構を真空遮断器技術に置き換えることで、機器の寸法や信頼性を維持しつつ、厳格化する排出規制に対応しています。これと並行して、デジタル統合はオプションのアップグレードではなく標準機能となりつつあります。部分放電検出、温度監視、およびリアルタイムの状態評価のためのセンサーが、新しい開閉装置の設計に組み込まれるほか、老朽化した設備向けの後付けキットとしても提供されており、これにより電力会社は定期メンテナンスから、状態に基づいた予知保全へと移行できるようになっています。また、メーカー各社がバスバーの配置を見直し、クリアランス要件を削減することで、従来はガス絶縁機器が標準的に採用されていた、スペースに制約のある都市部や工業地帯にもAISを導入できるようになり、コンパクトでモジュール式の製品アーキテクチャも注目を集めています。これらの革新的な取り組みは、より持続可能でスペース効率に優れているだけでなく、老朽化が進み急速に拡大する送電網を管理するために電力会社が求める運用データを生成する能力もますます高まっている開閉装置へと、業界全体が移行していることを反映しています。
- 市場開発:空気絶縁開閉装置分野における市場開発活動は、需要の伸びが最も著しい地域に密着するため、メーカーが事業展開地域と生産能力を拡大していることによって形作られています。グローバル企業は、アジア太平洋地域や中東において製造の現地化を加速させています。これらの地域では、政府主導の送電網投資プログラムや産業の現地化義務により、国内生産は戦略的な選択肢というよりも商業的な必要性となっています。一方、欧州や北米の既存の製造拠点は、更新需要に対応し、各地域のSF6段階的削減スケジュールを支援するために、引き続き生産能力の拡大を進めています。この地理的拡大は、戦略的提携、合弁事業、生産能力への投資の波によって後押しされています。メーカー各社は、世界の技術プラットフォームと、確立された顧客関係、現地の規制に関する専門知識、市場投入までのスピードという強みを持つ地域企業とを結びつけているのです。同時に、各社は隣接する高成長分野への進出を拡大しており、特に再生可能エネルギーの系統連系、データセンターの電力インフラ、および交通機関の電動化といった分野向けにAIS製品を位置付けています。これらは従来の電力会社という顧客基盤の範囲外ではありますが、将来の収益においてますます重要な位置を占めるようになっています。これらを総合すると、この拡大の傾向は、業界が単に既存の需要に応えるだけでなく、次の成長段階を定義すると予想される市場や用途において構造的に存在感を確立しようとしていることを反映しています。
- 市場の多様化:空気絶縁開閉装置(AIS)市場における多様化は、メーカーが現在対応している用途の範囲と、電圧クラスや技術タイプにわたる製品ポートフォリオの幅の両方で進展しています。従来、公益事業向けの送電・配電事業に注力してきた企業は、再生可能エネルギーの系統連系、データセンターの電力インフラ、および交通機関の電動化といった分野へとますます進出しています。これらの用途は、従来の公益事業契約とは異なる技術要件、調達サイクル、利益率プロファイルを伴いますが、より急速な成長が見込まれています。これと並行して、製品レベルの多角化も進んでいます。メーカー各社は、低・中電圧・高電圧セグメントにわたって製品ラインナップを拡充し、従来のAIS製品ラインに加え、SF6フリー、デジタル対応、コンパクトなバリエーションを追加しています。これにより、単一の製品カテゴリー内で価格競争に終始するのではなく、単一のプラットフォームからより幅広い顧客ニーズに応えることが可能になっています。また、多くの企業は、新規機器の販売にとどまらず、収益源の多角化を進めています。すでに稼働中の老朽化した開閉装置の膨大な設置ベースから継続的な収入を生み出す、改修、デジタル監視、および長期サービスなどの提供体制を構築しています。このように用途、製品、収益モデルを拡大することで、メーカーは特定のエンドマーケットやプロジェクトサイクルへの依存度を低減し、より広範で回復力のある需要基盤全体から成長を捉える体制を整えています。
競合分析:空気絶縁開閉装置市場における主要企業の市場での存在感、成長戦略、およびサービス提供内容を精査するため、包括的な評価が実施され、主要企業の競争上の位置づけ、市場成長を促進するための取り組み、市場におけるトップ企業の市場シェアについて、詳細な洞察を提供しています。
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 空気絶縁開閉装置市場における事業者にとって魅力的なビジネスチャンス
- 空気絶縁開閉装置市場(地域別)
- アジア太平洋地域の空気絶縁開閉装置市場(国別および設置形態別)
- 空気絶縁開閉装置市場シェア(設置形態別)
- 空気絶縁開閉装置市場のシェア(電圧別)
- 空気絶縁開閉装置市場のシェア(用途別)
- 空気絶縁開閉装置市場(地域別)
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- 新たなビジネスモデルとエコシステムの変容
- 新たなビジネスモデル
- エコシステムの変容
- ティア1/2/3のプレーヤーによる戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 競争企業間の敵対関係
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- マクロ経済の見通し
- GDPの動向と予測
- 電力・公益事業セクターの動向
- バリューチェーン分析
- エコシステム分析
- 価格分析
- 電圧別空気絶縁開閉装置の価格帯(2025年)
- 地域別・空気絶縁開閉装置の平均販売価格の動向(2022年~2025年)
- 貿易分析
- 輸入シナリオ(HSコード853720)
- 輸出シナリオ(HSコード853720)
- 輸入シナリオ(HSコード853521)
- 輸出シナリオ(HSコード853521)
- 輸入シナリオ(HSコード853529)
- 輸出シナリオ(HSコード853529)
- 2026年~2027年の主要な会議およびイベント
- 顧客のビジネスに影響を与える動向/ディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- ENEDISおよびABB:フランスの配電網向けSF6フリーの空気絶縁開閉装置
- フラポートAG(フランクフルト空港):シュナイダーエレクトリック社製「GM AIRSET」を採用したSF6フリー開閉装置
- CENTRIN DATA SYSTEMS社とABB:中国のデータセンター向けデジタル中電圧開閉装置
- 米国の関税が空気絶縁開閉装置市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 用途への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の用途
- 主要な新興技術
- 真空遮断技術
- 空気絶縁技術およびモジュール式開閉装置の設計
- 補完技術
- インテリジェント電子デバイス(IEDS)およびデジタル保護リレー
- 状態監視および予知保全システム
- 関連技術
- 変電所自動化システム(SAS)
- 分散型エネルギー資源(DER)の統合およびマイクログリッド制御技術
- 技術・製品ロードマップ
- 短期(2026年~2028年)
- 中期(2028年~2031年)
- 長期(2031年~2035年以降)
- 特許分析
- 将来の応用
- AI/汎用AIが空気絶縁開閉装置市場に与える影響
- 主な使用事例と市場の可能性
- 空気絶縁開閉装置の製造においてOEMが採用しているベストプラクティス
- 空気絶縁開閉装置市場におけるAI/ジェネレーティブAIの導入に関する事例研究
- 相互連携するエコシステムと市場プレイヤーへの影響
- AI/GEN AIを統合した開閉装置の導入に対する顧客の準備状況
- 成功事例と実運用事例
第7章 規制状況とサステナビリティへの取り組み
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界標準
- サステナビリティの取り組み
- 規制政策がサステナビリティの取り組みに与える影響
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関与する主要な利害関係者とその評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各種用途における未充足ニーズ
- 市場の収益性
第9章 空気絶縁開閉装置市場:設置別
- 屋内
- 屋外
第10章 空気絶縁開閉装置市場:電圧別
- 低電圧(1 kV以下)
- 中電圧(2~36 kV)
- 高電圧(36 kV超)
第11章 空気絶縁開閉装置市場:用途別
- 送電・配電
- 産業用
- 商業・住宅
- 輸送
- その他の用途
第12章 空気絶縁開閉装置市場:地域別
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他アジア太平洋地域
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- その他欧州
- 北米
- 米国
- カナダ
- メキシコ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他中東とアフリカ地域
- 南米
- ブラジル
- アルゼンチン
- その他南米
第13章 競合情勢
- 概要
- 主要参入企業の戦略/強み、2023年1月~2026年10月
- 市場シェア分析、2025年
- 収益分析、2021年~2025年
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2025年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業評価と財務指標
- ブランド比較
- ABB (SWITZERLAND)
- SIEMENS (GERMANY)
- SCHNEIDER ELECTRIC (FRANCE)
- EATON (IRELAND)
- GE VERNOVA (US)
- 競合シナリオ
- 新製品の発売
- 契約
- 事業拡大
- その他の動向
第14章 企業プロファイル
- 主要企業
- ABB
- SCHNEIDER ELECTRIC
- SIEMENS
- EATON
- GE VERNOVA
- HITACHI ENERGY LTD.
- TOSHIBA CORPORATION
- CG POWER AND INDUSTRIAL SOLUTIONS LTD.
- ELATEC POWER DISTRIBUTION
- JST POWER EQUIPMENT, INC.
- ALFANAR
- LS ELECTRIC CO., LTD.
- MITSUBISHI ELECTRIC CORPORATION
- HYOSUNG HEAVY INDUSTRIES
- HUBBELL
- SGC-SWITCHGEAR COMPANY
- S&C ELECTRIC COMPANY
- TBEA CO., LTD.
- WEG
- ORECCO
- MEDELEC
- LUCY ELECTRIC
- その他の主要企業
- C-SEC TECHNOLOGIES PRIVATE LIMITED
- SIEYUAN ELECTRIC CO., LTD.
- AL HAMAD INDUSTRIES INT 'L F.Z.E.
第15章 調査手法
第16章 付録



