


インドのエナジーバー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
India Energy Bar - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122354
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドのエナジーバー市場規模は、2025年の2,512万米ドルから2026年には2,857万米ドルへと拡大し、2026~2031年にかけてCAGR13.74%で成長し、2031年には5,436万米ドルに達すると予測されています。
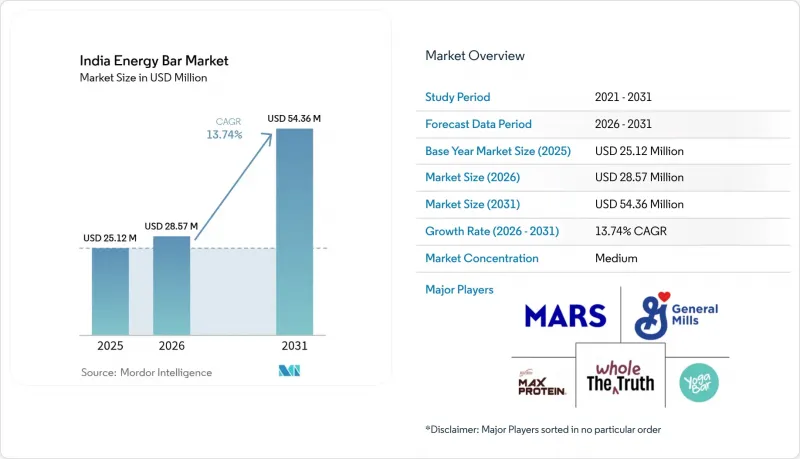
本レポートは、製品タイプ別(シリアル・グラノーラバー、高タンパクバー、その他)、消費者層別(幼児、成人、その他)、フレーバープロファイル別(チョコレート系バー、フルーツ系バー、その他)、流通チャネル別(スーパーマーケット・ハイパーマーケット、薬局・ドラッグストア、その他)、地域別(東部、西部、北部、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドのエナジーバー市場の動向と洞察
健康志向の消費者層の拡大と、外出先での栄養補給に対する需要の高まり
都市部の消費者における健康意識の高まりが、エナジーバー市場の著しい成長を牽引しています。1日平均1,943kcalを摂取する都市部の成人は、タンパク質や微量栄養素の摂取量に顕著な不足を抱えており、エナジーバーが実用的な栄養補助食品としての位置づけを強めています。この栄養意識の高まりは、ソデクソの調査結果によっても裏付けられています。インド人、特に25~44歳のミレニアル世代の60%が、健康的な食習慣の導入を率先しており、2024年にはサステイナブル食の選択に対する明確な取り組みが見られます。この動向は大都市圏にとどまらず、インドのオンライン購入者のほぼ半数を占める第2級都市においても、健康志向の行動が地理的に広く浸透していることが示されています。パンデミック後の状況において、消費者は健康志向の製品、特に体重管理やストレス解消を目的とした製品に対して、プレミアム価格を支払う意欲をますます高めています。多忙なライフスタイルと高まる健康意識が相まって、エナジーバーのような便利で栄養価の高いスナックへの需要は引き続き堅調です。YogaBarなどのブランドは、この勢いを捉え、都市部のフィットネス愛好家用に設計された、タンパク質が豊富でクリーンラベルのバーを提供しています。変化する消費者のライフスタイルと深まる健康意識が相まって、インドのエナジーバー市場を牽引しており、その成長は単なる一過性の動向ではないことを示唆しています。包装の革新やオンライン販売の急増により、さらにアクセスが広がり、市場の拡大は従来型都市部という枠を超えて進んでいます。
フィットネスセンター・ジムの成長
フィットネスインフラの拡充は、直接的な流通チャネルを通じたエナジーバーの消費や、フィットネス愛好家による採用拡大の重要な推進力となっています。インドスポーツ庁(SAI)は、24カ所の国立エクセレンスセンターと69カ所のトレーニングセンターを運営しており、2022~23年には3,240人以上のアスリートに専門的な栄養プログラムを提供し、パフォーマンス栄養の普及に向けた基盤を築いています。さらに、ゴールドジム、Cure.fit、タルウォーカーズといった民間のフィットネスチェーンが都市部で拡大を続けており、エナジーバーの消費者基盤を拡大しています。企業のウェルネスプログラムでもエナジーバーが導入されており、市場の対象が働くプロフェッショナル層にまで広がっています。COVID-19のパンデミックはフィットネス産業のデジタルトランスフォーメーションを加速させ、実店舗とオンラインサービスを組み合わせたハイブリッドモデルが生まれました。この変化により、従来型ジム会員以外にも栄養製品へのアクセスが広がりました。ザ・ホールトゥルースのような企業は、アスリートとレクリエーション目的のフィットネス愛好家の双方にアピールするプロテインバーやエナジーバーを提供することで、こうした拡大した消費者との接点を活用しています。したがって、政府のスポーツ施設、民間ジム、企業のウェルネスプログラム、ハイブリッド型提供モデルからなるこのフィットネスエコシステムの発展は、持続的な市場成長用構造的な支えとなっています。フィットネスインフラと栄養製品のこの統合は、都市部と準都市部における消費者のライフスタイルの変化と合致しています。
従来型スナック菓子と比較した高価格帯
価格への敏感さは、エナジーバー市場における大きな課題となっています。5~20インドルピーの価格帯にある従来型スナックは、45~540インドルピーの範囲にあるエナジーバーよりもかなり安価です。この5~10倍の価格差は、特に価格に敏感な第2級と第3級の都市において、試用やリピート購入の両方にとって大きな障壁となっています。エナジーバーは優れた栄養価を提供しますが、これらの地域の消費者は、即座に満腹感を得られる安価な地元のスナックを選ぶことがよくあります。その結果、小売業者は売れ行きが良く低価格な商品を優先するため、利益率の高いエナジーバーの棚スペースや陳列の目立ち具合が減少しています。企業がバリューエンジニアリングを通じてコスト削減を図ろうとしても、栄養価の維持が求められるため制約を受けます。製品の品質を犠牲にすると、消費者の信頼やブランド価値が損なわれるリスクがあるからです。HealthkartやSproutlife Foodsといったブランドは、人気があるにもかかわらず、都市部のフィットネス愛好家や拡大する準都市部の消費者層にアピールするために、プレミアム価格設定と真の栄養的メリットの提供とのバランスを慎重に図らなければなりません。市場が大都市圏を超えて拡大するにつれ、価格における経済格差は依然として重大な障壁となっており、中核となる健康効果を損なうことなく手頃な価格を確保するための的を絞った戦略が求められています。プレミアム価格設定と従来型スナック類の手頃な価格との間にあるこの継続的な緊張関係は、急成長を続けるエナジーバーセグメントにおける流通とマーケティング戦略を形作り続けています。
セグメント分析
高タンパクバーは2025年に43.47%という圧倒的な市場シェアを占め、2031年までCAGR14.98%という堅調な成長が見込まれています。この動向は、消費者の関心が「贅沢なスナック」から「機能栄養」へとシフトしていることを浮き彫りにしています。十分なタンパク質が不足しがちなインドの食生活における広範なタンパク質欠乏が、手軽なタンパク質補給への持続的な需要を牽引しています。フィットネス専門家やスポーツ選手による推奨は、プロテインバーカテゴリーの魅力をさらに高めています。例えば、アクサル・パテル氏は、「FitFeast」への投資を行うとともに、同ブランドのブランドアンバサダーにも就任しました。FitFeastは、フィットネス愛好家だけでなく、より幅広い層に向けて高タンパク質のスナックを推進しているブランドです。
さらに、スナック市場で従来主流であったシリアルバーやグラノーラバーは、消費者の嗜好が機能栄養へとシフトするにつれ、現在課題に直面しています。一方、フルーツやナッツ入りのバーは、天然材料や馴染みのある風味を求める消費者を惹きつけています。各製品カテゴリー内の競合動向からはプレミアム化の動向が見られ、タンパク質含有量20~30gのバーは10gの製品よりも高価格帯で取引されており、これは機能の向上に対して消費者が喜んで追加費用を支払う姿勢を反映しています。メーカー各社は、植物性タンパク質やクリーンラベルの原料を取り入れ、食事代替やトレーニング後の回復など、特定のニーズに対応した特殊な配合を採用することで、イノベーションのサイクルを加速させています。この成長軌道は、拡大するフィットネス文化や、体重管理、筋肉増強、全体的な健康維持におけるタンパク質の役割に対する意識の高まりと一致しています。
2025年には、成人が市場の54.66%という圧倒的なシェアを占めています。彼らの定着した消費パターンにより、エナジーバーは食事代替、オフィスでの間食、外出先での栄養補給として、日々の生活の中にシームレスに組み込まれています。この優位性は、可処分所得の増加と健康意識の高まりに支えられており、消費者が機能食品に対してプレミアム価格を受け入れることを可能にしています。利便性と機能を兼ね備えた製品への嗜好により、成人は中核的な顧客層として位置づけられ、安定した需要が確保されています。
スポーツやフィットネス愛好家は最も急成長しているセグメントであり、2031年までCAGR15.06%という堅調な伸びが見込まれています。この成長は、フィットネス施設の拡充や、アクティブなライフスタイルへの文化的シフトによって牽引されています。また、政府の取り組みや著名人による推奨により、パフォーマンス向上用栄養補給が一般的になっており、特にパフォーマンスの向上や回復のためにエナジーバーを優先的に摂取する人々の間でその傾向が顕著です。さらに、親たちが従来型菓子類や加工スナックに代わる、より健康的なスナックをますます求めるようになっていることから、幼児市場も新たな機会として浮上しています。「Mama Nourish」のようなブランドは、「Dryfruit Instant Energy LadduBar」といった幼児用の製品を通じてこの需要に応えており、栄養ニーズを満たしつつ、FSSAI(インド食品基準局)の健康表示や原料の安全性に関する厳格なガイドラインにも準拠しています。こうした人口統計学的知見は、多様な消費パターンや製品の嗜好を浮き彫りにしており、市場における多様な成長軌道を生み出しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 健康志向の消費者層の拡大と、外出先での栄養補給に対する需要の高まり
- フィットネスセンター・ジムの成長
- スポーツやレクリエーションへの参加の増加
- 風味と栄養成分におけるイノベーション
- 植物由来製品とクリーンラベル製品への需要の動向
- インフルエンサーやフィットネス専門家による推奨
- 市場抑制要因
- 従来型スナック菓子と比較した高価格帯
- 健康志向の消費者における高糖分バーに対する否定的な認識
- 都市部以外の地域における消費者の認知度の低さ
- その他の健康的なスナック食品との競合
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- シリアル・グラノーラバー
- 高タンパクバー
- フルーツ&ナッツバー
- 消費者層別
- 幼児
- 成人
- スポーツ・フィットネス愛好家
- フレーバープロファイル別
- チョコレート系バー
- フルーツ系バー
- ナッツ・種子系バー
- その他のユニークなフレーバー
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 薬局・ドラッグストア
- コンビニエンスストア・グローサリー
- オンライン小売ストア
- その他
- 地域別
- 東部
- 西部
- 北部
- 南部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mondelez International, Inc.
- General Mills Inc.
- Mars, Incorporated
- Wholesome Habits Private Limited
- UNIBIC Foods India Pvt Ltd
- SproutLife Foods Private Limited
- Fitshit Health Solutions Pvt. Ltd(The Whole Truth)
- Zydus Wellness Limited(RiteBite Max Protein)
- Pure Snacks Private Limited(Mojo Bar)
- Wingreens Farms(Wingreens Harvest)
- Mensa Brands(MyFitness)
- Bright Lifecare Pvt. Ltd(MuscleBlaze)
- Swasthum Wellness Pvt. Ltd.(Getmymettle)
- Simpl Innovative Brands Pvt. Ltd.(Phab)
- Monkey Bar
- Adishtu
- Proathlix
- Beyond Food
- Britannia Industries
- Betterfoodfactory
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


