


エナジーバー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Energy Bar - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122324
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エナジーバー市場の規模は2025年に41億5,000万米ドルと評価され、2026年には45億3,000万米ドルに達し、2031年までに68億1,000万米ドルへと大幅に成長し、2026~2031年にかけて8.50%という高いCAGRで推移すると予測されています。
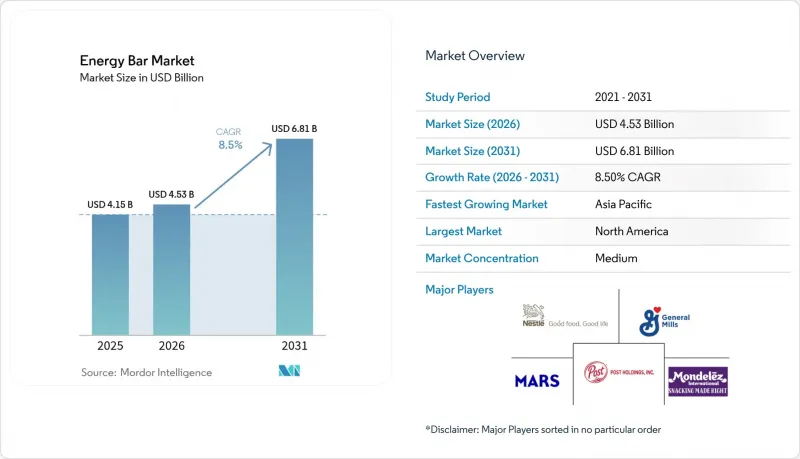
本レポートは、製品タイプ別(オーガニック、従来型)、タンパク質源別(植物由来、動物由来)、機能・用途別(スポーツ・持久力栄養、その他)、包装タイプ別(単品パックバー、マルチパックボックス)、流通チャネル別(スーパーマーケット・ハイパーマーケット、その他)、地域別(北米、その他)ごとに分類されています。市場予測は、金額(米ドル)と数量(個)で提示されています。
世界のエナジーバー市場の動向と洞察
外出先で手軽に摂取できる栄養食品への需要の高まり
都市化と食事時間の短縮により、人々の間食のあり方は変化しています。現在では、エネルギー補給や集中力の向上に役立つ持ち運び可能なスナックを好む消費者が増えています。労働年齢層の成人においては、食事を抜くことが増えたことで、タンパク質と食物繊維を組み合わせた栄養豊富なバーへの需要が高まっています。リモートワークの普及は従来型食事パターンをさらに変え、各ブランドはこれらのバーを朝食や午後の間食として実用的な選択肢として販売するようになっています。アメリカ人では、従来型食事をスナックや少量の食事に置き換える動向が強まっており、この動向は今後も拡大し続ける見込みです。2020年には、38%の人が食事をスナックや少量の食事に置き換えていると報告しました。2024年までにこの割合は56%に上昇し、2025年には62%に達すると予想されています。再封可能なフィルムや分量調整機能といった包装の革新は、利便性へのニーズに応えつつ、栄養情報の透明性を確保しています。
新興市場におけるフィットネス文化の拡大
新興市場におけるフィットネス文化の拡大は、健康やウェルネスへの意識の高まりを背景に、ますます顕著になっています。この動向は、近年著しい成長を見せているマラソンやリレーなどの組織的なスポーツイベントへの参加者の増加にも反映されています。例えば、2025年のマンチェスター・マラソンには3万6,000人の参加者が集まり、イングランドマラソン選手権も開催され、持久系スポーツの人気の高まりが示されました。アクティブなライフスタイルへの移行は、個人のフィットネス目標だけでなく、地域社会の関与や集団的なモチベーションの醸成にもつながっています。「ロードリレー」のようなイベントは、フィットネス文化の促進におけるチームワークや仲間意識の役割をさらに浮き彫りにしています。このような健康的な生活への関心の高まりは、フィットネスとウェルネス産業の企業にとって、拡大を続けるこの市場セグメントの進化するニーズに応える機会をもたらしています。
代替スナックによる競合の激化
消費者がスナックの選択肢を多様化し続ける中、エナジーバーは、プロテインチップス、ジャーキー、即飲タイプのプロテインシェイク、ナッツバターのパウチなどから代替圧力に直面しています。ジャック・リンクス(Jack Link's)やチョンプス(Chomps)といったジャーキーブランドは、最小限の加工で高タンパク質を提供する牧草飼育やオーガニックのバリエーションを発売しており、バー類を過度に加工されたものと捉えがちなパレオダイエットやカーニヴォア・ダイエットの実践者にアピールしています。RTDシェイクは、噛む必要がないという点で優れた利便性を提供しており、フェアライフ(Fairlife)やプレミアプロテイン(Premier Protein)といったブランドは、コンビニエンスストアやガソリンスタンドの冷蔵棚のスペースを確保し、従来はバー類が好まれていた衝動買いの需要を獲得しています。クエストやポップコーナーズのプロテインチップスは、サクサクとした食感と塩味への欲求を満たすセイボリー代替品を提供しており、これは甘味や無味無臭のバーでは再現できない感覚的な特徴です。小売業者が限られた棚スペースを複数のスナック形態に割り当てるため、このサブセグメンテーションがカテゴリーの成長に影響を及ぼしており、ブランドが同じ消費者の注目を競合するにつれて、デジタル広告費も増加しています。さらに、小売業者のデータを活用して売れ筋のSKUを特定し、類似商品を低価格で発売するプライベートブランドの新参者によって、競合の激しさはさらに高まっています。
セグメント分析
2025年、従来型のエナジーバーは、広範な流通ネットワーク、手頃な価格、豊富なフレーバーに支えられ、市場売上高の78.09%を占めました。これらの要因により、原料の調達先よりも味やコストを優先する一般消費者層の間で、従来型エナジーバーは人気のある選択肢となっています。さらに、従来型エナジーバーは、ガソリンスタンド、自動販売機、レジ横などの衝動買いが行われる場所において引き続き支配的な地位を維持しており、こうした場所では、手頃な価格と即時のエネルギー補給ニーズが購入決定の要因となっています。
オーガニックエナジーバーは、2031年までCAGR8.59%という目覚ましい成長が見込まれており、市場全体を上回る勢いです。この成長は、農薬不使用の原料とサステイナブル農業プラクティスを保証する「USDAオーガニック」と「Non-GMO Project Verified」認証を求める、健康志向の消費者からの需要の高まりによって牽引されています。オーガニックバーは価格面でプレミアムが設定されていますが、透明性の高いサプライチェーン、サードパーティーによる監査、環境・社会的メリットを強調するマーケティングによって、このコスト高は正当化されています。また、オーガニックバーは、ホールフーズやスプラウツといった天然食品専門の小売店でも勢いを増しており、これらの店舗では、従来型スーパーマーケットと比較して、バーの総売上高に占める割合がかなり高くなっています。
2025年には、植物由来のタンパク質源が市場を席巻し、売上高の54.24%を占めました。この成長は、フレクシタリアン食の人気の高まり、環境意識の向上、世界人口の相当な割合に影響を及ぼしている乳糖不耐症の蔓延によって牽引されました。エンドウ豆タンパク質、大豆分離タンパク質、米タンパク質といった主要な原料は、ホエイに匹敵するアミノ酸組成を実現するために組み合わされることが多くあります。さらに、各ブランドは差別化を図るため、チアシード、ヘンプハート、コオロギタンパク質などの原料を模索していますが、昆虫由来の製品については、規制上の課題や消費者の受容度という課題に直面しています。植物由来のバーは、ベジタリアン文化が根付いているアジア太平洋や、環境規制がサステイナブル製品開発を後押ししている欧州などで特に成功を収めています。
動物由来のプロテインバーは、最も急成長しているセグメントとして台頭しており、CAGRは8.80%と予測され、市場全体の成長率をわずかに上回っています。この拡大は、筋肉の回復にホエイプロテインの効果や、関節の健康にコラーゲンペプチドの効果を重視する持久系アスリートや高齢の消費者からの需要に後押しされています。ホエイは、消化が速く生体利用率が高いため、トレーニング後の回復に依然として好まれる選択肢であり、植物性タンパク質は引き続きこの基準に追いつこうと努力しています。コラーゲンを配合したバーは、皮膚、骨、結合組織の健康に対応するハイブリッドカテゴリーとして注目を集めており、Vital ProteinsやAncient Nutritionといったブランドがイノベーションを牽引しています。このセグメントは、健康志向の消費者にアピールする、牧草飼育や放牧飼育を重視するクリーンラベルの動向からも恩恵を受けています。しかし、EFSAやFDAがこのセグメントにおける健康強調表示や表示の正確性を厳格にモニタリングしているため、規制への準拠は依然として重要な課題となっています。
地域別分析
2025年、北米は市場シェアの最大を占め、市場総価値の41.92%を占めました。米国は、堅調な消費者需要と、コラーゲン配合、ケト認証、低糖質製品などの製品ラインナップにおけるイノベーションに牽引され、この地域をリードしました。カナダは、自然食品チャネルにおける強固な存在感によりこの優位性を支えました。一方、メキシコの受託製造能力は、同地域の地位をさらに強化しました。これらの要因が相まって、北米は市場における世界のリーダーとしての地位を確立しました。
アジア太平洋は、2031年までの予測CAGRが9.01%と、最も急成長している地域として浮上しました。同地域の成長は、個人消費の増加と、健康ウェルネスへの関心の高まりによって牽引されました。世界の多国籍企業と国内企業の双方が、現地の嗜好や好みに合わせた製品を投入することで、重要な役割を果たしました。同地域の経済発展と消費者の行動変化により、市場拡大において極めて重要な地域となっています。
その他の中東・アフリカのでも、独自の成長機会と市場力学が見られました。欧州では、栄養素プロファイリングや包装廃棄物に関する規制指針に沿って、クリーンラベル製品やサステイナブル製品に焦点が当てられました。南米では、アサイーやキヌアといった豊富な地元産食材を活用し、自然派・機能製品に対する高まる需要に応えました。一方、中東・アフリカでは、ハラール認証製品の提供や政府主導の栄養プログラムを通じて市場を拡大しました。これらの地域は現在、市場シェアや成長率において他地域に後れを取っていますが、地域に即した戦略や支援的な施策により、将来の発展に向けた有望な可能性が示されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 外出先で手軽に摂取できる栄養食品への需要の高まり
- 新興市場におけるフィットネス文化の拡大
- 植物由来・ヴィーガン向けエナジーバーの成長
- 次世代甘味料を配合した新製品の発売による糖分削減
- 製品の革新と機能成分の配合
- プレミアム化と専門的なポジショニング
- 市場抑制要因
- 代替スナックによる競合の激化
- タンパク質・ナッツ類の商品価格の変動
- 使い捨て包装材に関する持続可能性への懸念
- 「クリーンラベル」への注目が高まり、機能添加物の使用が制限
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- オーガニック
- 従来型
- タンパク質源別
- 植物由来
- 動物由来
- 機能・用途別
- スポーツ・持久力栄養
- 食事代替
- 体重管理・ライフスタイルエネルギー
- 包装タイプ別
- 単品パックバー
- マルチパックボックス
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売ストア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mars, Inc.
- Mondelez International, Inc.
- General Mills, Inc.
- Nestle S.A.
- Post Holdings, Inc.
- Glanbia plc
- Abbott Laboratories
- The Hershey Company
- PepsiCo, Inc.
- Lotus Bakeries
- The Simply Good Foods Company
- Otsuka Holdings Co., Ltd.
- Wholesome Habits Pvt. Ltd.
- Munk Pack, Inc.
- The Hain Celestial Group, Inc.
- Pure Protein, LLC
- NuGo Nutrition, Inc.
- Built Brands, LLC
- Ferrero Group
- USANA Health Sciences, Inc.
- FitLife Brands, Inc.
- Kindelicious Foods Private Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


