


欧州のグルテンフリー飲食品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Gluten-Free Foods And Beverages - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122042
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州のグルテンフリー飲食品市場の規模は、2025年の66億4,000万米ドルから2026年には71億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.83%で推移し、2031年には103億8,000万米ドルに達すると予測されています。
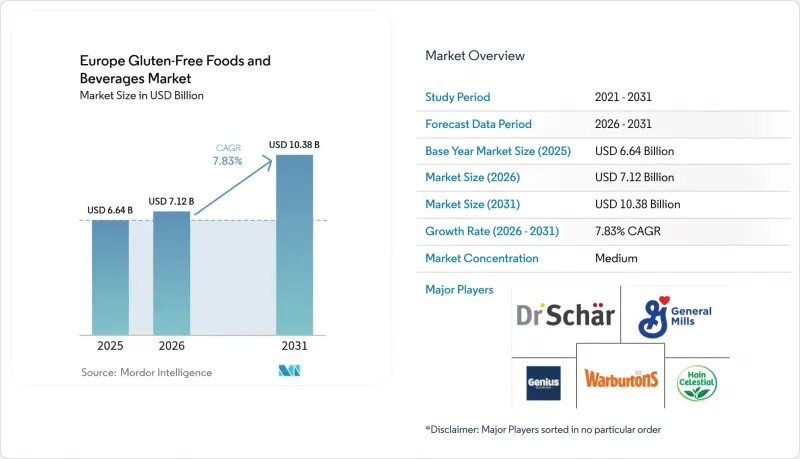
本レポートは、製品タイプ(ベーカリー製品、肉・肉代替品、乳製品・乳製品代替品など)、性質(従来型、オーガニック)、流通チャネル(スーパーマーケット・ハイパーマーケット、専門店、オンライン小売、その他の流通チャネル)、および地域(ドイツ、英国、フランス、イタリアなど)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州のグルテンフリー飲食品市場の動向と洞察
セリアック病の診断率の上昇が、基礎的な需要を押し上げています
2024年、欧州における生検で確認されたセリアック病の有病率は0.8%でしたが、血清学的スクリーニングでは人口の1.3%に診断マーカーが確認されました。非特異的な胃腸症状を呈する患者に対して、消化器内科医が積極的な検査プロトコルを採用していることを背景に、セリアック病の発生率は年率7.5%のペースで増加しています。ドイツでは、推定80万人から90万人がセリアック病に罹患しています。しかし、2023年には、全国人口のうちグルテンフリー食品を購入したのはごく一部に過ぎず、これは診断を受けた患者がカテゴリー購入者の少数派であり、市場の売上高の大部分はライフスタイルに起因する需要が占めていることを示しています。2022年に実施された、数千人のセリアック病患者を対象としたイタリアのコホート研究では、食事療法の遵守率が高いことが報告されました。しかし、これらの患者の相当な割合が、価格、味、入手しやすさなどの要因により、時折グルテンを含む製品を摂取していました。これは、医学的な必要性だけでは一貫した購買行動が保証されないことを示しています。ドイツでは、グルテン含有量が20ppm以下であることを保証するセリアック病協会の認証プログラムが、2024年以降、承認製品リストを大幅に拡大しています。この拡大は、消費者の信頼が依然として脆弱な市場において、メーカーが第三者機関による検証を、消費者からの信頼を築く手段として認識していることを反映しています。診断率の上昇が需要の安定した基盤となっている一方で、グルテンフリー市場の成長を牽引している主な要因は、セリアック病ではない消費者という、はるかに大規模なグループです。診断を受けた患者数をはるかに上回るこのグループは、グルテンを避けることを、医学的な必要性というよりも、健康増進のための選択として捉えています。
非セリアック型グルテン過敏症への認識の高まりが消費者層を拡大
2024年、欧州における非セリアック型グルテン過敏症の有病率は12%に達し、生検でセリアック病と確認されていないにもかかわらず、影響を受けた個人の40%がグルテンフリーの食事を実践しています。この消費者層は、厳格な食事制限よりも症状の緩和を重視しており、時折の交差汚染については許容しています。フィンランドの縦断データによると、非セリアック型グルテン過敏症の診断率は2000年の0.2%から2011年には0.7%へと増加しており、2020年以降は、遠隔医療による診察や消費者向け抗体検査の普及により診断の障壁が低減したことで、その動向が加速しています。2024年にポルトガルで実施された調査では、人口の相当な割合にグルテン不耐性が認められ、回答者の大半が定期的に機能性食品を摂取していることが判明しました。これは、グルテンフリー製品のポジショニングが、より広範な「クリーンイーティング」や腸内健康の動向と合致しており、正式な診断を受けている消費者以外にも訴求力があることを示しています。非セリアック病のセグメントは、医療目的のユーザーと比較して価格への敏感度が高く、ブランドを切り替える傾向が強いため、臨床的な裏付けよりも利便性を重視したプライベートブランドプログラムや、消費者直販型のサブスクリプションモデルにビジネスチャンスが生まれています。
厳格な規制遵守により、認証の負担が増大しています
欧州連合(EU)規則第828/2014号では、グルテンフリーの表示について、酵素免疫測定法(ELISA)による検証が義務付けられています。しかし、加盟国間でサンプリング手順の統一が図られていないため、製造業者は国境を越えた流通のために重複したロット試験を実施せざるを得ず、コンプライアンスコストが大幅に増加しています。グルテンフリー認証機関(Gluten-Free Certification Organization)は、製品ごとの試験費用に加え、施設の規模や製品数に応じて変動する年会費を課しています。こうした支出は、中堅ブランドの利益率を圧迫し、小規模な職人系生産者が第三者認証の取得を躊躇する要因となっています。ブレグジット後の欧州連合と英国の規制の相違により、輸出業者には二重のコンプライアンス要件が課される事態となっています。調査対象となった製造業者のうち、かなりの割合が、表示や検査基準の違いにより製品発売が数ヶ月遅れ、毎年多額の事務コストが発生していると報告しています。2024年、ドイツ連邦消費者保護・食品安全局はグルテン混入に関する警告を複数回発令し、その結果、製品のリコールが発生しました。これにより、影響を受けたブランドは、在庫の損失、小売業者への違約金、および評判の低下といった形で多大な損害を被りました。このようなリスク要因により、新規参入者は躊躇し、強力な品質管理システムを持つ既存企業の間で市場シェアが集中する傾向にあります。
セグメント分析
2025年には、ベーカリー製品が欧州のグルテンフリー市場規模の45.34%を占めると予測されています。この圧倒的なシェアは、セリアック病患者によるパンやビスケットの日常的な消費に支えられています。飲料は2031年までCAGR8.12%で成長すると予想されており、製品タイプの中で最も高い成長率を示すと見込まれています。この成長は、米麦芽の配合やソルガム・キヌアを使用したクラフトビールなど、グルテンフリービールの革新によるものです。これらの製品は、従来のラガービールに匹敵する風味を維持しつつ、グルテン含有量を5ppm未満に抑えることに成功しています。2025年5月、ホワイト・ラビット社はセインズベリーおよびオカドを通じて、グルテンフリーのビスコッティとニョッキを発売しました。これは、200グラム入り1パックあたり3.50ポンドを支払う意思のあるプレミアム層の消費者をターゲットとしたものです。この戦略は、主要な食料品店における健康食品の品揃えに不満を抱く欧州の買い物客の35%に、職人系ブランドがいかに応えているかを浮き彫りにしています。
肉および肉代替品、乳製品および乳製品代替品、そしてソース、ドレッシング、調味料は、このカテゴリーの売上高の合計で28%を占めています。これらのセグメントでは、グルテンフリーの表示は、植物由来、オーガニック、高タンパク質といったポジショニングに次ぐ二次的な属性として扱われることが多くあります。その結果、専用の製品開発は限定的であり、グルテンフリーのバリエーションは通常、単独の製品というよりは、既存ラインの拡張として導入されています。メーカー各社は、グルテンフリーカテゴリーにおける主要な健康上の懸念事項である微量栄養素の不足に対処するため、パッションフルーツの食物繊維を強化した米とひよこ豆の押出スナックなどの革新的な製品を展開しています。2025年2月に導入されたProzymi Biolabs社の酵素技術により、小麦粉中のグルテンペプチドを20ppm未満のレベルまで分解することが可能になりました。しかし、欧州食品安全機関(EFSA)が2025年に発した、酵素処理された大麦に残留する免疫原性ペプチドに関する警告をはじめとする規制上の懸念により、商業的な導入が遅れています。これにより、特にベーカリー製品セグメントにおいて、天然のグルテンフリー穀物に対する消費者の選好がさらに強まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- セリアック病の診断率の上昇により、ベースライン需要が増加しています
- 非セリアック型グルテン過敏症への認識の高まりが、消費者層の拡大につながっています
- セリアック病ではない消費者によるライフスタイルの取り入れが、プレミアムな位置づけを後押ししています
- 「クリーンラベル」への嗜好が、天然原料への需要を牽引しています
- 代替粉や結合剤の革新により、製品の魅力が高まっています
- 標準化された表示に対する規制上の支援が、消費者の信頼を築きます
- 市場抑制要因
- 厳格な規制順守により、認証の負担が増大しています
- 交差汚染のリスクが消費者の信頼を損ねています
- 製造の複雑さには、専用の設備が必要です
- 微量栄養素の不足などの栄養バランスの乱れは、健康上の懸念を引き起こしています
- 規制展望
- 消費者行動分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ベーカリー製品
- 食肉/肉代替品
- 乳製品/乳製品代替品
- ソース、ドレッシング、調味料
- スナックおよび即食製品
- 飲料
- その他の製品タイプ
- 性質別
- 従来型
- オーガニック
- 流通チャネル別
- スーパーマーケット/ ハイパーマーケット
- 専門店
- オンラインリテール
- その他の流通チャネル
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- スイス
- ベルギー
- オーストリア
- ポルトガル
- デンマーク
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dr. Schar AG/SPA
- General Mills Inc.
- Warburtons Ltd.
- Genius Foods Ltd
- Hain Celestial Group
- Conagra Brands Inc.
- Nestle SA
- Amy's Kitchen Inc.
- Bob's Red Mill Natural Foods
- Barilla Group
- Kraft Heinz Company
- Kellogg Company
- Hero Group
- Dawn Foods
- London Food Corporation
- Golden West Specialty Foods
- Scharbackerei GmbH
- Grupo Airos
- Freee Foods Ltd
- Beneo GmbH