


合成生物学:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Synthetic Biology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122020
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、合成生物学市場の規模は2025年に197億5,000万米ドルと評価され、2026年の235億3,000万米ドルから2031年までに564億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは19.14%となる見込みです。
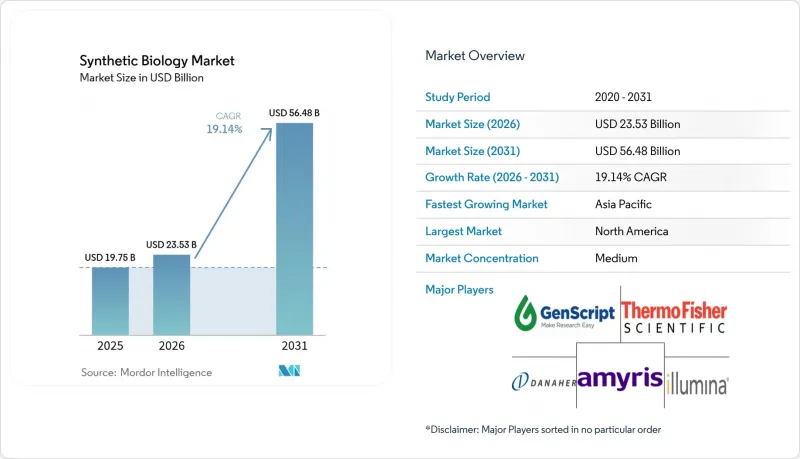
本レポートは、製品別(コア製品、基盤製品、応用製品)、用途別(ヘルスケア、化学(バイオ燃料を含む)、食品・農業、その他の用途(バイオセキュリティ、エネルギー、環境))、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。
世界の合成生物学市場の動向と洞察
政府およびベンチャーキャピタル(VC)による資金調達の急増
大規模な公的プログラムにより、バイオ製造の拡充を支える資金プールが拡大しています。米国は、2040年までに国内の化学物質需要の30%をバイオベースの生産で賄うことを目指し、150億米ドルの「国家バイオテクノロジー・イニシアチブ法」を制定しました。中国は2024年、バイオ製造インフラに41億7,000万米ドルを拠出することを約束し、技術主権を優先する姿勢を示しています。「ホライズン・欧州」のSYNBEEプロジェクトは25カ国にわたるスタートアップを育成しており、SynBioBetaによると、ベンチャー資金調達はパンデミック前の水準を上回り続けています。こうした公的資本と民間資本の融合により、実験室からパイロットプラントに至る「死の谷」が短縮され、市場全体での市場投入までの期間が短縮されています。
遺伝子合成のコスト曲線の低下
酵素を用いたDNA合成技術により、数キロベースの構築体を数週間ではなく、わずか数日で生成できるようになりました。Ansa Biotechnologies社のプラットフォームは、現在1,000 bpを超える配列を合成可能であり、2025年までに10,000 bpの合成能力を目指しています。Evonetix社の半導体ベースのチップは、従来のホスホラミダイト化学法に比べて10倍の速度で遺伝子長サイズの断片を製造します。Kilobaser社やTelesis Bio社のベンチトップ型合成装置は、小規模な研究室でも利用しやすくなっています。こうした革新により、代謝工学やタンパク質最適化プロジェクトの反復コストが削減され、合成生物学市場全体での需要がさらに高まっています。
デュアルユースのバイオ脅威規制による足かせ
政策立案者による遺伝物質のスクリーニング規制が強化されるにつれ、コンプライアンスの負担が増大しています。SecureDNA社は、顧客の機密性を保持しつつ、30塩基対を超えるすべての注文について病原体データベースとの照合を行っており、これによりコストと処理時間が追加されています。中国のバイオセーフティ枠組みは、遺伝子組み換え微生物に対して厳格な監督を課す一方で、イノベーションの支援も目指しています。欧州では、バイオテクノロジー法の施行が2026年第3四半期まで延期され、不確実性が長引いています。フロンティアーズの調査によると、AIを活用したバイオオートメーションが法整備のペースを上回る可能性があり、新たなガバナンスモデルが必要になると警告しています。合成生物学市場における中小規模の企業は、こうした規制体制に対応するための規制対応リソースが不足していることが多く、製品発売の遅れにつながっています。
セグメント分析
コア製品は、DNA/RNA合成装置や遺伝子編集キットが実験室のワークフローに不可欠なインフラを形成しているため、2025年の売上高の47.92%を占めました。Evonetix社のチップ型合成装置はハードウェアの革新を体現しており、合成時間を10分の1に短縮し、消耗品の継続的な需要を支えています。コア製品の合成生物学市場規模は、精度とスループットの継続的な向上に支えられ、着実に成長すると予想されます。
オリゴヌクレオチド、クローニングベクター、無細胞システムなどを網羅する「イネーブリング製品」は、2031年までCAGR19.91%で成長すると予測されており、これは製品カテゴリーの中で最も高い成長率となります。Twist Bioscience社がAI安全コンソーシアムに参加していることは、安全なDNA調達がいかに戦略的に重要であるかを浮き彫りにしています。初の合成酵母ゲノムやプログラム可能な無細胞タンパク質工場は、複雑化へのニーズの高まりを反映しており、これにより合成生物学市場全体での消耗品の需要量が増大しています。
ゲノムエンジニアリングは、CRISPR-Cas9の広範な採用やTIGRのような新たな代替技術の台頭により、2025年には合成生物学市場シェアの33.21%を占めました。CASGEVYのような商業化の節目は、治療薬による収益源の確立を裏付けています。規制上の先例が、産業および農業分野におけるゲノム編集の取り組みを後押ししており、この技術セグメントの主導的地位を強固なものにしています。
バイオインフォマティクスおよびCADツールはCAGR19.56%で拡大し、経験的な試行錯誤からアルゴリズム主導のエンジニアリングへと変革をもたらします。『Researchers』誌は、ヒット化までの期間を短縮するCodonTransformerの多種最適化フレームワークについて解説しています。AIモデルの規模拡大に伴い、サブスクリプション型ソフトウェアの収益は試薬の販売額よりも急速に伸びると見込まれており、バリューチェーンの各プレイヤー間における合成生物学市場の規模分布を再構築することになります。
地域別分析
2025年、北米は売上高シェアの43.12%を占めました。150億米ドル規模の連邦政府によるバイオ製造への投資が生産能力の拡充を支える一方、ベンチャーキャピタルや確立された研究開発クラスターがスタートアップの設立を後押ししています。Ginkgo Bioworksのプラットフォーム提携や、サーモフィッシャーサイエンティフィック社の400億~500億米ドル規模のM&A資金は、業界再編と規模の経済による優位性を示しています。しかしながら、米国企業はバイオインフォマティクス分野の人材不足や、連邦法と州法が重複する規制への対応負担といった課題に直面しており、これらの要因が同地域における合成生物学市場の成長に影響を与える可能性があります。
アジア太平洋地域は、CAGR21.7%で最も急速に拡大している地域です。中国は、2024年の41億7,000万米ドルの投資と、2025年に予定されているさらなる資金配分により支えられ、影響力の大きいバイオテクノロジー分野の論文や特許において欧州を追い抜きました。上海のバイオテクノロジー・ハブは、同地に集積した製造インフラと補助金プログラムを活用して、商業化を加速させています。価格競争力のある生産能力により、同地域は主要な輸出拠点としての地位を確立しており、世界の合成生物学市場における影響力を強めています。
欧州では、堅固なサステナビリティ政策と、規制執行のばらつきが併存しています。「Circular Bio-Based Europe」イニシアチブは、16万5,000人の従業員を擁する15のバイオレフィナリーに対し、22億米ドルを投じています。「ホライズン・欧州」のSYNBEEプログラムは、25カ国にわたり起業家支援を拡大しています。しかし、EUバイオテクノロジー法の成立遅れは不確実性を長引かせ、プロジェクトの資金調達を鈍化させる可能性があります。インセンプラ(Insempra)のような企業は、資本市場が慎重な状況下にあっても、化粧品向けバイオ由来成分の生産拡大に向けて2,000万米ドルを調達しました。障壁はあるもの、欧州の循環型経済の理念は、合成生物学市場における長期的な重要性を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府およびベンチャーキャピタルによる資金提供の急増
- 遺伝子合成のコスト曲線の低下
- AIを活用したタンパク質設計の普及
- サプライチェーンのレジリエンスを確保するため、農業・食品大手企業による遺伝子組み換えタンパク質や次世代作物の確保に向けた戦略的動き
- 遺伝子編集プラットフォームにおける技術的進歩により、適用可能な分野が拡大しています
- 企業のネットゼロ目標が、バイオ由来の化学品、燃料、素材への需要を牽引しています
- 市場抑制要因
- デュアルユースの生物学的脅威に関する規制による足かせ
- バイオインフォマティクスエンジニアの人材不足
- DNAデータストレージ規格の限定性
- 遺伝子組み換え作物(GMO)の導入をめぐる社会的・倫理的な懸念、
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 主力製品
- DNA/RNA合成装置
- 遺伝子編集キットおよび酵素
- 基盤製品
- オリゴヌクレオチド
- クローニングベクター
- 対応製品
- 無細胞システム
- 遺伝子組み換え微生物
- 主力製品
- 技術別
- ゲノム工学
- DNA/RNA合成
- バイオインフォマティクスおよびCADツール
- バイオプロセシングおよびオートメーション
- 用途別
- ヘルスケア
- 創薬
- 遺伝子・細胞治療
- 化学製品およびバイオ燃料
- 特殊化学品
- 先進バイオ燃料
- 食品・農業
- 代替タンパク質
- 作物の形質改良
- その他(バイオセキュリティ、環境、データストレージ)
- ヘルスケア
- エンドユーザー別
- 産業用バイオテクノロジー企業
- 製薬・バイオ医薬品
- 学術研究機関
- 防衛・政府研究所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- GCC
- その他の中東諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific
- Danaher(IDT & Cytiva)
- Illumina
- GenScript
- Twist Bioscience
- Amyris
- Gingko Bioworks
- Precigen
- Novozymes
- DSM-Firmenich
- Zymergen
- Synthetic Genomics(Viridos)
- New England Biolabs
- Inscripta
- Benchling
- Oxford Nanopore
- Evonetix
- Prokarium
- Arzeda
- Deep Genomics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日


