


機能性水:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Functional Water - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121927
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、機能性飲料市場の規模は、2025年の91億2,000万米ドルから2026年には99億1,000万米ドルに拡大し、2031年までに150億4,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR8.70%で成長すると予測されています。
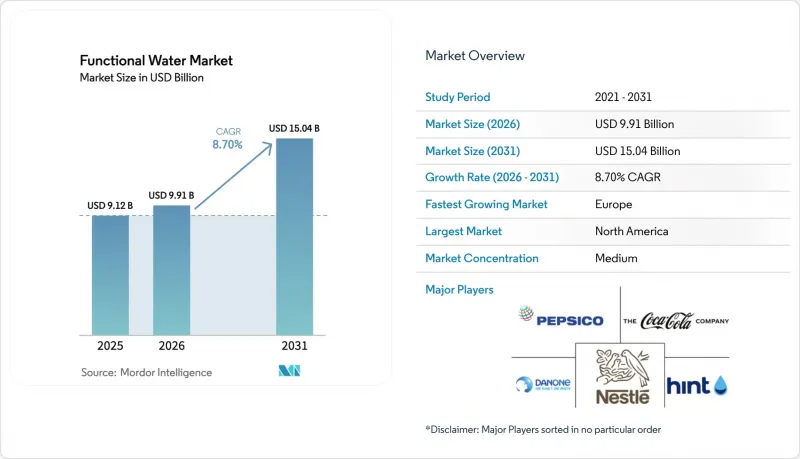
本レポートは、製品タイプ(ビタミン強化、タンパク質、電解質/ミネラル、その他)、包装形態(PETボトル、缶、その他)、風味(風味付き、無風味)、販売チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア/食料品店、オンライン小売店、その他の販売チャネル)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の機能性飲料市場の動向と洞察
健康意識の高まりが、ビタミン、ミネラル、電解質を添加した飲料の需要を後押し
パンデミック以降、消費者は成分表示の確認に一層注意を払うようになりました。機能性水は、必須栄養素を摂取できる低カロリーの選択肢として人気を集めています。FDAの21 CFR 165.110基準では、ラベルに栄養成分が明確に表示されている限り、ボトル入り飲料水にビタミンやミネラルなどの安全な成分を含めることが認められています。この規制により、ブランドは、より厳格な承認プロセスが求められる「栄養補助食品」として製品を分類することなく、ビタミンB群、ビタミンC、亜鉛、マグネシウムを添加することが可能となっています。同様に、欧州では、EFSA(欧州食品安全機関)の健康強調表示規制(EC No 1924/2006)により、特定の最低含有量を満たせば栄養素の機能に関する表示が認められており、この地域での市場成長を支えています。さらに、電解質を配合した水は、従来のスポーツドリンクのような高糖分を含まずに水分補給をしたいフィットネス愛好家の間で人気を集めています。この変化により、米国における機能性飲料の売上は大幅に伸び、2020年3月から2024年3月の間に54%以上増加しました。
低カロリーの代替品への嗜好の高まりが、機能性水の消費を後押し
健康志向の消費者は、糖分の多い飲料から徐々に距離を置き、ゼロカロリーまたは低カロリーの機能性ウォーターを選ぶ傾向が強まっています。これらの飲料は、健康上のメリットが期待できるだけでなく、体重管理の目標達成もサポートします。この需要に応えるため、ザ・コカ・コーラ・カンパニーは2025年3月に「ビタミンウォーター・ゼロシュガー」シリーズを発売する予定です。これらの飲料は、ステビアとエリスリトールを甘味料として使用し、カロリーを摂取することなくビタミンを補給することができます。欧州連合(EU)では、「甘味料指令(94/35/EC)」により、飲料への認可済み非栄養性甘味料の使用が認められており、企業は規制を遵守しつつ革新的な製品開発を行うことが可能となっています。この動向は、アジア太平洋地域の都市部市場でも勢いを増しており、糖尿病罹患率の上昇や政府主導の糖分削減キャンペーンが、飲料ラインナップの変化を後押ししています。このセグメントのCAGR1.5%は、製品再配合プロセスの迅速化や、砂糖代替品に対する消費者の意識の高まりに支えられた、その成長の可能性を浮き彫りにしています。
高価格帯の製品が、価格に敏感な市場での普及を妨げている
通常のボトル入り水に比べて機能性ウォーターのコストが高いことは、価格に敏感な地域における市場成長にとって大きな課題となっています。プレミアム価格設定はブランドの収益性を高める一方で、これらの製品を所得の高い消費者に限定してしまいます。この問題は、機能的なメリットよりも手頃な価格が優先されることが多い新興経済国で特に顕著です。最近のインフレ期に見られたように、景気後退時には市場の脆弱性がより顕著になります。製品の品質を維持しつつ段階的な価格設定モデルを採用するメーカーは、より幅広い顧客層へのリーチを拡大することができます。この戦略は、価格が依然として成長の主な障壁となっている新興市場において、特に重要です。
セグメント分析
2025年には、ビタミンを強化した機能性ウォーターが市場収益の35.54%を占め、健康効果を加えた水分補給製品に対する消費者の強い関心が示されました。このセグメントの主導的地位は、FDAおよびEFSAによる明確な規制に支えられており、製品ラベルが正確で誤解を招かない限り、ビタミンの強化が認められています。2025年3月、コカ・コーラ社はリニューアルした「ビタミンウォーター」シリーズを発売しました。このシリーズには、B群ビタミンやビタミンCを強化した無糖製品が含まれています。これらの製品は、体重管理の目標を損なうことなく機能的なメリットを求める、カロリーを気にする消費者をターゲットとしています。このセグメントは、ビタミンB12においてシアノコバラミンに代わるメチルコバラミンなど、生体利用率の高いビタミン形態の進歩や、吸収率を高める栄養素の組み合わせに牽引され、2031年までCAGR9.65%で成長すると予想されています。
消費者はすでにビタミンの効能に馴染みがあるため、ノオトロピックやアダプトゲンといった新しい成分に比べ、広範な啓発活動の必要性は低くなっています。各ブランドは、EFSA規則(EC)No 1924/2006に基づき承認された「ビタミンCは免疫系の正常な機能をサポートします」といった健康表示を活用し、健康志向の買い物客に対して自社の価値を効果的に伝えることができます。CAGRが9.65%と予測され、これは製品タイプの中で最も高い数値であり、ビタミン強化機能性水は、このカテゴリーにおける主要な成長の原動力として位置づけられています。イノベーションは、変化し続ける消費者の嗜好に応えるため、クリーンラベルの配合、天然着色料、および持続可能なパッケージングに焦点を当てています。
2025年の機能性飲料市場において、PETボトルは売上高の85.12%を占めており、その軽量性や耐衝撃性、そして確立された製造インフラによって確固たる地位を築いています。しかし、サステナビリティへの取り組みや、プラスチックの低いリサイクル率と比較してアルミニウムは無限にリサイクル可能であるという消費者の認識に後押しされ、アルミニウム缶は2031年までCAGR10.43%で拡大する見込みです。ボール・コーポレーションとクラウン・ホールディングスの両社は、アルミ製飲料パッケージへの需要急増に対応するため、生産能力の拡大を発表しており、ボール社は2024年に北米および欧州全域で新たな缶生産ラインへの投資を行うと発表しました。
缶への移行傾向は、環境の持続可能性を重視し、アルミニウム製パッケージをプレミアムな位置づけと結びつける若い世代の間で特に顕著です。リキッド・デスが2026年1月に16オンスのアルミニウム缶入りカフェイン入り機能性水を発売したことは、ブランドがパッケージの形態を活用して、競争の激しい小売市場で差別化を図っている好例です。国際アルミニウム協会によると、アルミニウムの世界のリサイクル率は76%であり、これはPETのリサイクル実績を大幅に上回っており、持続可能性への取り組みを優先するブランドにとって、環境面での利点と戦略的なマーケティングの機会の両方をもたらしています。
地域別分析
2025年、北米は機能性ウォーター市場を席巻し、51.22%という大きなシェアを占めました。この主導的地位は、健康効果に対する消費者の高い認知度、確立された小売流通ネットワーク、機能性飲料を重視するフィットネス志向の文化が根付いていることなどの要因に起因しています。さらに、北米はイノベーションの拠点として重要な役割を果たしており、ペプシコやコカ・コーラといった主要企業が、機能性ウォーターの新製品を世界市場に展開する前に、ここで導入・試験を行っています。
欧州は、2026年から2031年にかけてCAGR 9.17%が見込まれる、最も急成長している地域市場です。この地域は、健康表示に関する確立された規制の枠組みと、機能性成分に対する消費者の理解が深まっていることの恩恵を受けています。欧州の消費者は健康表示に対してより厳しい目を向けており、その結果、科学的裏付けやクリーンラベルの配合が重視されています。EUの「栄養・健康表示規則」は、機能性表示の科学的検証を義務付けることで市場に影響を与えており、これらの基準を満たすブランドにビジネスチャンスをもたらしています。アジア太平洋地域では、都市化、可処分所得の増加、健康意識の高まりといった要因が需要を牽引しており、特に日本、韓国、オーストラリアなどの国々で顕著です。
中東およびアフリカでは新たな機会が生まれています。ただし、成長のパターンは地域によって異なります。都市部では機能性水の普及が急速に進んでいる一方、農村部では流通網の未整備や価格への敏感さといった課題に直面しています。中東では、水不足への懸念から、上質な水分補給を提供しつつ節水を促進する機能性水ブランドへの需要が高まっています。世界的に見ると、機能性水市場は、画一的なグローバル製品から、地域の嗜好や特定の機能的ニーズに合わせた地域密着型製品へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 健康意識の高まりが、ビタミン、ミネラル、電解質を添加した飲料の需要を後押ししています
- 低カロリーの代替品への嗜好の高まりが、機能性水の消費を押し上げています
- 多忙なライフスタイルにより、手軽で持ち運びやすい健康飲料への需要が高まっています。
- 著名人やアスリートによる戦略的な支持表明やマーケティング活動が、ブランドの魅力を高めています
- 植物エキスや向知性剤を配合した製品イノベーションが、健康志向の消費者を惹きつけています
- 近代的な小売チャネルおよびオンラインチャネルの拡大により、世界的に製品の入手しやすさが向上しています
- 市場抑制要因
- 製品価格の高さが、価格に敏感な市場におけるアクセスの妨げとなっています
- 競争の激しい機能性飲料市場におけるブランド差別化が成長の妨げとなっています
- フレーバーウォーター、スポーツドリンク、エナジードリンクからの激しい競合
- 農村部や発展途上の地域における消費者の認知度の低さが、市場の成長を妨げています
- 規制展望
- 技術の展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ビタミン
- タンパク質
- 電解質/ミネラル
- その他
- 包装別
- PETボトル
- Can
- その他
- フレーバー別
- 香料入り
- 無香料
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェアランキング
- 企業プロファイル
- The Coca-Cola Company
- PepsiCo, Inc.
- Danone S.A.
- Nestle S.A.
- Hint Inc.
- Dr Pepper Snapple Group
- Flow Beverage Corp.
- Centr Brands Corp.
- Disruptive Beverages Inc.
- The Vita Coco Company
- Balance Water Company LLC
- Perfect Hydration
- Nirvana Water Sciences Corp.
- Nooma Inc.
- Vitamin Well
- The Wonderful Company LLC
- CENTR Brands Corp.
- Function Drinks
- Voss Water
- Good Idea Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


