


欧州の機能性水:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Functional Water - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122845
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
欧州の機能性水市場規模は、2025年の14億1,000万米ドル、2026年の14億8,000万米ドルから、2031年までに19億9,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.05%となる見込みです。
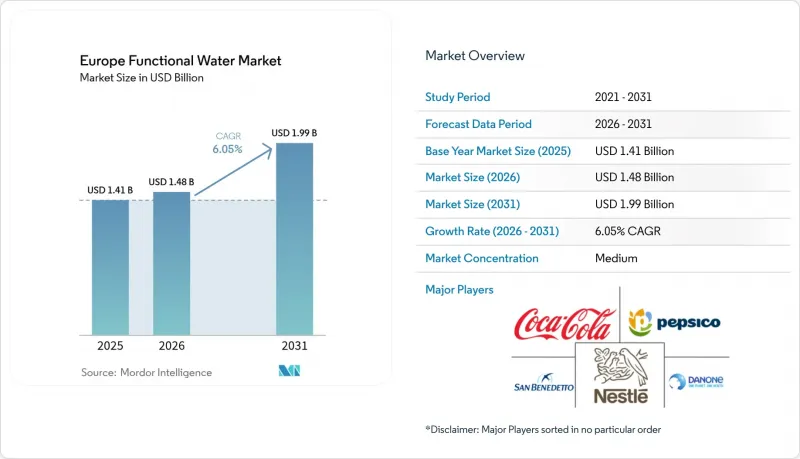
本レポートは、製品タイプ(ビタミン、タンパク質、電解質・ミネラル、その他)、包装タイプ(PETボトルなど)、風味(風味付き、無味)、流通チャネル(スーパーマーケット・ハイパーマーケット、コンビニエンスストアなど)、および地域(ドイツ、フランス、イタリア、スペイン、オランダなど)ごとに分類されています。市場予測は、金額(米ドル)および数量(リットル)で提示されています。
欧州の機能性水市場の動向と洞察
健康とウェルネスの積極的な維持に対する消費者の関心の高まり
欧州の消費者は、水分補給を単なる喉の渇きへの対応ではなく、予防的な健康対策として捉えるようになってきています。多くの買い物客が成分表示を積極的に確認しており、天然由来の配合製品には割高な価格でも喜んで支払う傾向があります。この変化は特に若い消費者の間で顕著であり、より健康的な製品を購入したいという意向を示す人が増えています。さらに、多くの消費者は、機能的なメリットを提供する製品に対して、より高い価格を支払う用意があります。欧州の多施設共同試験である「NU-AGE」研究では、個々に合わせた栄養介入が高齢者の「インフレイメイジング(加齢に伴う炎症)」を軽減できることが示され、骨の健康、免疫機能、認知機能の向上を目的とした栄養強化飲料に対する臨床的裏付けが得られました。各ブランドは、このエビデンスを活用し、電解質やビタミンを配合したウォーターを、緊急時の水分補給のための解決策としてではなく、日々のウェルネス習慣の一部として宣伝しています。例えば、ハイランド・スプリング社が4月にテスコで発売した、無糖で高脂肪・高糖分・高塩分(HFSS)基準に準拠したフレーバーウォーターは、このアプローチを如実に表しており、フレーバー付き無炭酸水のカテゴリーを、普通の水の「代替品」ではなく「補完品」として位置づけています。この動向は、機能性飲料がニッチなスポーツ栄養分野から、一般の食料品店の定番商品へと移行し、消費者にとって日常的な健康維持のための購入品になりつつあることを浮き彫りにしています。
天然成分を使用したクリーンラベル飲料への需要の高まり
クリーンラベルの要件は、合成添加物に対する消費者の懐疑的な見方や、健康強調表示に対する規制当局の監視強化を背景に、欧州全域で製品開発の優先順位に影響を与えています。欧州食品安全機関(EFSA)の規則1924/2006では、すべての栄養・健康表示について科学的検証を行い、共同体登録簿への記載を義務付けており、これにより原材料の透明性を重視するコンプライアンスの枠組みが構築されています。E960として承認されたステビアや、E968として承認されたエリスリトールは、一般的な天然甘味料として台頭してきましたが、いずれも官能的な課題を抱えています。ステビアは濃度が高くなると苦い後味が残るため、風味のマスキングが必要であり、一方、エリスリトールは下剤作用が生じる閾値があるため、単回分製品への使用が制限されます。すべてのビタミン群を含むゼロカロリー・ゼロ糖分の天然水シリーズを発売するために資金調達に成功した「Vital Drinks」は、クリーンラベル製品の開発がいかに複雑であるかを浮き彫りにしています。同ブランドは英国産の天然水を採用し、人工甘味料を一切使用せず、代わりに天然のフルーツエッセンスを用いて風味を引き立てています。このアプローチにより、小売価格は一般的なボトル入り水よりも大幅に高くなっていますが、これは消費者が原材料の透明性を重視していることを反映しています。中堅ブランドにとっての課題は、合成配合品と同等の味を実現しつつ、高騰する原材料コストを管理することにあります。このコスト圧力により、市場内での統合や垂直統合が進んでいます。
健康表示に関する厳格な規制要件
欧州食品安全機関(EFSA)の規則1924/2006に基づく健康表示の枠組みは、小規模なブランドに大きな立証責任を課しており、専任の規制対応チームや臨床試験予算を持つ多国籍企業にコンプライアンス上の優位性をもたらしています。ビタミンやミネラルに関する承認済み表示は規則432/2012に概説されており、エネルギー代謝、免疫機能のサポート、骨の健康などの機能が対象となっています。しかし、新たな効能表示を行うには、資料の提出、科学的意見書の作成、および欧州委員会からの承認が必要であり、このプロセスには数年を要し、多額の費用がかかる可能性があります。Oko-Test社がドイツで販売されている電解質製品を評価したところ、最適なスポーツドリンクに関するドイツ栄養学会(Deutsche Gesellschaft fur Ernahrung)の推奨事項を完全に遵守している製品は一つもありませんでした。多くの製品が推奨される電解質濃度を超えていたり、不要なビタミンを含んでいたりしたため、ドイツ連邦リスク評価研究所(Bundesinstitut fur Risikobewertung)の最大摂取量ガイドラインに基づき、評価が引き下げられました。ナトリウムやマグネシウムの含有量が高い製品は否定的な評価を受け、過剰な栄養強化のリスクが浮き彫りになりました。同様に、ノルトライン=ヴェストファーレン州消費者センター(Verbraucherzentrale Nordrhein-Westfalen)によるドイツ国内の発泡性栄養補助食品の市場調査では、ナトリウム含有量を表示していた製品は半数未満であることが判明しました。一部のサプリメントは、1日当たりの摂取量あたり相当量の塩分を含んでおり、これはドイツ栄養学会の推奨最大摂取量の約24%、世界保健機関(WHO)の推奨量の30%に相当します。
セグメント分析
2025年、ビタミン強化水は欧州の機能性水市場の19.34%を占めており、これはエネルギー補給や免疫サポートにおけるビタミンB群およびビタミンCに対する消費者の高い認知度を反映しています。一方、電解質およびミネラル配合製品は、2031年までCAGR8.58%で成長すると予測されており、製品タイプの中で最も高い成長率を示す見込みです。この動向は、スポーツ栄養製品の主流化と、電解質が単なる水分補給だけでなく、日々の健康維持のためのツールとして位置づけ直されたことに起因しています。例えば、2025年10月に発売された「Powerade Power Water」は、電解質を含みながら糖分をゼロに抑えており、従来型の等張飲料に代わる低カロリーの選択肢を求めるジム通いやアクティブな通勤者をターゲットとしています。同様に、2024年3月に発売された「Gerolsteiner Ursprung」は、1日分の必要量の大部分を満たすカルシウムとマグネシウムを配合しており、一般的な飲料ではなく機能性食品として位置づけられています。
プロテインウォーターは、規模は小さいもの、急速な成長を遂げています。2025年10月に英国で発売された「iPROプロテインウォーター」は、1回分あたりコラーゲンプロテインを含有しており、水分補給と「内側から美しさを」という動向に沿った製品となっています。さらに、2025年9月に発売された「QNT Lifeプロテインウォーター」は、缶入りでタンパク質を提供しており、加水分解コラーゲンと天然甘味料を使用することで、従来のプロテインウォーター製品にありがちな粉っぽさを解消しています。
2025年の欧州機能性ウォーター市場の包装量において、PETボトルは86.39%を占めました。これは、コスト効率、透明性、そして確立されたサプライチェーンに支えられたものです。しかし、持続可能性への配慮や外出先での利便性を背景に、缶は2031年までCAGR9.42%で成長すると予想されています。2024年4月にコカ・コーラが「smartwater」の缶入り製品を発売したことは、この動向を如実に示しています。同社は、アルミニウムの無限のリサイクル可能性と、バージンPETに比べてカーボンフットプリントが低いという利点を活かしています。また、缶は手触りの違いや棚での視認性の高さを通じてプレミアムな位置づけを実現しており、「iPRO」や「QNT」といったブランドは、モダンさと機能性をアピールするために330ミリリットルのスリム缶を採用しています。
欧州連合(EU)の「包装および包装廃棄物規則」における再生素材25%使用の義務化により、再生ポリエチレンテレフタレート(rPET)の価格は1トンあたり1,800ユーロまで上昇しました。一方、バージン樹脂の価格は900ユーロです。これにより、アルミニウムとのコスト格差が縮小し、ブランド各社はバージンプラスチックへの追加料金を回避するために缶の採用を促進しています。ダノン社が2025年初頭から「エビアン」と「ボルヴィック」の容器を100%rPETに切り替えたことで、バージンプラスチックの使用量は7,000トン、二酸化炭素排出量は1万トン以上削減されました。しかし、rPETに関連する設備投資やサプライチェーンの複雑さは大手企業に有利に働くため、中小ブランドはより手頃な持続可能な代替案として缶の採用を検討するようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 消費者の間で、積極的な健康維持・ウェルネスへの関心が高まっています
- 天然成分を使用したクリーンラベル飲料への需要の高まり
- 植物由来およびオーガニックの機能性飲料へのシフト
- 高齢化が進むことで、予防・健康増進を目的とした飲料への需要が高まっています
- 高品質な天然成分を好む「プレミアム化」の動向
- 新しいフレーバー、形態、機能性成分における継続的な革新
- 市場抑制要因
- 健康表示に関する厳格な規制要件
- 天然の風味増強剤および甘味料の配合上の課題
- 革新的な天然成分の生産コストの高騰
- 原材料の承認および表示に関する複雑な規制状況
- 規制展望
- 消費者行動分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ビタミン
- タンパク質
- 電解質/ミネラル
- その他
- 包装タイプ別
- PETボトル
- カン
- その他
- フレーバー別
- 香料入り
- 無香料
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他チャネル
- 地域別
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Coca-Cola Company
- PepsiCo Inc.
- Danone SA
- Nestle SA
- Acqua Minerale San Benedetto SpA
- Vitamin Well AB
- Gerolsteiner Brunnen GmbH & Co. KG
- Highland Spring Ltd
- Donat Mg(Atlantic Grupa d.d.)
- Viwa Vitamin Water
- Ohmg Water
- Actiph Water
- Mattoni 1873 a.s.
- Protein2o Inc.
- Ferrarelle SpA
- Tata Consumer Products
- Sanpellegrino SpA
- Aqua Carpatica SA
- Vichy Catalan Corp.
- Voss Water
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


