


モバイルコマース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
M-Commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121775
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モバイルコマースの市場規模は、2025年の2兆6,400億米ドル、2026年の2兆8,200億米ドルから、2031年までに4兆1,600億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は8.09%となる見込みです。
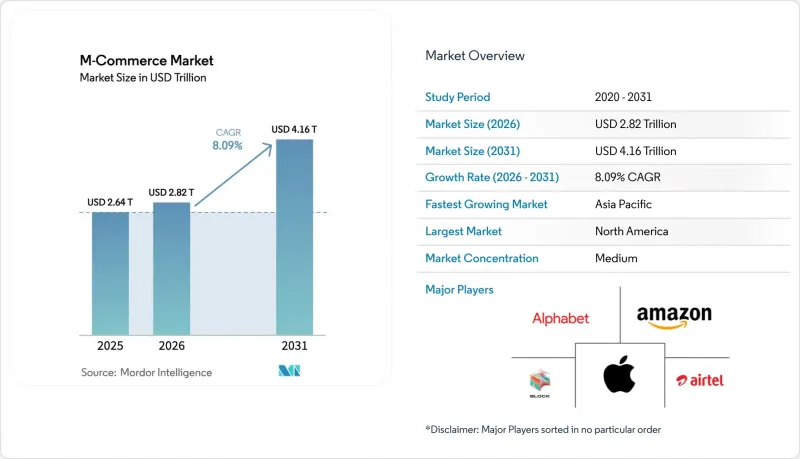
本レポートは、取引タイプ(モバイル小売、モバイルチケット・予約、その他)、決済手段別(モバイルウェブ決済、近距離無線通信(NFC)、プレミアムSMS、WAP、通信事業者直接課金、その他)、デバイスタイプ別(スマートフォン、タブレット、その他)、エンドユーザー向けアプリケーション別(小売・Eコマース、銀行・金融サービス、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモバイルコマース市場の動向と洞察
世界のスマートフォンおよびモバイルインターネットの普及率の上昇
2025年にはスマートフォンの契約者数が68億人に達し、これは世界人口の84%に相当しますが、現在の成長は南アジアおよびサハラ以南のアフリカに集中しており、これらの地域ではエントリーレベルのAndroid端末が100米ドル未満で販売されています。インドだけでも2025年に1億2,000万人の新規ユーザーが増加しましたが、これは1ギガバイトあたり0.09米ドルという世界最低水準のモバイルデータ通信料金に後押しされたものです。こうした初めてのユーザーは、PCやクレジットカードを飛び越え、銀行口座を開設する前にウォレットを導入しており、モバイルコマース市場を後発のeコマースチャネルを飛び越える勢いで押し上げています。その結果、新興地域におけるモバイルコマースの普及率は、3年以内にデスクトップのシェアを上回る見通しです。この人口ボーナスを背景に、スーパーアプリは、従来の銀行がこれらのセグメントに到達するはるか以前から、生涯にわたる決済関係を確立する立場にあります。
シームレスなモバイルウォレットとワンクリック決済の普及
2025年のパイロットプログラムでは、生体認証によるワンタップ認証により、カート放棄率が35%低下しました。これは、チェックアウトフォームに項目が1つ増えるごとに、小さな画面でのコンバージョン率が低下することを示しています。Apple PayとGoogle Payは2025年に合わせて1兆2,000億米ドルを処理し、前年比28%増となりました。これは、ローテーション式トークンIDが不正利用を抑制し、加盟店の信頼を高めたためです。ウォレットプロバイダーは現在、顧客データの管理権を握っており、チェックアウトプロセスを自ら所有するのではなく、ウォレット内の表示スペースを巡って競い合う加盟店側の交渉力は低下しています。欧州のPSD2規制は、銀行に対しAPIの公開を義務付けることで、サードパーティ製アプリがカード決済経路を迂回して口座間決済を開始できるようにし、この動向を加速させています。この動向により、モバイルコマース市場は「登録済み認証情報(credential-on-file)」アーキテクチャに定着しつつあり、これにより摩擦が解消されると同時に、本人確認の戦略的価値が高まっています。
絶え間ないデータ漏洩と不正利用への懸念
2025年には、モバイル決済詐欺の被害額が57億米ドルに達し、SIMスワップ攻撃やクレデンシャルスタッフィングによって加速された年間18%の増加となりました。注目を集めた決済処理業者のデータ漏洩により4,200万件のアカウントが流出、影響を受けたユーザーの23%がモバイル決済の利用頻度を減らしました。加盟店は認証およびチャージバック対策ツールに93億米ドルを費やしており、これは総商品価値の1.6%に相当し、利益率が低い中小の販売業者を圧迫しています。欧州の「強固な顧客認証(SCA)」は不正利用を31%削減しましたが、決済放棄率を8%上昇させ、安全性と利便性の間の葛藤を浮き彫りにしました。生体認証や行動分析が急速に普及しない限り、データの悪用に対する懸念がモバイルコマース市場の上昇を抑制することになるでしょう。
セグメント分析
2025年の売上高のうち、M-リテーリングが43.78%を占め、モバイルコマース市場シェアの基幹としての役割が裏付けられました。しかし、通信事業者や公益事業者がカードや本人確認(KYC)の障壁を回避し、料金を毎月の請求書に直接組み込むようになるにつれ、M-ビリングは2031年までCAGR9.32%を記録すると予測されています。この変化により、与信枠や銀行口座を持たない消費者層を取り込むことで、モバイルコマース市場が拡大することになります。2025年には、通信事業者による直接請求の取引額が180億米ドルに達し、クレジットカードの普及率が依然として20%未満であるインドネシアやフィリピンで特に勢いを増しています。SpotifyやNetflixなどのサブスクリプション型サービスは、27の市場で通信事業者による請求を導入した後、解約率を19%削減し、決済の摩擦を低減することが顧客生涯価値(LTV)の向上につながることを実証しました。通信事業者は、既存の請求関係を活かし、カードネットワークに譲っていた地盤を取り戻しつつあり、その存在意義を確固たるものにしています。
シームレスな統合の魅力により、ワンクリック決済が衝動買いを促進するゲームやオンデマンド動画分野で、この仕組みの導入が進んでいます。モバイルチケットも恩恵を受けており、航空会社や鉄道会社は紙のチケットにかかるコストを削減しつつ、QRコード搭乗券を通じてアップセルの収益化を図っています。さらなる普及は、アプリ提供者と通信事業者間の収益分配交渉にかかっていますが、東南アジアの事例からは、通信事業者の手数料が10%未満であっても、新たなターゲット層を開拓できることが示唆されています。個人間送金の成長は、ウォレットに新たな流動性を呼び込み、それが後に商取引の購入資金となる可能性があるため、取引の多様性をさらに補完しています。
2025年にはモバイルウェブの利用率が38.51%を超えましたが、NFC非接触決済はCAGR10.88%と最も急成長している選択肢として際立っており、これは加盟店端末のアップグレードや、接触不要な「タップ・トゥ・ペイ」方式を好む消費者の傾向を反映しています。Apple Pay、Google Pay、Samsung Payは2025年に890億件のNFC取引を処理し、セキュリティを向上させるトークン化された認証情報を活用しました。POS端末の普及率が90%を超える地域では、NFCが物理的なカードやQRコードに取って代わり、決済時間を2秒未満に短縮しています。こうした進展により、従来はカードが主流だった対面での支出におけるモバイルコマース市場の規模が拡大しています。
フィーチャーフォンの減少に伴い、WAPやプレミアムSMSといった従来の決済手段は12%減少しました。一方で、キャリアダイレクト決済が23%拡大したことは、シンプルさがスピードに匹敵することもあることを示しています。ウォレットやカードが不要であれば、アプリ内でのワンクリックが、2秒のタップよりも速い場合もあるからです。欧州やインドのオープンバンキングAPIは現在、口座間送金をサポートしており、インターチェンジ手数料を2%から0.5%以下に削減しています。長期的には、NFCと即時送金は共存することになり、トークン化と生体認証が両方の経路を支えることになります。
地域別分析
2025年にはアジア太平洋地域が最も急速な成長を記録し、その予測CAGR12.84%は、スーパーアプリのエコシステムが都市部と農村部の双方の需要を喚起していることを如実に示しています。AlipayとWeChat Payの処理総額は合わせて47兆米ドルに達し、これは中国のGDPの68%に相当し、モバイルコマース市場に内在するネットワーク効果を如実に物語っています。インドのUPIは、2025年12月までに月間134億件の取引を処理し、導入コストが2米ドル未満の加盟店向けQRラベルを統合することで、全国的な小規模加盟店の導入を加速させています。東南アジアの成長は、キャリア決済と、GrabPay、GoPay、Danaによる現地化された電子ウォレットの競争にかかっており、各社は早期の認知度獲得を目指して、キャッシュバックによる新規ユーザー獲得を支援しています。
北米は2025年にも37.21%のシェアを維持しましたが、ユーザー普及率が頭打ちとなり、ウォレット事業者が「後払い(BNPL)」などの付加価値サービスへと軸足を移したため、成長率は現在、世界平均を下回っています。規制は欧州に比べて依然として緩やかであり、仮想通貨による決済の実験が可能となっています。Blockの「Cash App」は、2025年9月にビットコイン送金機能を開始した後、830万人のユーザーを獲得しました。一方、カナダの「Interac e-Transfer」や米国の「FedNow」は、カード中心の支出構造を一変させる可能性のある、口座間リアルタイム送金システムの導入を準備しています。
2025年、欧州は世界の価値の22%を占めました。英国の消費者は非接触決済の普及を牽引しており、現在、カード取引量の65%がタップ式となっています。一方、欧州大陸の加盟店は、PSD2に関する27カ国それぞれの解釈に対応せざるを得ず、これがウォレットの導入を複雑にしています。スウェーデンの「Swish」やEU全域の「SEPA Instant」といった即時決済システムは、インターチェンジ手数料の軽減に寄与していますが、市場の分断が国境を越えた調和を遅らせています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のスマートフォンおよびモバイルインターネットの普及率の上昇
- シームレスなモバイルウォレットとワンクリック決済の普及
- 5Gの展開により、アプリ内体験がさらに充実
- 通信事業者のオープンネットワークAPIがKYCや決済時の障壁を低減
- 衛星およびデバイス直結型通信によるカバレッジ拡大が、地方におけるモバイルコマースの可能性を切り拓く
- 国境を越えた小規模事業者向けのスーパーアプリに組み込まれたエンベデッド・ファイナンス
- 市場抑制要因
- 継続するデータ漏洩および不正行為への懸念
- モバイルウェブのUXパフォーマンスの低さ(ページの表示速度が遅い、離脱率が高い)
- 新興経済国におけるモバイルマネーサービスに対する取引税
- 周波数価格の高騰が5Gの容量拡大を鈍化させている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 取引タイプ別
- モバイル小売
- モバイルチケット/予約
- モバイル請求
- その他の取引タイプ
- 決済手段別
- モバイルWeb決済
- 近距離無線通信(NFC)
- プレミアムSMS
- ワイヤレス・アプリケーション・プロトコル(WAP)
- 通信事業者直接課金
- その他の決済手段
- デバイスタイプ別
- スマートフォン
- タブレット
- ウェアラブル(スマートウォッチ/リストバンド)
- その他の接続デバイス
- エンドユーザー用途別
- 小売およびEコマース用途
- 銀行・金融サービス
- 旅行・ホスピタリティ
- メディア・エンターテイメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.(Google Pay)
- Amazon .com, Inc.
- Apple Inc.
- Airtel Africa plc(Airtel Money)
- Blocks Inc.(Cash App)
- Boku Inc.
- China Alibaba Group Holding Limited
- eBay Inc.
- Ericsson AB
- Fidelity National Information Services, Inc.(FIS)
- Fiserv, Inc.
- Gemalto B.V.(Thales Group)
- International Business Machines Corporation
- JPMorgan Chase & Co.(Chase Pay)
- Mastercard Incorporated
- Meta Platforms, Inc.(WhatsApp Pay)
- One 97 Communications Limited(Paytm)
- PayPal Holdings, Inc.
- Rakuten Group, Inc.
- SAP SE
- Samsung Electronics Co., Ltd.(Samsung Pay)
- Shopify Inc.
- Tencent Holdings Ltd.(WeChat Pay)
- Visa Inc.
- Vodafone Group plc(M-Pesa)