


モバイルB2Bコマースソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Mobile B2B Commerce Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118108
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モバイルB2Bコマースソフトウェア市場の規模は2025年に35億2,000万米ドルと評価され、2026年の37億8,000万米ドルから2031年までに62億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.54%となる見込みです。
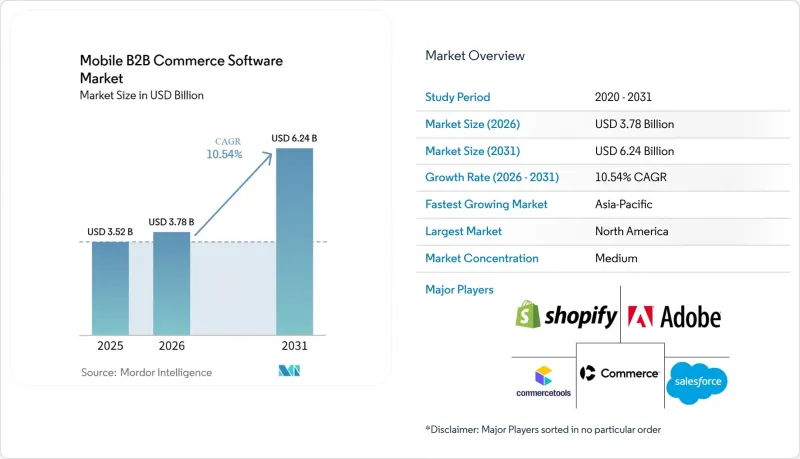
本レポートは、構成要素(ソフトウェアおよびサービス)、コマースチャネル(バイヤー向けセルフサービスポータルなど)、導入モデル(クラウド、ハイブリッド、オンプレミス)、企業規模(大企業および中小企業)、エンドユーザー(IT・通信、自動車・運輸など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモバイルB2Bコマースソフトウェア市場の動向と洞察
B2Bバイヤーのセルフサービス体験への移行
セルフサービス・ポータルは、大企業および中堅企業のバイヤーにとって、もはや基本的な期待事項となっています。2025年には、B2B企業の85%がセルフサービス型のストアフロントまたはポータルを提供しており、2024年の68%から増加しました。メーカーやディストリビューターがポータルを通じて受け取る注文は依然として30~45%にとどまり、残りは電子メールや電話を通じて届いています。このことから、モバイルB2Bコマースソフトウェア市場には、顧客との関係性を変えることなく注文の獲得率を向上させる余地があります。ポータルでの取引に加え、電子メールによる注文も自動化する組織は、ポータルの設計のみに注力する組織よりも、このギャップをより効果的に解消することができます。また、需要は、手動での操作を必要としない商品検索、注文リスト、再注文機能へとシフトしています。
AIを活用した調達、再発注、および商品発見
人工知能は、在庫確認、購入推奨、および定期的な再注文に活用されつつあります。これらの機能により、注文サイクルを短縮し、手動による調達業務への依存度を低減できます。2026年7月、Salesforceは、WhatsAppやSMSを通じて商品発見、注文管理、購入完了をサポートする「Buyer Agent」をリリースしました。このリリースにより、ベンダーはカスタム開発を行わずに、自社ブランドのモバイルアプリケーションを公開できるようになりました。したがって、モバイルB2Bコマースソフトウェア市場では、構造化された商品カタログがより重視されています。カタログデータに不備があると、自動発注の妨げとなるからです。2026年6月、commercetoolsとMirion Technologiesは、非構造化された注文リクエストを見積書やカートに変換し、手作業による処理を削減するエージェントを導入しました。
レガシーERPデータの品質と統合債務
レガシーERPデータと統合作業は、依然としてプラットフォーム導入における大きな制約となっています。価格、与信限度額、商品データは、ERPシステムとコマースプラットフォームの両方で変更される可能性があります。これにより、実装ごとに異なる場合のある矛盾解消作業が発生します。FISは2026年6月、人工知能(AI)対応ソリューションにおけるアプリケーション・プログラミング・インターフェース(API)の互換性により、プロジェクトコストが最大60%増加する可能性があると述べました。モバイルB2Bコマースソフトウェア市場では、組織がデータの修正やERPの近代化を先送りしている場合、導入のペースが鈍化する傾向にあります。データが整理されており、接続の柔軟性が高い企業は、古いシステム設計を採用している競合他社よりも迅速にモバイル機能を導入することができます。
セグメント分析
2025年、ソフトウェアはモバイルB2Bコマースソフトウェア市場シェアの72.41%を占めており、これは購入者が、より広範な導入作業に着手する前に、コアプラットフォーム機能の確保を優先していることを反映しています。組織は通常、コマースプラットフォーム、カタログ管理、アカウントアクセス、およびシステム接続性のライセンシングから導入を開始します。その後、顧客データ、製品データ、価格、注文記録を、プラットフォームと他の内部システム間でどのように移行するかを決定します。この順序により、不可欠な注文プロセスが安定する前に、大規模なカスタマイズに投資するリスクを最小限に抑えることができます。また、導入のこの段階において、ソフトウェアへの支出がサービスへの支出を上回った理由もこれで説明がつきます。
サービス市場は、2026年から2031年にかけてCAGR13.82%で拡大すると予測されています。これは、多くの導入事例において、初期のライセンス購入以上のサポートが必要となるためです。サービスプロバイダーは、組織がERP(企業資源計画)システムを連携させたり、価格ルールを設定したり、アカウント階層を構築したり、承認プロセスをデジタルワークフローに変換したりするのを支援します。また、不完全または不整合な商品説明、顧客記録、契約条件などのデータクレンジングもサポートします。2026年6月、commercetools社は、コマース体験の構築とサードパーティ接続の一元化をより迅速に行うことを目的としたツールを発表しました。SAP、Microsoft Dynamics、NetSuite向けのコネクタを確立しているプロバイダーは、社内の統合リソースが限られている中堅企業のお客様にとって、より適している可能性があります。
2025年、バイヤー向けセルフサービスポータルはモバイルB2Bコマースソフトウェア市場シェアの28.19%を占め、このセグメントにおいて最大の個別チャネルとなりました。製造、流通、卸売企業は、2022年から2025年にかけての投資期間中に、アカウント固有のポータルを広く導入しました。これらのポータルにより、バイヤーは合意済みの価格の確認、関連製品の閲覧、過去の注文履歴の確認、および都合の良いタイミングでリクエストの送信を行うことができます。これらは、顧客が既知の品揃えから繰り返し購入を行い、サポートをほとんど必要としない場合に特に効果的です。しかし、多くの組織では依然として注文の相当な割合を電子メールや電話を通じて受け付けており、ポータルへのアクセスがすべての注文習慣を即座に変えるわけではないことが示されています。
店舗直送およびルートコマースは、2026年から2031年にかけてCAGR14.43%で拡大すると予測されています。消費財や飲料の流通業界では、モバイルネイティブのツールが、紙ベースの営業車販売、ルート会計、および手作業による店舗発注プロセスに取って代わっています。注文の迅速な取り込みは、流通業者が棚の補充や小売業者へのサービスレベルを向上させるのに役立ちます。営業担当者は、通信環境が不安定な場所でも、オフラインアプリケーション、バーコードスキャン、位置情報に基づく訪問スケジュール、ルート計画を活用できます。マーケットプレース、サプライヤーネットワーク、パンチアウトシステムは、より少ない調達チャネルを通じてサプライヤーへのアクセスを一元化したい大規模なバイヤーにとって、依然として重要な役割を果たしています。
地域別分析
2025年、北米はモバイルB2Bコマースソフトウェア市場シェアの34.62%を占めました。米国では、エンタープライズソフトウェアの導入が広く進み、クラウドインフラが確立されており、調達や外勤営業のデジタル化を進める多くの製造業者や流通業者が存在します。こうした状況が、価格、在庫、配送情報へのモバイルアクセスを後押ししています。カナダは、一般的に米国のサプライチェーン基準やエンタープライズリソースプランニング(ERP)の実践に準じています。メキシコでは、製造業者を米国を拠点とする生産ネットワークと結びつけるニアショアリング活動により、需要が高まっています。
南米の市場シェアは依然として小さいもの、ブラジルでは最も先進的な導入が進んでいます。Pix即時決済システムを含むブラジルのモバイル決済インフラは、卸売・流通事業向けの組み込み型決済オプションを支えています。アルゼンチンをはじめとする他の南米諸国は導入の初期段階にあり、主にクラウドベースの卸売発注ツールを利用しています。欧州では、データ居住要件や監査可能性の要件により、ハイブリッド型やオンプレミス型モデルが好まれる傾向があるため、導入の傾向が異なります。ドイツ、英国、フランスは欧州における主要な導入国であり、製造業者や流通業者は、ディーラーネットワーク全体でERP(エンタープライズ・リソース・プランニング)と連携したツールを活用しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR14.18%で拡大すると予測されています。中国は製造業と連動したデジタルコマースの規模拡大に寄与しており、インドは中小企業(MSME)の広範なデジタル化や「デジタル・インディア」プログラムに支えられています。韓国は先進的なモバイルインフラを備えており、ベトナム、インドネシア、タイでは「モバイルファースト」の購買層が増加しています。日本では、人手不足を背景に調達およびサプライヤー管理の自動化が進められており、運営チームへの負担が増大しています。中東およびアフリカ地域での導入は比較的早い段階にありますが、サウジアラビアやアラブ首長国連邦(UAE)はデジタルコマースのインフラに投資している一方、ナイジェリアや南アフリカでは、低帯域幅向けの注文ツールに長期的な可能性が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- B2B購買者のセルフサービスおよびB2Cのような体験へのシフト
- モバイル外勤営業および注文支援のデジタル化
- ERPと連携したリアルタイム価格設定および在庫可視化
- AIを活用した調達、再発注、および商品発見
- クラウド、ヘッドレス、およびコンポーザブル・コマース・アーキテクチャの拡大
- モバイル決済プラットフォームと組み込み型金融サービスの普及
- 市場抑制要因
- レガシーERPのデータ品質と統合の負債
- モバイル詐欺、IDの悪用、およびBYODによるリスク
- 複雑なB2Bの価格設定、承認、および与信ワークフロー
- サプライヤーのデジタル対応力と接続性の格差
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- Commerce Channel別
- バイヤー向けセルフサービスポータル
- 営業担当者によるモバイル注文
- B2Bマーケットプレースおよびサプライヤーネットワーク
- 調達およびパンチアウト・コマース
- 店舗直送とルートコマース
- 展開モデル別
- クラウド
- ハイブリッド
- オンプレミス
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー別
- IT・通信
- BFSI
- 自動車・輸送産業
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 工業製造
- 教育・研究機関
- 政府・行政
- エネルギー・ユーティリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Shopify Inc.
- BigCommerce Holdings, Inc.
- Adobe Inc.
- Salesforce, Inc.
- commercetools GmbH
- Spryker Systems GmbH
- Intershop Communications AG
- VTEX, Inc.
- Sana Commerce B.V.
- Oro, Inc.
- Pepperi Ltd.
- Virto Commerce, LLC
- Elastic Path Software Inc.
- Shopware AG
- Kibo Software, Inc.
- Unilog Content Solutions, LLC
- TrueCommerce, Inc.
- Dynamicweb North America, Inc.
- RepSpark Systems, Inc.
- SCAYLE GmbH