


食品用アミノ酸:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Food Amino Acids - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121583
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、食品用アミノ酸の市場規模は、2025年の95億8,000万米ドルから2026年には97億1,000万米ドルへと拡大し、2031年までに137億5,000万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは7.21%となる見込みです。
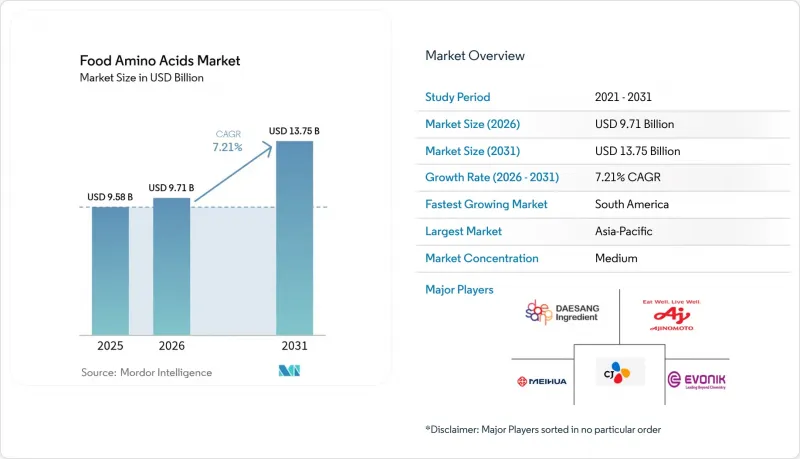
当レポートは、製品種類(必須アミノ酸、非必須アミノ酸)、原料(植物由来発酵、化学合成など)、形態(粉末、液体)、用途(栄養補助食品、乳幼児用栄養食品など)、および地域(北米、欧州、アジア太平洋など)別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の食品用アミノ酸市場の動向と洞察
高タンパク機能性食品の需要増加
健康、ウェルネス、栄養に対する消費者の関心の高まりが、食品用アミノ酸市場の主要な促進要因となっています。筋肉の維持、体重管理、全体的な健康増進など、高タンパク質食の利点に対する認識の高まりを受け、食品メーカーは、健康志向の消費者の変化する栄養嗜好に応えるため、アミノ酸を配合した製品の強化を進めています。2025年の国際食品情報評議会(IFIC)の調査によると、アメリカ人の70%がタンパク質摂取量の増加を目指しており、これは3年間で20%近く増加したことを示しています。さらに、カーギル社の2025年「タンパク質プロファイル」調査によると、栄養表示を確認する消費者の57%が特にタンパク質含有量に関する情報を求めており、日常の食事においてタンパク質が豊富な食品や原材料の重要性が高まっていることが浮き彫りになっています。こうしたタンパク質の需要増加により、飲食品メーカーは、飲料、スナック、ベーカリー製品、乳製品代替品など、多岐にわたる製品にアミノ酸を配合するようになっています。アミノ酸は機能性を高め、タンパク質の品質を向上させ、完全なタンパク質プロファイルの形成に寄与することで、利便性と栄養面での最適化が図られた食品に対する消費者の期待に応えています。健康志向の食生活に向けた世界の動向が拡大し続ける中、アミノ酸を強化した高タンパク機能性食品への需要はさらに高まると予想され、食品用アミノ酸市場の持続的な拡大を支えると見込まれます。
スポーツ栄養および栄養補助食品における利用の拡大
フィットネス、運動能力、そして全体的な健康への関心の高まりが、スポーツ栄養や栄養補助食品におけるアミノ酸への需要を大幅に押し上げています。アミノ酸は機能性成分として重要な役割を果たし、筋肉の回復、持久力、パフォーマンスの向上を助けます。これらは、プロテインパウダー、エナジーバー、即飲型飲料、そしてアクティブな成人向けに設計された専門的なサプリメントに広く使用されています。2023年11月から2024年11月の間に、イングランドの成人の63.7%が、週に150分以上の中程度の強度の身体活動を行うという最高医療責任者(CMO)のガイドラインを遵守しており、これは約3,000万人に相当します。この高い身体活動レベルは、フィットネスの成果を最適化するための栄養製品を求める、健康意識の高い人口が相当数存在することを示しており、それによってアミノ酸を豊富に含む製品の普及が促進されています。消費者が定期的な運動を補完する機能性栄養にますます注目する中、食品メーカーやサプリメントブランドは、この高まる需要に応えるため、多様な製品形態にアミノ酸を取り入れています。この動向は今後も続くと予想され、アミノ酸は成長を続けるスポーツ栄養および栄養補助食品市場において、基本的な成分としての地位を確立することになるでしょう。
主要原料価格の変動
主要原料価格の変動は、市場にとって大きな課題となっています。大豆、トウモロコシ、その他の農産物を含む原材料コストの変動は、アミノ酸の生産コストに直接影響を及ぼします。こうした価格変動は、予測不可能な気象条件、地政学的緊張、貿易政策の変更などの要因によって影響を受けます。原料価格のこのような変動は、メーカーが安定した利益率や価格戦略を維持することを困難にし、ひいては市場の成長を抑制しています。さらに、バイオ燃料や動物用飼料といった他の産業におけるこれらの原料の需要増加は、競合を激化させ、価格の不安定さを助長しています。この競合はしばしば供給不足を招き、メーカーはより高い価格を支払うことを余儀なくされます。その結果、生産スケジュールが乱れたり、運営コストが上昇したりする可能性があります。価格の安定性が欠如していることは、食品用アミノ酸市場における企業の長期的な計画立案や投資判断を複雑にしています。
セグメント分析
2025年には非必須アミノ酸が市場シェアの54.27%を占めましたが、必須アミノ酸は2026年から2031年にかけてCAGR8.88%で成長すると予測されています。この成長の原動力となっているのは、乳児用調製粉乳メーカーが改訂されたコーデックス・アリメンタリウス(食品規格)のガイドラインに適応していることです。この改訂により、早産児向け調製粉乳におけるトリプトファンの最低濃度が、100キロカロリーあたり17ミリグラムから22ミリグラムに引き上げられました。さらに、フェニルアラニンはアスパルテームの合成において重要な役割を果たしており、トレオニンは炎症性腸疾患の患者向け臨床栄養調製粉乳での使用が拡大しています。対照試験により、トレオニンの補給によって腸管バリア機能が35%向上することが実証されています。
非必須アミノ酸、特にグルタミン酸とアスパラギン酸は、依然としてうま味調味料用途において主要な位置を占めており、アジアの調味料産業に不可欠な存在です。2025年のグルタミン酸の市場シェアは、醤油、オイスターソース、インスタントラーメンの調味料パックなどの製品において、酵母エキスの10分の1のコストでうま味を提供していることを如実に示しています。FDA 21 CFR Part 172や欧州食品安全機関(EFSA)の食品添加物データベースを含む規制の枠組みにより、ほとんどの食品カテゴリーにおいてグルタミン酸およびアスパラギン酸の使用に制限はありません。この規制上の安定性により、必須アミノ酸の需要が徐々に伸びている状況下でも、一貫した需要基盤が確保されています。
2025年の供給量の41.48%を占める植物由来の発酵法は、トウモロコシ由来のブドウ糖やサトウキビ由来の原料に依存しており、リジン、トレオニン、およびグルタミン酸の主要な生産方法であり続けています。この優位性は、確立された規模の経済と、30年以上にわたる規制当局の承認によるものです。このプロセスでは、トウモロコシ、サトウキビ、その他の炭水化物が豊富な原料などの植物由来原料を利用し、微生物によるプロセスを通じてアミノ酸を生産します。コスト効率の良さ、拡張性、既存の生産施設との互換性から支持されており、大規模なアミノ酸製造において好まれる手法となっています。さらに、植物由来の発酵は、自然で持続可能な生産方法を求める消費者の需要の高まりにも合致しており、市場での採用をさらに後押ししています。
対照的に、DNA合成コストの低下やAIを活用した菌株工学の進歩に支えられた精密発酵は、市場で最も急成長しているセグメントであり、CAGRは9.36%となっています。この手法では、遺伝子組み換え微生物を用いて、高い精度、純度、効率で特定のアミノ酸を生産します。プレシジョン発酵は、アミノ酸生産に特化した最適化された微生物株の開発を促進する合成生物学の進歩により、勢いを増しています。さらに、従来の方法では入手が困難な希少アミノ酸や特殊アミノ酸を生産する柔軟性も備えています。
地域別分析
2025年、アジア太平洋地域は32.18%という大きな市場シェアを占めており、これは同地域の統合されたサプライチェーン能力と、バイオテクノロジーに対する政府の強力な支援を反映しています。しかし、この優位性には、貿易摩擦や規制当局による監視の強化といった課題があり、世界の生産能力を支配する中国のサプライヤーにとって不確実性をもたらしています。同地域における主な成長要因としては、健康意識の高まり、都市化、そして高品質な栄養を好む中産階級の拡大が挙げられます。インドのニュートラシューティカル市場は拡大しており、日本は先進的な発酵技術で知られていますが、中国の大規模な製造能力はこれらの要素を統合し、アミノ酸の生産と消費のための包括的なエコシステムを構築しています。
南米は2026年から2031年にかけて、CAGR8.15%で成長すると予測されており、これは全地域の中で最も高い数値です。ブラジルとアルゼンチンは、豊富な大豆やサトウキビの原料を活用し、発酵設備への外国直接投資を誘致しています。さらに、中産階級の拡大に伴い、栄養強化食品に対する国内需要も増加しています。ブラジルは、農業資源に支えられた強固な発酵インフラを背景に、アミノ酸生産の拡大に向けた好位置にあります。アルゼンチンでは、成長を続けるニュートラシューティカル市場が、特殊なアミノ酸配合への需要を牽引しています。
北米と欧州は、食品用アミノ酸市場において引き続き重要な役割を果たしています。北米は、高度な研究開発能力、確立された栄養補助食品産業、そして機能性食品に対する消費者の関心の高まりという恩恵を受けています。欧州もまた、成熟した市場インフラと、食品・栄養分野におけるイノベーションへの注力を活かし、大きく貢献しています。中東およびアフリカは、絶対的な市場規模こそ小さいもの、二桁の成長を遂げています。湾岸協力会議(GCC)加盟国は食料安全保障の取り組みに投資しており、ナイジェリアやエジプトは輸入への依存度を低減するため、国内での乳児用調製粉乳の生産を拡大しています。こうした動向が、同地域の食品用アミノ酸市場の成長を牽引しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高タンパク機能性食品の需要増加
- スポーツ栄養や栄養補助食品における利用の増加
- 植物由来の食事の普及により、完全なタンパク質プロファイルを実現するためのアミノ酸の使用が拡大しています
- 風味向上を目的とした食品添加物としてのアミノ酸の使用増加
- 乳児用調製粉乳への栄養強化の義務化
- 微生物発酵および酵素生産技術の進歩
- 市場抑制要因
- 主要原料価格の変動
- 純度・アレルゲンに関する厳格な規制
- 特殊必須アミノ酸における需給の不均衡
- 発酵プラントにおける環境および悪臭に関するコンプライアンスリスク
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 種類別
- 必須アミノ酸
- リジン
- メチオニン
- トリプトファン
- フェニルアラニン
- トレオニン
- その他
- 非必須アミノ酸
- グルタミン酸
- アスパラギン酸
- プロリン
- その他
- 必須アミノ酸
- 原料別
- 植物由来発酵
- 化学合成
- 精密発酵
- 形状別
- 粉末
- 液体
- 用途別
- 栄養補助食品
- スポーツ・パフォーマンス栄養
- 機能性飲料
- ベーカリー・菓子類
- 乳幼児用栄養食品
- 医療・臨床栄養
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- シンガポール
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Ajinomoto Co., Inc.
- Evonik Industries AG
- Meihua Holdings Group Co., Ltd.
- CJ CheilJedang Corporation
- Sumitomo Chemical Co., Ltd.
- Kyowa Hakko Bio Co. Ltd
- Daesang Holdings Co., Ltd.
- Global Bio-Chem Technology Group
- Wuxi Jinghai Amino Acid Co., Ltd.
- AMINO GmbH
- Sichuan Tongsheng Amino Acid Co., Ltd.
- Shijiazhuang Jirong Pharmaceutical Co., Ltd.
- Vinstar Biotech Pvt Ltd
- Vizag chemical
- Hexon Laboratories Private Limited
- 7HILL AGROTECH
- AB Enterprises
- Hebei Huanwei Biotech Co.,Ltd
- Brova Limited
- Foodchem International Corporation
第7章 市場機会と将来の展望



