


小売自動化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Retail Automation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121374
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、小売自動化市場の規模は、2025年の232億5,000万米ドルから2026年には261億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 12.38%で推移し、2031年には468億3,000万米ドルに達すると予測されています。
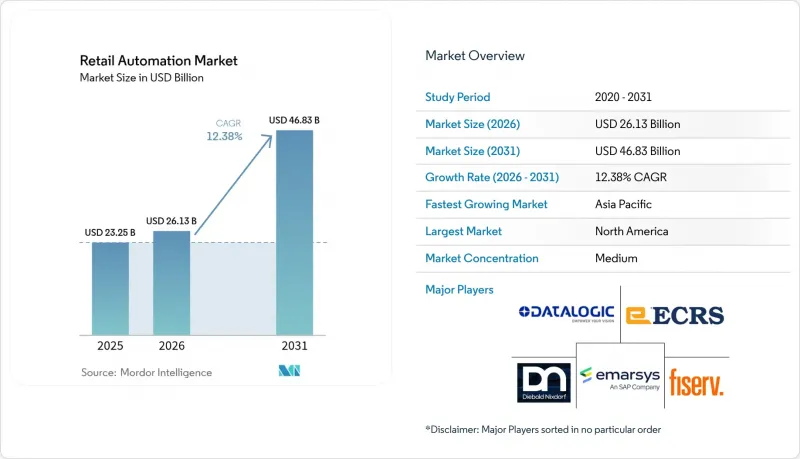
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、エンドユーザー(食料品、一般商品、ホスピタリティ)、導入(店舗内フロントエリア、バックストア/倉庫、その他)、技術(POS(販売時点情報管理)システム、セルフチェックアウトキオスク、その他)、店舗形態(スーパーマーケット、ハイパーマーケット、その他)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の小売自動化市場の動向と洞察
質の高い迅速なサービスへの需要の高まり
買い物客は、店舗の付随的な要素よりも、スピードと正確性をますます重視するようになっています。AIを活用したレジレーンにアップグレードした小売業者によると、取引時間が約40%短縮され、繁忙時の処理能力が向上しています。小規模チェーン店では、来店客数に応じて拡張可能なモジュール式のPOSパッケージへの移行が進んでいます。このモジュール式構造により参入障壁が低減され、独立系店舗でも全国規模の小売業者が提供するサービスレベルに追いつくことが可能になっています。満足度の向上は測定可能な顧客ロイヤリティの向上につながっており、今後2年間、店舗全体の自動化は戦略的な優先課題となっています。そのため、小売自動化市場では、顧客の待ち時間が長くなるたびに、導入サイクルがさらに加速しています。
小売・eコマース事業者間の成長と競合
実店舗は、ほぼ即時配送やパーソナライズされたプロモーションを提供する、攻撃的なオンライン競合他社に直面しています。オンラインと店舗の在庫を統合するオムニチャネル・コマース・プラットフォームが、戦略的に重要になりつつあります。POS端末は、ウェブサイト、アプリ、あるいは売り場内のQRコードから発生する注文を処理する、統合型コマースハブへと進化しています。サードパーティのマーケットプレースを立ち上げる小売業者は、販売者の自動オンボーディングや手数料の照合など、新たな自動化の使用事例を生み出しています。一方、デジタルファーストのブランドが実店舗のショールームを開設する際には、オンラインで慣れ親しんだリアルタイムの在庫精度を維持するために、スマートシェルフやRFIDを導入しています。こうした交差するビジネスモデルが、小売自動化市場の潜在的な顧客基盤を拡大させています。
高いハードウェア故障率
小売用機器は、温度変動が激しく、ほこりの多い環境下でほぼ連続して稼働することが多く、その結果、部品の疲労が生じます。セルフチェックアウト用スキャナーは、有人レジに比べてダウンタイムが長く、列に並んでいた顧客の離脱やサービスデスクの混雑を引き起こしています。1分間の停止でも、売上高の損失やブランド価値の低下により、大規模なスーパーマーケットには数千単位のコストが発生する可能性があります。メーカーは堅牢なセンサーや遠隔診断機能を組み込んでいますが、予備部品のサプライチェーンが整っていない新興市場では、依然として深刻な問題となっています。こうした信頼性の問題は、短期的な発注サイクルを抑制し、小売自動化市場において、メンテナンスのリスクをサプライヤーに移転させるサービスレベル契約(SLA)への移行を促しています。
セグメント分析
小売業者がPOS端末、キオスク、RFIDゲートウェイを導入した結果、2025年の売上高のうちハードウェアが59.20%を占めました。しかし、ソフトウェア・サービスは、2031年までにCAGR13.28%で成長し、ハードウェアを上回ると予測されています。クラウド導入により、断続的なハードウェアの更新ではなく、継続的な機能更新が可能になったことで、ソフトウェアサブスクリプションの市場規模は拡大しています。オープンAPI対応のハードウェア設計により、サードパーティの開発者が分析機能、ロイヤリティエンジン、決済ウォレットを組み込めるようになり、従来のコンポーネントの境界線が曖昧になっています。
データ駆動型の業務運営への注目が高まる中、AIを活用した需要予測や損失防止を提供するSaaSプロバイダーが恩恵を受けています。マネージドサービス契約には、稼働時間の保証、セキュリティパッチ、予知保全がセットで含まれており、支出が資本支出から運営費へとシフトしています。小売業者が実店舗の規模を合理化する中、クラウドオーケストレーションと連携したモジュール式の什器が柔軟性を提供しています。その結果、堅牢なハードウェアとスケーラブルなプラットフォームを組み合わせたソリューションベンダーがシェアを拡大しています。
食料品チェーンは、買い物かごあたりの売上高の変動が大きく、利益率が低いためプロセスの効率化が求められており、2025年の売上高の48.10%を占めています。マイクロフルフィルメントシステム、電子棚札、スマートスケールは、このセクターの自動化ロードマップの中核をなしています。小売自動化市場における食料品セクターのシェアは引き続き大きな割合を占めると予想されますが、ホスピタリティ事業者こそがCAGR13.31%という最も急速な伸びを示しています。クイックサービスレストランでは、人件費の圧力やスピードへの期待に対応するため、注文キオスク、キッチンディスプレイシステム、調理用ロボットの導入が進んでいます。
ホテル業界では、モバイルチェックイン、デジタルキー、リネンやルームサービストレイを運ぶサービスロボットが導入されており、業界を横断した技術の波及がうかがえます。一般雑貨・専門小売セクターでは在庫可視化の自動化が進んでいますが、その成長ペースは食料品やホスピタリティ業界に比べて緩やかです。業界固有のワークフローに合わせたソリューションを提供するベンダーは、使用事例が拡大するにつれて、さらなるビジネスチャンスを獲得することになるでしょう。
地域別分析
北米は2025年の売上高の34.60%を占めました。高い賃金水準、早期導入の文化、そして強固なベンダーエコシステムが、同地域の主導的地位を支えています。小売業者は、2026年までに普及が見込まれるコンピュータビジョン搭載のPOSレジレーンの試験運用を行っています。スキャナー内部でのエッジAI処理により、遅延が軽減され、データセンターへの依存度が低下します。プライバシー規制や在庫減少への懸念が、無制限な導入を抑制していますが、イノベーションのパイプラインは依然として健全です。
アジア太平洋地域は、予測CAGR 13.72%で最も急速に成長している地域です。中国はモバイルウォレット専用店舗やロボットを活用したマイクロ倉庫の先駆者であり、一方、インドではeコマースの急成長が倉庫自動化の需要を後押ししています。地域内の施設における自律移動ロボットの普及率は、5年以内に27%から92%に上昇すると予測されており、省力化機器への需要の高さが浮き彫りになっています。低帯域幅の環境でも動作するエッジAIチップの導入により、地方への展開が進み、小売自動化市場のリーチが拡大しています。
欧州は、エネルギー効率の高いシステムや循環型包装に投資する西側諸国に牽引され、大きなシェアを占めています。東側市場も、賃金の上昇や国境を越えたチェーン店の近代化に伴い、急速に追い上げています。厳格なデータ保護規制がコンピュータビジョンの導入を左右しており、ベンダーはデバイス上での匿名化機能の実装を迫られています。南米、中東・アフリカは、現時点では規模は小さいもの、長期的には大きな可能性を秘めています。ブラジルでは、税制改革が進められており、現金からデジタル決済への移行が促進されています。一方、湾岸諸国では、物流の自動化と非接触型決済インフラを組み合わせたスマートシティ小売プロジェクトへの資金提供が行われています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 質の高いサービスと迅速なサービスに対する需要の高まり
- 小売・eコマース事業者間の成長と競合
- 人手不足と賃金上昇が、セルフチェックアウトの導入を加速
- 小売メディアの収益化がPOSデータの統合を推進
- 市場抑制要因
- ハードウェアの故障率の高さ
- セルフチェックアウトでの不正利用の増加により、導入の一時停止を余儀なく
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア・サービス
- エンドユーザー別
- 食料品店
- 一般商品
- ホスピタリティ
- 導入別
- 店舗フロントエリア(売場)
- バックストア/倉庫
- オムニチャネルフルフィルメント/ マイクロフルフィルメントセンター
- 技術別
- POSシステム
- セルフチェックアウトキオスク
- RFID/バーコード
- ロボティクス/AMR
- 店舗形態別
- スーパーマーケット
- ハイパーマーケット
- コンビニ/ガソリンスタンド
- 百貨店
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Datalogic S.p.A
- Diebold Nixdorf Inc.
- NCR Corporation
- Honeywell International Inc.
- Toshiba Tec Corp.
- Fujitsu Ltd.
- Zebra Technologies Corp.
- Posiflex Technology Inc.
- RapidPricer B.V.
- Fiserv Inc.
- Oracle Corp.(Retail Solutions)
- SAP SE(Retail Automation)
- ECR Software Corp.
- Emarsys(SAP subsidiary)
- SES-imagotag SA
- Pricer AB
- Avery Dennison Corp.(RFID)
- Checkpoint Systems Inc.
- PTC Inc.(Retail AR/IoT)
- KUKA AG(Retail Robotics)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日