


DC配電ネットワーク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
DC Distribution Network - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121371
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、直流(DC)配電ネットワーク市場の規模は2026年に212億4,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR8.13%で拡大し、2031年には314億米ドルに達すると見込まれています。
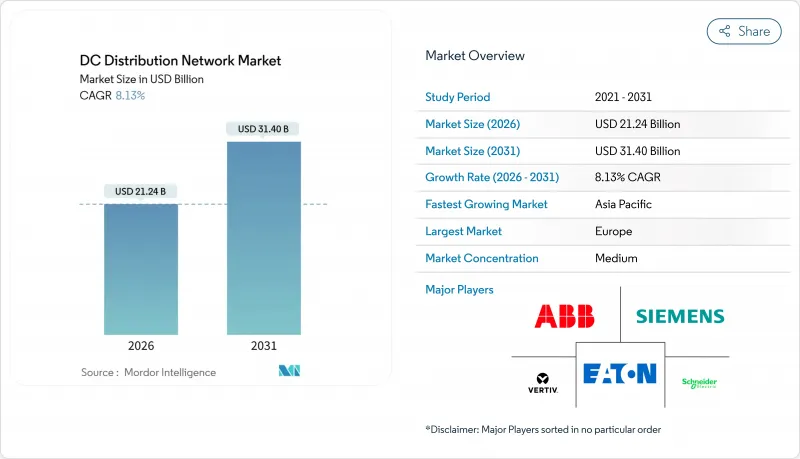
本レポートは、技術別(DC-DCコンバータ、DC遮断器、高度制御システム、その他)、電圧レベル別(低電圧、中電圧、高電圧)、用途別(データセンター、通信および遠隔地にある携帯電話基地局、商業・公共施設、EV急速充電インフラなど)、地域別(北米、欧州、アジア太平洋、南米など)に分類されています。
世界の直流配電ネットワーク市場の動向と洞察
再生可能エネルギーの導入拡大がLVDCおよびMVDCマイクログリッドを加速
太陽光や風力発電設備では、AC結合トポロジーにおいて最大12%に達するインバータ損失を排除するため、バッテリーやDCフィーダーとの組み合わせがますます増えています。中国では2024年に217GWの太陽光発電容量が新設されましたが、その多くは遠隔地の省で導入されたもので、そこではMVDCマイクログリッドが長いAC送電線や昇圧変圧器を迂回しています。インドが2025年までにLVDCマイクログリッドを用いて1万の村に電力を供給する計画では、屋上太陽光発電、リン酸鉄リチウム電池、DC家電を組み合わせ、12億米ドルの資金が投入されています。ラジャスタン州における500 kWの設備では、インバーター段を排除し、銅線の断面積を削減することで、同等のACシステムと比較して均等化発電コストを22%低減しました。島国各国もこれに追随し、小規模グリッドにおける長年の技術的障壁であったAC位相の同期を必要とせずに、ディーゼル発電、太陽光発電、蓄電システムを統合しています。その結果、新興経済国全体で直流配電ネットワーク市場のソリューションの導入が加速しています。
ハイパースケールデータセンターの急増に伴い、380 V LVDCバスアーキテクチャが採用されています
Meta、Microsoft、Googleの各社は、サーバーラックの電力損失と空調要件を削減するため、380 V LVDCへの移行を進めている複数のハイパースケール施設を運用しています。ローレンス・バークレー国立研究所の試算によると、480 V ACと比較して配電損失が15~20%削減され、20 MWの施設では年間200万米ドルのコスト削減につながることが明らかになりました。Vertiv社とシュナイダーエレクトリック社は、リチウムイオン電池をバスに直接統合したモジュラー型LVDCシェルフを発売しました。これにより、1ミリ秒未満のフェイルオーバーが可能となり、UPSの設置面積を40%削減できます。シンガポールのデータセンター規制では、現在、電力使用効率(PUE)を1.3未満とすることが義務付けられていますが、LVDCを採用することでこの基準をより容易に満たすことができます。このアーキテクチャの広範な普及により、DC配電ネットワーク市場の中期的な成長軌道がさらに強固なものとなっています。
建物レベルのDC配線に関する分散した法規制と規格
建築家は、60 V DCを超える電圧について規定していない規則が多い、さまざまな管轄区域の寄せ集めのような状況に対応しなければならず、プロジェクトごとに承認を得る必要があり、これによりスケジュールに6ヶ月から12ヶ月の遅れが生じています。ブラジルのABNT規格には依然としてIEC 63290が盛り込まれておらず、南アフリカでは、現代のLVDCトポロジーが普及する以前の古い条項が参照されています。米国の保険引受会社は、アークフラッシュのリスクプロファイルが不確実であることを理由に、DC設備に対して15~20%高い保険料を設定しています。こうした不整合により、DC配電ネットワーク市場、特に改修プロジェクトへの資本流入が鈍化しています。
セグメント分析
DC-DCコンバータは、600~800 Vの太陽光アレイ、400~750 Vのバッテリーストリング、および380 Vまたは750 Vの配電バスを調和させるインターフェースとして、2025年の売上高の39.7%を占め、双方向の電力フローとグリッドサービスによる収益源を確保しています。2025年には、炭化ケイ素(SiC)MOSFETの設計により効率が98%以上に押し上げられ、熱損失と冷却負荷が削減されました。DC配電ネットワーク市場において、DC遮断器は2番目に大きなシェアを占めており、2024年に導入された2ミリ秒未満のソリッドステート遮断技術がこれを後押ししています。高度な制御ソフトウェアは、ハードウェアの上に予知保全と収益最適化の層を加え、管理されていないシステムに比べて最大18%高い内部収益率を実現します。二次機器、コンタクタ、ヒューズ、メーターは、通信シェルターや防衛前哨基地などの特殊用途に供給される15億米ドルのニッチ市場を構成しています。
窒化ガリウムデバイスの成熟に伴い、より明るい見通しが広がっており、長期的には直流配電ネットワーク市場を再構築する可能性のある、効率99%のメガワット級コンバーターへの道が開かれています。また、ベンダー各社は、機器の経年劣化を予測し、状態に基づく保守をスケジュールするデジタルツインを統合しており、これは99.999%の稼働率要件に直面するデータセンター運営事業者から高く評価されている機能セットです。中国のサプライヤーは、リチウム鉄リン酸塩電池とコンバーターをセットで販売しており、その価格は欧州製品より25%も安いという積極的な価格設定により、東南アジアや中東での市場浸透を加速させています。とはいえ、故障電流制限器など知的財産権が重要な分野では、依然として欧州の既存企業が支配的な地位を占めています。
地域別分析
2025年の欧州のシェア40.8%は、一貫した政策、容易に利用可能な補助金、およびパワーエレクトロニクス製造における深い技術的専門知識を反映しています。ドイツ連邦経済・気候行動省は、直流(DC)マイクログリッドへの補助金を2027年まで延長し、商業施設および産業施設向けに2億ユーロを割り当てました。北欧の電力会社は、洋上風力発電の集電にMVDC(中電圧直流)リンクを採用しており、これによりプラットフォームの重量を30%削減し、設置リスクを低減しています。フランスでは、50の政府庁舎を380 V LVDCに改修し、20%の省エネを実現する計画であり、英国の送電網運営者は、従来の送電網のアップグレードにかかる10億ポンドの費用を先送りするため、MVDC相互接続を計画しています。「建物のエネルギー性能に関する指令」に基づく政策の整合性により、承認サイクルが短縮され、国境を越えた機器調達が促進され、直流配電ネットワーク市場が拡大しています。
中国がMVDC産業団地の規模を拡大し、インドが農村部でLVDCマイクログリッドを展開する中、アジア太平洋地域はCAGR9.6%を記録すると予測されています。中国国家電網は2025年、江蘇省および広東省の工業地帯全域に直流フィーダーを整備するため32億米ドルを投資し、国内サプライヤーの優位性を確固たるものにしました。インドのエネルギー効率局は、財政的インセンティブを性能に連動させるマイクログリッド向けスター評価制度を導入し、設計基準を引き上げるとともに、再現性を確保しています。日本と韓国では、ピアツーピア(P2P)のエネルギー取引を支援するため、スマートシティ向け低電圧直流(LVDC)の実証実験が進められています。一方、オーストラリアでは、遠隔地の鉱山向けに中電圧直流(MVDC)に資金を投入し、ディーゼルへの依存度を40%削減しています。地域での普及は、欧州からの輸入品に比べて20~30%割引で統合パッケージを販売する、中国のコンバータおよび開閉装置メーカーによる積極的な価格戦略によってさらに加速されています。
北米は2025年の売上高の22%を占めていますが、その進展にはばらつきが見られます。50カ所の新規ハイパースケールデータセンターがLVDCを採用した一方で、商業ビルプロジェクトは、規制の断片化や電力会社の慎重な姿勢により停滞しています。カリフォルニア州の「自家発電奨励プログラム」では、重要施設におけるDCマイクログリッドに2億米ドルを割り当てており、一方カナダでは、遠隔地の先住民コミュニティにおいてディーゼル発電に代わるものとしてLVDCを支援しています。メキシコでは、自動車輸送回廊においてMVDCの試験運用が行われていますが、規制上の不確実性が民間投資の妨げとなっています。南米および中東・アフリカは、規模は小さいもの成長著しい市場です。ブラジルでは2024年に初のMVDCマイクログリッドが承認され、アラブ首長国連邦(UAE)では、マスダール・シティの380V LVDC基幹網が500棟の建物まで拡張されました。これらの動向は、地域によってばらつきはあるもの、直流配電ネットワーク市場が着実に拡大していることを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生可能エネルギーの導入拡大により、LVDCおよびMVDCマイクログリッドの展開が加速しています
- ハイパースケールデータセンターの急増に伴い、380 V LVDCバスアーキテクチャが採用されています
- EV向け急速充電回廊には、高出力の直流バックボーンが求められています
- エネルギー効率規制により、AC/DC変換時の損失が削減されます
- 商業ビルにおける380 V DCの標準化(IEC 63290)が、プラグアンドプレイ型エコシステムの実現を可能にします
- 重工業分野におけるMVDCの電化が、銅の使用量と設置面積の削減を促進しています
- 市場抑制要因
- 建物レベルのDC配線に関する規格・基準のばらつき
- 直流定格の保護装置および開閉装置の初期コストが高め
- 施設所有者における旧式空調設備の資産ロックイン
- 新興MVDCプロジェクトにおけるDC熟練人材の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- DC-DCコンバータ
- 直流遮断器
- 高度制御システム
- その他
- 電圧レベル別
- 低電圧(1 kV以下)
- 中電圧(1 kV~15 kV)
- 高電圧(15 kV~150 kV)
- 用途別
- データセンター
- 通信および遠隔地の携帯電話基地局
- 商業・公共施設
- 産業施設
- EV急速充電インフラ
- 軍事・防衛
- 再生可能エネルギーおよび蓄電
- 輸送・モビリティ
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
- Hitachi Energy Ltd.
- General Electric Co.
- Mitsubishi Electric Corp.
- Prysmian Group
- Delta Electronics, Inc.
- Nextek Power Systems, Inc.
- Alpha Technologies Ltd.
- Secheron SA
- TE Connectivity Ltd.
- Johnson Controls International plc
- Huawei Technologies Co.
- Legrand SA
- Chint Group
- Littelfuse, Inc.
- Socomec Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日