


中東・アフリカの直流配電網:市場シェア分析、産業動向、統計、成長予測(2025年~2030年)
Middle-East and Africa DC Distribution Networks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1628819
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
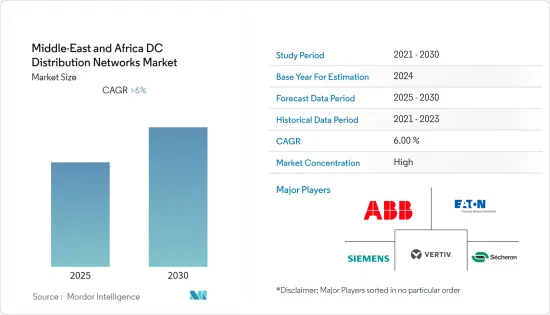
中東・アフリカの直流配電網市場は予測期間中に6%を超えるCAGRで推移する見込み。
市場は2020年にCOVID-19の悪影響を受けました。現在、市場は流行前のレベルに達しています。
主要ハイライト
- 長期的には、再生可能エネルギーセグメントの成長、蓄電池との互換性、周波数の異なるシステム間での電力共有など交流配電に対する優位性などの要因が、予測期間中の市場を牽引するとみられます。
- その一方で、一般的な配電網に比べて初期コストが高く、複雑であることが市場の成長を妨げると予想されます。
- 電気自動車(EV)急速充電システムは、環境問題への関心の高まりと直流インフラに対する需要の増加により、大きな需要が見込まれます。これらは直流配電網市場にとって長期的なビジネス機会と見られています。
- 電力需要の増加に伴い、サウジアラビアは予測期間中に中東・アフリカの直流配電網市場を独占すると予想されます。
中東・アフリカの直流配電網市場の動向
著しい成長を遂げる電気自動車(EV)急速充電システム
- 電気自動車(EV)充電システムセグメントは、電気自動車の普及拡大、中東・アフリカ諸国における政府の支援施策など、多くの要因によって活況を呈しています。さらに、石油は限られた資源と考えられており、電気のような代替輸送燃料源は賢い投資であるだけでなく、避けられないものでもあります。
- 中東・アフリカにおけるバッテリー式電気自動車(BEV)の販売台数は、2021年上半期に7,600台に達しました。バッテリー電気自動車(BEV)やプラグインハイブリッド電気自動車(PHEV)を含むプラグイン電気自動車(PEV)の台数は増加しており、これが予測期間中の直流配電網市場を牽引すると予想されます。
- マイクログリッドなどのパワーエレクトロニクス技術の開発は、ほとんどが配電網に接続されています。電力産業では、軟質な直流配電網が、統合コストや建設コストの削減、エネルギー削減の損失、高い信頼性で注目されています。
- 適切な充電設備に対する需要は、予測期間中に増加すると予想されます。EVは航続距離に制限があり、再充電までの走行距離は通常330マイルまでであるため、この種の自動車の成功には充電インフラの必要性が不可欠です。しかし、現在の市場シナリオでは、充電ステーションの利用率は低く、特に直流では初期費用が比較的高いため、経済的な投資としてはまだ成立していないです。
- 2022年6月、アラブ首長国連邦のエネルギーインフラ省は、超高速EV充電器を設置する契約をシーメンス技術と締結しました。シーメンスのSicharge D 160 kW超高速充電器10基が、ラスアルハイマ、アジュマーン、ウムアルクワイン、フジャイラの高速道路に設置されます。変化する市場の需要に対応するため、充電器は最大300kWまで拡大可能で、最大2本の充電ケーブルを追加できる外部ディスペンサーを追加して拡大することができます。
- したがって、前述の要因に基づき、電気自動車の急速充電システムは、予測期間中、中東・アフリカの直流配電網市場で大きな需要を確認する可能性が高いです。
市場需要を牽引するサウジアラビア
- サウジアラビアの電力部門は成長軌道にあり、電力需要の増加に対応するために競争しています。同国では、国営サウジ電力会社(SEC)の解体を含め、電力部門の民営化を主目的とした電力部門の構造改革が進められています。ピーク負荷11万MWを賄うため、2022年までに電力部門に1,300億米ドル以上の投資が見込まれています。
- この市場を牽引する主要動向は、配電効率の向上、直流に依存するインフラ需要の増加、再生可能エネルギー源と需要地のミスマッチです。さらに、直流システムは可変周波数で動作することができ、直流アーキテクチャは交流よりもシンプルで、スペース、機器、設置、メンテナンスが少なくて済みます。
- ピーク時の電力需要に対応するため、サウジアラビアは湾岸協力会議のプロジェクトを主導し、加盟国の送電網をつないです。さらに、サウジアラビアは380kV、60Hzで送電網を運営しているが、湾岸協力会議の他の5カ国は400kV、50Hzを使用しています。相互接続されている国の電力が非同期であることを踏まえ、最適な解決策はHVDC相互接続を追加することでした。
- サウジアラビアの2021年の発電量は、2020年より5.5%多い356.6TWhでした。発電量は、住宅、商業、工業部門からの需要の増加により、近年増加傾向にあった。
- HVDCによる国境を越えた送電網の相互接続とは別に、サウジアラビアの送電網を強化し、地域を380kV送電線で相互接続するプロジェクトがいくつか計画されています。この相互接続により、今後数年間は直流配電システムの需要が増加します。
- 以上の点から、サウジアラビアは予測期間中、中東・アフリカの直流配電網市場を独占すると予想されます。
中東・アフリカの直流配電網産業の概観
中東・アフリカの直流配電網市場は統合されています。主要参入企業には、Eaton Corporation PLC、Vertiv Group Corp、Siemens AG、ABB Ltd、Secheron SAなどがあります(順不同)。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場概要
- イントロダクション
- 2027年までの市場規模と需要予測(単位:100万米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- エンドユーザー
- 遠隔セルタワー
- 商業ビル
- データセンター
- EV急速充電システム
- その他
- 地域
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- ABB Ltd
- Siemens AG
- Vertiv Group Corp.
- Eaton Corporation PLC
- Johnson Controls Inc.
- Secheron Sa
- Mobisol GmbH
- Allis Electric Co., Ltd.
第7章 市場機会と今後の動向
中東・アフリカの直流配電網:市場シェア分析、産業動向、統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日