


北米の直流配電網:市場シェア分析、産業動向、成長予測(2025~2030年)
North America DC Distribution Network - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 1635516
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
北米の直流(DC)配電網市場は予測期間中にCAGR 7.83%を記録する見込み。
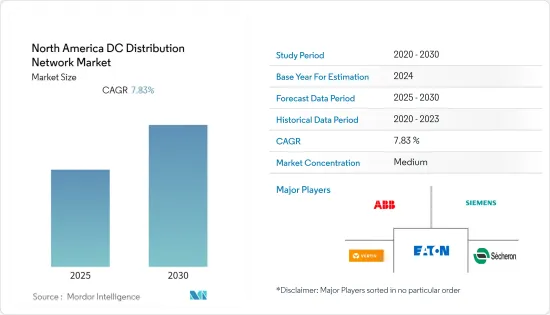
市場は2020年のCOVID-19パンデミックによってマイナスの影響を受けました。現在、市場はパンデミック前のレベルに達しています。
主要ハイライト
- 長期的には、再生可能エネルギーセグメントの成長や蓄電池との互換性、周波数の異なるシステム間での電力融通など交流配電に対する優位性などの要因が、予測期間中の北米市場を牽引するとみられます。
- 逆に、一般的な配電網に比べて初期コストが高く、複雑であることが市場の成長を妨げると予想されます。
- 直流配電網は、スマートグリッドの将来的な側面に関する不可欠な要素と考えられており、それによって太陽エネルギーが直流を発生させるため、直流配電が増加します。
- 予測期間中、米国が北米の直流配電網市場を独占すると見られています。
北米の直流配電網市場動向
市場を独占する低・中電圧セグメント
- 低・中電圧直流配電ネットワーク(DC750ボルトまで)は、それ以上電圧を下げることなく利用できる電圧レベルで動作します。低張力(LT)または二次配電網としても知られています。低・中電圧配電網は、配電変圧器から消費者のエネルギー・メーターまで電力を運びます。
- 一般的な低・中電圧配電網には、配電、電圧変換、電気系統内の電気回路の保護を行う複数の装置が必要です。低・中電圧配電網の電圧レベルは、通常、電気器具の一次電圧に等しいです。LV配電網は3相4線式配電網です。
- 低・中電圧直流配電網を利用する主要エンドユーザー産業の1つは、電気自動車(EV)の充電インフラです。低・中DC配電網は、ACからDCへの変換プロセスを完全にバイパスし、充電を直接バッテリーに送ることができます。
- データセンターのエンドユーザーは、クラウドストレージアプリケーションで利用される主要コンポーネントであり、スマートグリッドやスマート輸送など、あらゆる業務のデジタル化に不可欠な部分であるため、推定・予測期間中、最大かつ最も急成長しているセグメントの1つです。低・中電圧直流配電網は、電力会社から得た交流電力を直流電力に変換するために最新のデータセンターで使用され、交流配電網よりもスペースや機器の設置が少なくて済みます。
- 2022年1月現在、データセンターの市場規模は米国(2,701台)が最大で、ドイツ(487台)、英国(456台)がこれに続きます。例えば、Googleは2022年4月現在、データセンターとオフィスに95億米ドルを投資する戦略の一環として、ネブラスカ州に新しいデータセンターを建設しています。また、Amazon、Microsoft、Ciscoといった企業も米国でのデータセンターインフラ増強計画を発表しています。このような状況は、データセンターの大幅な開発をもたらし、調査期間中にUPSの高い需要を生み出すと考えられます。そのため、様々な産業でビッグデータやIoT技術の採用が増加しており、地域のデータ生成量が多くなっています。したがって、データセンターの拡大により、予測期間中に低・中電圧DC配電網が増加する可能性が高いです。
- したがって、上記の要因に基づいて、低・中電圧セグメントが予測期間中に北米DC配電ネットワーク市場を独占すると予想されます。
市場を独占する米国
- 米国は、再生可能エネルギー、特に太陽エネルギーの設置容量が世界最大級です。分散型太陽光発電(PV)は、今後5年間、風力や水力を上回り、再生可能エネルギーの年間容量追加で最も大きな割合を占めると予想されています。2021年現在、同国の太陽光発電設備容量は9520万kWで、前年の値(7,556万kW)に比べ約25%増加しています。
- 太陽光発電のコストは、2010~2021年の間に世界規模で80%以上低下し、北米、特に米国でも同期間に同様の動向が見られました。継続的な技術コスト削減と、有利な施策やさまざまな容量目標達成への関心の高まりによる米国の成長拡大は、住宅と商業用消費者の太陽光発電導入拡大に寄与すると予想されます。
- 太陽光発電パネルや関連システムの価格低下などの要因が、この地域での太陽光発電システム導入の増加につながっています。太陽光発電は直流で発電するため、太陽光で発電した直流を交流に変換する必要がなく、国内の直流配電網市場に大きな機会をもたらすと期待されています。
- 直流配電網を利用するもう一つの主要なエンドユーザーセグメントは、エネルギー貯蔵セグメントです。エネルギー貯蔵システムの導入は、電力セクターの変化に伴い、今後数年間で増加すると予想されています。再生可能電力インフラ開発の増加と、電力セクターにおけるアンシラリーサービスのニーズの急増は、予測期間中、エネルギー貯蔵産業からの直流配電網の需要を促進すると予想されます。
- エネルギー貯蔵は北米全域の政府にとって優先順位の高いセグメントであり、純炭素排出ゼロ経済への推進に不可欠な要素です。2021年には、世界全体で1,359のエネルギー貯蔵プロジェクトが稼動し、13のプロジェクトが建設中でした。米国ではカリフォルニア州が215件(4.2GW)のエネルギー貯蔵プロジェクトでトップ、次いでハワイ州、ニューヨーク州、テキサス州となっています。
- したがって、上記の要因から、予測期間中、米国が北米DC配電網市場を独占すると予想されます。
北米の直流配電網産業概要
北米の直流配電網市場は、その性質上、適度に統合されています。同市場の主要企業(順不同)には、ABB Ltd.、Siemens AG、Vertiv Group Corp.、Eaton Corporation PLC、Secheron SAなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2027年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 抑制要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 電圧別
- 高電圧
- 低・中電圧
- エンドユーザー別
- 住宅用
- 商業・工業用
- 地域別
- 米国
- カナダ
- その他の北米地域
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- ABB Ltd
- Siemens AG
- Vertiv Group Corporation
- Eaton Corporation Plc
- Secheron SA
- Schneider Electric SE
- Robert Bosch GmbH
- Alpha Technologies Inc.
- Nextek Power Systems Inc.
第7章 市場機会と今後の動向
北米の直流配電網:市場シェア分析、産業動向、成長予測(2025~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日