


アンプル包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Ampoules Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121311
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアンプル包装市場の規模は57億9,000万米ドルと推定されており、2025年の53億8,000万米ドルから拡大し、2031年には83億3,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR7.56%で成長すると見込まれています。
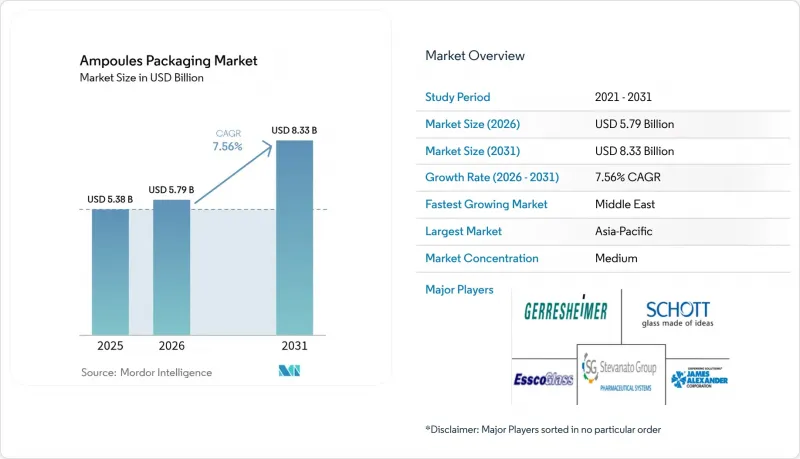
本レポートは、材料タイプ(ガラス、プラスチック)、アンプルタイプ(ストレートステム、ファンネル型、密閉型(フォームD)、その他)、容量(2mL以下、3~5mL、10mL超)、エンドユーザー産業(製薬、パーソナルケア・化粧品)、製造技術(従来型管状成形、ブローフィルシール(BFS)プラスチック、その他)、地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界のアンプル包装市場の動向と洞察
改ざん防止機能を備えた医薬品包装への需要
製薬各社は、FDA 21 CFR 211.132とEUの偽造医薬品指令の要件を満たすため、目視による改ざん防止機能に多額の投資を行っており、アンプル仕様を、改ざんの有無を明確に示す指標となるブレイクリングやスコアライン技術へと移行させています。SCHOTT Pharmaの「One-Point-Cut」システムは、2024年までに世界の破断システムサブ市場の62%を占め、患者の安全性を確保する機能が、かつての「プレミアム」から「標準」の要件へと移行したことを示しています。また、改ざん防止機能は、高価値な生物製剤における責任リスクを低減させます。これは、製品の完全性が損なわれることが、治療効果を直接脅かすためです。病院側では、簡素化された真正性確認を調達基準として挙げるケースが増加しており、サプライヤーに対し、堅牢な破断設計を優先するよう促しています。この変化により、代替材料の適格性審査の基準が厳格化され、集中治療用製剤におけるガラスの優位性がさらに強まっています。
タイプIガラスのリサイクル性と循環型価値
持続可能性に関する規制により、利害関係者は品質を損なうことなく生産サイクルに再投入できる容器を優先するよう求められています。タイプIホウケイ酸ガラスはこのニーズを満たしています。SCHOTT Pharma、Corplex、武田薬品工業による2024年のクローズドループパイロットプロジェクトでは、USP <660>の耐薬品性基準を満たしつつ、バージンガラスと比較して温室効果ガス排出量を50%削減しました。欧州の規制当局は現在、調達インセンティブをリサイクル可能性のスコアに連動させており、地域の医療システムに対し、カレット(ガラスくず)由来のガラスを優先するよう促しています。SGSの監査により、リサイクルされたタイプIガラスは同一の加水分解安定性を維持していることが確認されており、製薬品質の基準は損なわれていません。ブランド所有者がスコープ3の脱炭素化を目標とする中、トレーサビリティのあるリサイクル材料の使用を保証するアンプルメーカーは、供給契約において優位性を確保しています。多国籍企業がEUのESG基準を地域の入札プロセスに導入するにつれ、こうした動きはアジア太平洋にも広がっています。
プレフィルドシリンジによる販売数量の侵食
小売用の生物製剤や自己投与療法は、投与精度と患者の利便性を兼ね備えた注入準備済みシリンジへと移行しています。ステヴァナートグループの2024年のシリンジ売上高が15%急増した一方で、バイアルの売上は34%減少しており、これは剤形転換の圧力を如実に示しています。シリンジは利益率が高いため、メーカー各社はアンプル製造に充てていた炉稼働時間をシリンジ製造に振り向けています。この移行は、ブロックバスター級のGLP-1アゴニストによって加速されており、自己注射による服薬遵守が支払者の選好を後押ししています。シリコンオイルやシリンジストッパーに付着するタングステン残留物に敏感な医薬品においては、アンプルが依然として不可欠です。このように需要がサブセグメンテーションされているため、アンプル供給業者は、安定性が極めて重要なニッチな分子を対象とし、ガラスの純度という利点を強調するマーケティングに投資せざるを得ません。
セグメント分析
2025年、ガラスはアンプル包装市場において86.30%のシェアを維持しました。これは、規制当局からの確固たる信頼と、他に類を見ない化学的耐久性を反映したものです。一方、プラスチックアンプルは、無菌性検証の手順を削減し、人件費を削減するBFS(Blow-Fill-Seal)ラインに後押しされ、2031年までCAGR9.65%を記録しています。ガラス製アンプルの中でも、タイプIホウケイ酸ガラスは、バイオ医薬品、抗がん剤、反応性の高い化合物において依然として標準材料となっています。コーニング社の「Valor」組成は、加水分解クラスIの特性を維持しつつ層間剥離を防止し、高負荷のコールドチェーン環境におけるガラスの適用範囲を拡大しています。
メーカー各社は異なるビジネスモデルを採用しています。SCHOTT Pharmaは2024年の売上高の55%を、プレミアム価格設定が可能な高付加価値のガラス製品から得ていますが、一方、ポリマー専門メーカーはワクチンやジェネリック医薬品セグメントでの販売数量の拡大を目指しています。バリューチェーンが簡素化されることで、プラスチック品の経済性が向上します。これは、容器の成形、充填、密封が1プロセスで完了し、二次包装の必要性が減少するためです。それでも、2025年のアンプル包装市場におけるガラス製ソリューションの市場規模は46億4,000万米ドルに達し、プラスチックの7億3,940万米ドルという貢献額を遥かに上回りました。この傾向は、治療上のリスク許容度、求められる保存期間、持続可能性の考慮に左右され、プラスチックによる置き換えではなく共存を示唆しています。
2025年には、ストレートステム型アンプルがアンプル包装市場シェアの62.20%を占めて首位を維持しましたが、ワンポイントカット(OPC)、スコアリング、カラーブレイクリングなどのユーザーフレンドリーな形態が、CAGR9.05%でシェアを伸ばしています。医療従事者は、針刺し事故や破損に関する苦情の低減を調達基準としてますます重視しており、看護や在宅ケアの現場において、開封しやすい製品が不可欠となっています。一方で、漏斗型アンプルは、首が広いため効率的な充填が可能な粘性のある製剤や懸濁液において、依然として重要な役割を果たしています。
また、ワクチンや美容医療分野における自己投与の動向も、イージーオープン製品の普及を後押ししています。SCHOTT Pharmaの「easyOPC」設計は、開封に必要な力のばらつきを60%低減し、それによって投与準備中の液漏れリスクを低減します。破断システムの特許が失効するにつれ、中堅メーカーもこれらの機能を模倣できるようになり、利益率の低い治療セグメントにおける価格競争が激化しています。プレミアムなバイオ医薬品では、無菌性とトレーサビリティを保証する独自の破断技術が引き続き好まれており、イノベーションをリードする企業の利益率の堅調さが支えられています。開封しやすいアンプル包装市場の規模は、その人間工学的な付加価値に支えられ、2031年までに23億3,000万米ドルを超えると予測されています。
地域別分析
アジア太平洋は、各国政府が注射剤のサプライチェーンの現地化を進める中、中国、インド、韓国における生産能力の拡大に支えられ、2025年には世界の売上高の39.40%を占めました。中国のバイオ医薬品生産額は2024年に5,653億人民元(784億米ドル)に達し、2029年までに1兆4,000億人民元(1,940億米ドル)を突破する見込みであり、2024年の「反スパイ法」に関連した散発的なAPI輸出規制にもかかわらず、アンプルへの需要は持続すると見込まれます。韓国の江南(カンナム)にある美容医療クラスターは、小ロットのガラス製品に対する安定した受注を牽引しており、一方、インドの「メイクインインディア」施策による優遇措置は、ワクチン用のBFS生産能力の増強を支えています。同時に、ASEAN加盟国は、税制優遇措置やGMP承認手続きの簡素化を提示してCDMO企業を誘致しており、地域の競合を高めています。
北米の成長はより着実で、バイオ医薬品の商業化パイプラインや、シリアライゼーションされた一次容器を義務付けるDSCSA(医薬品安全追跡法)の遵守期限に支えられています。米国は、注射剤の目視検査に関するUSP <1790>の推奨事項を満たす、タイプIガラスとAI搭載の検査ラインに対する高付加価値の受注を牽引しています。カナダは米国トレーサビリティ基準への整合を図っており、これによりサプライヤーは二か国語対応の包装やGS1互換コードの提供を促進しています。特に、除草剤に関する訴訟やサプライチェーンの混乱を背景に、製薬各社はメキシコからのアンプルをデュアルソース化するよう促されており、北米の域内貿易が拡大しています。
欧州は依然として高付加価値ながら成熟した市場であり、持続可能性や循環型経済の目標が購買行動を左右しています。改正されたEUの「包装と包装廃棄物規則」では、2030年までにリサイクル可能性スコア70%超が義務付けられており、クローズドループ型タイプIガラスストリームに対する需要が高まっています。ドイツの病院は2024年に購買コンソーシアムを結成し、カレット含有率が50%以上を満たすベンダーに5年間の契約を付与しており、これは将来の調達基準を示すものです。一方、ガス供給の削減に伴うエネルギー価格の変動により、溶融炉の稼働停止に対する懸念が高まり、一部の企業ではホウケイ酸ガラス管の備蓄が進んでいます。しかし、ライフサイエンスインフラ用に割り当てられたEU復興基金により、次世代の検査機器への補助金が支給されることになり、コスト面での懸念は一部相殺される見込みです。
中東地域は、サウジアラビアとアラブ首長国連邦が公衆衛生予算を現地製造業に振り用ていることから、2031年までの年間平均成長率(CAGR)が8.90%と、地域別で最高を記録しました。リヤドの「ビジョン2030」医薬品プログラムは、無菌注射剤製造工場への共同出資を行っており、BFSラインやチューブラインに対する新規需要を生み出しています。湾岸協力会議(GCC)の入札規則は費用対効果を優先しているため、インドや欧州の中堅企業が市場シェアを獲得する好位置にあります。しかし、熟練労働力が限られているため、設備供給と長期サービス契約を結びつけた技術移転パートナーシップが不可欠となっています。
ラテンアメリカでの普及はマクロ経済の不安定さによって妨げられていますが、ブラジルのANVISAはEU-FMD要件に準拠したシリアライゼーションを推進しており、トレーサビリティ機能を備えたアンプルへの需要創出につながっています。アフリカは、エジプトのワクチン生産拠点以外ではまだ発展途上ですが、アフリカ連合が掲げる「2040年までにワクチン製造の60%を現地生産する」という目標が、予測期間の後半においてBFSへの投資を促進する可能性があります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 改ざん防止機能を備えた医薬品包装への需要
- タイプIガラスのリサイクル性と循環型価値
- 注射剤のトレーサビリティに対する規制の推進
- バイオ医薬品のCDMOにおける単回投与用アンプルへの移行
- AIを活用したゼロ欠陥目視検査ライン
- アジア太平洋の注入型美容医療の台頭
- 市場抑制要因
- プレフィルドシリンジによる販売数量の侵食
- 使用済み鋭利物・化学廃棄物の処理負担
- 低炭素炉に起因するチューブ供給の変動
- ガラスの層間剥離に伴うリコールリスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- 材料タイプ別
- ガラス
- プラスチック
- アンプルタイプ別
- ストレートステム
- ファンネル型
- 密閉型(フォームD)
- イージーオープン(OPC、スコアリング、CBR)
- 容量(mL)別
- 2mL以下
- 3~5mL
- 6~10mL
- 10mL超
- 製造技術別
- 従来型管状成形
- ブローフィルシール(BFS)プラスチック
- 高度レーザースコアリング
- エンドユーザー産業別
- 医薬品
- パーソナルケア・化粧品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Schott Pharma AG and Co. KGaA
- Gerresheimer AG
- Stevanato Group S.p.A.
- SGD Pharma
- Nipro PharmaPackaging International NV
- Shandong Pharmaceutical Glass Co., Ltd.
- James Alexander Corporation
- Global Pharmatech Pvt. Ltd.
- Essco Glass Pvt. Ltd.
- AAPL Solutions Pvt. Ltd.
- Hindusthan National Glass and Industries Ltd.
- Ardagh Group S.A.
- PGP Glass Pvt. Ltd.(Piramal)
- Amcor plc(Rigid Plastics)
- Unicep Packaging LLC
- Catalent Pharma Solutions, Inc.
- Recipharm AB(BFS)
- Weiler Engineering, Inc.
- Owens-Illinois, Inc.(O-I)
- Vetropack Holding AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


