


イタリアの発電:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Italy Power - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121283
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、イタリアの発電市場規模(設置容量ベース)は、2026年の155.68GWから2031年までに199.10GWへと拡大し、予測期間(2026~2031年)におけるCAGRは5.04%になると見込まれています。
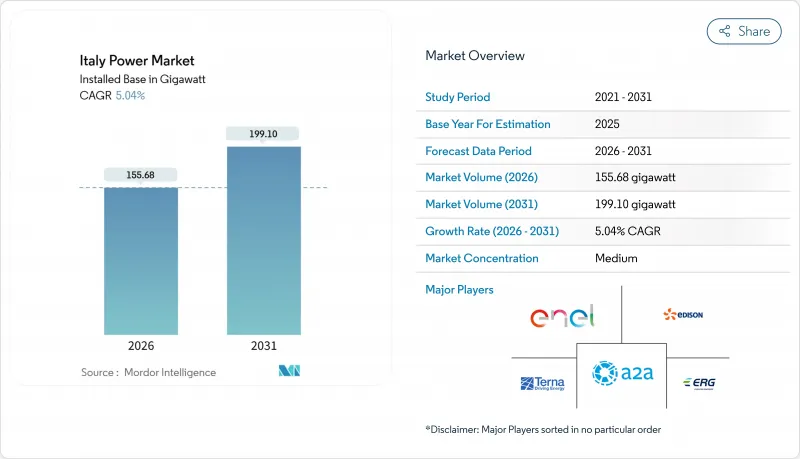
本レポートは、電源別(火力、原子力、再生可能エネルギー)とエンドユーザー別(公益事業、商業・産業用、住宅)に分類されています。市場規模と予測は、設置容量(GW)単位で提示されています。
イタリアの発電市場の動向と洞察
政令第199/2021号による許可手続き改革の加速
政令第199/2021号により、10MW以下のプロジェクトについて、太陽光発電と陸上風力発電の承認サイクルが2年以上から約6ヶ月に短縮されました。また、政令第190/2024号により、この迅速な承認プロセスがリパワリングとハイブリッド蓄電構成にも拡大されました。2024~2025年初頭にかけて、15GWを超える申請が提出されました。その多くは、資源の質が最も高いプーリア州、シチリア島、カラブリア州に集中しています。景観を理由とした自治体の拒否権により、文化財保護区域でのプロジェクトは依然として遅延しており、イタリアがEU全体の131GWという再生可能エネルギー目標に歩調を合わせようとしているにもかかわらず、地域間の格差が生じています。現在、プロジェクトを成功させるには、間欠的な発電流入を吸収しつつ、出力抑制を増加させないよう、送電網のアップグレードを同期させることが不可欠です。地域の計画リスクにいち早く対応できる市場参入企業は、希少な送電網ノードを確保し、先駆者としてのリターンを確実に得ることができます。
グリッド規模の蓄電容量市場オークション(MACSE)
Ternaが実施した2024年のMACSEオークションでは、2.3GWの10年供給契約が授与され、イタリア発電市場において蓄電専用の収益構造が初めて確立されました。落札プロジェクトは、主にプーリア州やシチリア島の太陽光発電所と併設された50MWのリチウムイオンシステムであり、2025年夏に価格差が100ユーロ/MWhを超えた正午の供給過剰や夕方のピーク需要に対応するものです。このモデルでは、数年を要する建設を必要とする揚水発電の提案は除外され、代わりに18ヶ月以内に導入可能なモジュール式バッテリーが優先されました。Ternaの2026年オークションでは、6~8時間のカテゴリーが導入される見込みであり、フロー電池や圧縮空気貯蔵への機会が開かれることになります。早期に参入したプロジェクトスポンサーは、裁定取引と容量決済の双方から利益を得ると同時に、太陽光発電資産を出力抑制から保護できるため、資金調達が厳しい環境下においてもプロジェクトの資金調達可能性を強化することができます。
プーリア州・シチリア島の送電網混雑(36ヶ月以上の遅延)
プーリア州とシチリア島には、再生可能エネルギー開発計画の40%以上が集中していますが、北から南への送電を想定して設計された150kVの送電回線では、現在逆方向の過負荷が発生しており、2024年には8%の出力抑制を引き起こし、発電事業者には2億ユーロ以上の収益損失をもたらしました。2023年に提出された系統連系申請は、変電所の補強工事が待ち行列となっているため、36ヶ月以上の遅延に直面しており、開発事業者は、出力抑制リスクをプロジェクトの収益性に転嫁する「中断可能契約」を受け入れることを余儀なくされています。Ternaの110億ユーロ規模の「ハイパーグリッド」計画では、2034年までに南部の送電線の電線交換と動的定格センサの導入が行われる予定ですが、その間のボトルネックにより、一時的容量決済またはグリッドフォーミングインバータによってリスクが軽減されない限り、再生可能エネルギーの予測CAGR8.9%の達成が遅れる恐れがあります。
セグメント分析
2025年には、再生可能エネルギーが設置容量の56.1%を占め、イタリア発電市場において最大のシェアを占めており、2031年までCAGR8.9%で成長すると予測されています。2023年には太陽光発電容量が5.3GW急増し、イタリアの太陽光発電市場規模は30GWを突破しました。その増設分の60%以上は、プーリア州とシチリア島における実用規模のプロジェクトによるものです。石炭火力発電所の廃止により、2025年までに5.7GWが削減される見込みであり、太陽光発電と陸上風力発電が主要な代替電源としての地位を固めることになりますが、送電網のボトルネックが成長の勢いを鈍らせる可能性があります。洋上風力は2028年までは依然としてごくわずかな存在にとどまり、水力発電の拡大はEUの水枠組み指令によって制限されているため、電源の多様化の選択肢は限られています。
水力発電は依然としてリザーバー式と流れ込み式の発電資産で19GWを占めており、トスカーナ州では地熱発電が約800MWを追加し、バイオマスと廃棄物発電が4GWを占めており、これによりイタリアは欧州で最も多様化した再生可能エネルギー構成の一つを有しています。現在50GWの容量を有する複合サイクルガスタービン発電は、再生可能エネルギーの供給不足を補うため、スイングディスパッチとしての役割をますます果たすことになると考えられます。オープンサイクル式ガスピーク発電所は順次、同期コンデンサへと置き換えられており、原子力計画については現在、議論されていません。全体として、再生可能エネルギーの急増は長期的な脱炭素化を支える一方で、イタリアの発電市場がシステム的なリスクを伴わずに変動する発電供給に対応できるよう、蓄電と高電圧直流送電(HVDC)の導入が急務となっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件・市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政令第199/2021号による許可手続き改革の加速
- グリッド規模の蓄電容量市場オークション(Terna)
- 2025年までの石炭火力廃止による供給能力ギャップの発生
- REPowerEUの資金提供を受けたHVDCプロジェクト(例:ティレニア・リンク)
- 高級品・日用消費財(FMCG)大手企業における企業間発電購入契約(PPA)の急増
- 屋根設置型太陽光発電に対する「スーパーボーナス110%」の奨励策
- 市場抑制要因
- プーリア州・シチリア島の送電網混雑(36ヶ月以上の遅延)
- 洋上風力発電入札の実績未達(アドリア海)
- 地政学的ショックに対するガス輸入の脆弱性(約90%)
- 風力発電所に関する景観関連の許可訴訟
- サプライチェーン分析
- 規制展望
- 技術展望(デジタル化、HVDC、蓄電)
- ポーターのファイブフォース
- PESTLE分析
第5章 市場規模と成長予測
- 電源別
- 火力(石炭、天然ガス、石油、ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 公益事業
- 商業・産業用
- 住宅
- 送配電電圧レベル別(定性分析のみ)
- 高電圧送電(230kV以上)
- 二次送電(69~161kV)
- 中電圧配電(13.2~34.5kV)
- 低電圧配電(1kV以下)
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Enel SpA
- Terna SpA
- Edison SpA
- A2A SpA
- ERG SpA
- Acea SpA
- Sorgenia SpA
- Hera Group
- Eni Plenitude
- ENGIE SA(イタリア)
- Renantis(Falck Renewables)
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy SA
- Prysmian Group
- Sonnedix Power Holdings Ltd
- SunPower Corporation
- RWE Renewables Italia
- Iberdrola Renovables Italia
- InterGen SpA
- PLT Energia SRL
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日