


スマートオフィス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Office - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120733
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
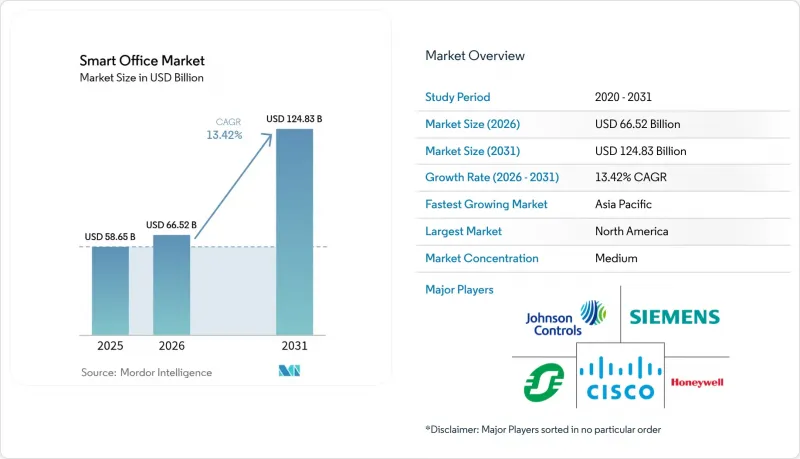
Mordor Intelligenceによると、2026年のスマートオフィス市場規模は665億2,000万米ドルと推定されており、2025年の586億5,000万米ドルから拡大し、2031年には1,248億3,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは13.42%となる見込みです。
本レポートは、製品(セキュリティおよびアクセス制御システム、エネルギー管理システム、スマートHVAC制御システムなど)、コンポーネント(ハードウェア、ソフトウェアプラットフォーム、サービス)、建築物の種類(改修物件、新築物件)、接続技術(Wi-Fi、Bluetooth Low Energy、ZigbeeおよびThread、有線イーサネット/PoE、セルラー)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスマートオフィス市場の動向と洞察
拡大するハイブリッドおよびフレキシブルな働き方のモデル
ハイブリッドワークは現在、大手企業にとって標準的な運営モデルとなっており、従業員数に応じて空調や照明の出力を調整するリアルタイムの占有率分析に対する需要が高まっています。2024年には、フォーチュン500企業の68%がフレキシブルシーティングを導入しており、2020年の41%から増加しています。占有率の低下により、ビルオーナーはテナントに効率性を示し、プレミアム賃料の正当化につながるきめ細かなモニタリングシステムの導入を迫られています。スマートビルディングの認証を取得した物件は、計測システムを導入していない同種の物件に比べて、賃料が8~12%高くなりました。この変化により、コラボレーションツールと連携して清掃、空調の設定値、部屋の空き状況を同期させるクラウドベースのビル管理システムの導入が加速しています。
エネルギー効率と持続可能性に関する規制への注目が高まっています
気候政策は、最も持続的な需要の牽引要因となっています。EUの「建築物のエネルギー性能に関する指令(Energy Performance of Buildings Directive)」の改正により、2028年までに新築の非住宅建築物に対してゼロエミッションが義務付けられ、2033年までに既存建築物の42%に対して改修目標が設定されました。ドイツでは、1,000 m2を超える建物に対し、自動化クラスBが義務付けられています。カリフォルニア州の2024年版「タイトル24」改正では、54,000 BTU/hを超える空調システムに故障検知機能の搭載が義務付けられています。韓国では、認証対象範囲が拡大され、3,000 m2を超えるすべての商業用不動産が対象となっています。こうした規制は、スマートオフィス市場をマクロ経済のサイクルから保護するコンプライアンスの最低基準を形成しています。
IoTデバイスおよびデータに関するセキュリティ上の懸念
ビルオートメーションネットワークへの侵入は増加しており、2023年には米国だけで37件の確認されたインシデントが報告されました。EUのNIS2指令は、大規模な商業ビルを重要施設として分類し、年間20万ユーロを超える可能性のある監査義務を課しています。データ居住地に関する規則により、ベンダーはクラウドインフラを現地化する必要があり、これによりサービス提供が細分化され、特に金融サービスや医療分野のテナントにとって、運用コストが増加する可能性があります。
セグメント分析
エネルギー管理プラットフォームは、2025年の売上高の28.82%を占め、スマートオフィス市場シェアの中で最大の割合を占めています。削減された1キロワットあたり50~150米ドルのデマンドレスポンスインセンティブにより、参加は経済的に魅力的となっており、ジョンソン・コントロールズ社は2024年に、同社のOpenBlueプラットフォームを通じて2GWの商業用負荷が登録されたと報告しています。スマートHVAC制御システムは、地球温暖化係数(GWP)の低いガスに対応した機器への更新を促す冷媒の段階的削減に後押しされ、全製品の中で最も高いCAGR14.28%で拡大すると予測されています。セキュリティおよびアクセス制御システムは、規制対象セクターにおける生体認証やゼロトラスト技術の導入により、引き続き恩恵を受けています。火災・安全制御システムでは、NFPA 72に準拠したワイヤレス監視機能が組み込まれており、スマート照明は、投資回収期間を18ヶ月未満に短縮する電力会社主導のLEDリベート制度を通じて勢いを増しています。
現在、需要の増加は、単なるハードウェアの台数だけでなく、測定可能な成果と結びついています。キロワット時の節約量を示すエネルギーダッシュボードは、家主が割高なサービス料金を正当化するのに役立ち、HVACコントローラーに組み込まれた予知保全モジュールは、従来テナントの満足度を低下させていた予期せぬダウンタイムを削減します。これらの要因が相まって、エネルギー管理とHVACは、より広範なスマートオフィス市場における2つの成長エンジンとしての地位を確固たるものにしています。
センサー、コントローラー、エッジゲートウェイはいずれの導入においても基盤となるため、2025年の売上高のうちハードウェアが45.76%を占めました。しかし、オーナーが成果ベースの契約へと移行するにつれ、サービス部門はCAGR14.57%で成長し、ハードウェアを上回ると予測されています。シュナイダーエレクトリックの「EcoStruxure」は2024年に接続デバイス数100万台を突破し、手動介入なしにチラーのステージングを最適化する機械学習(ML)モデルを組み込んでいます。インテグレーターがハードウェア、クラウドライセンス、継続的なコミッショニングを複数年契約にパッケージ化することで、マネージドサービスに割り当てられるスマートオフィス市場の規模は拡大しています。
このサービス需要の増加を後押ししているのは、システムの複雑化です。一般的な企業の施設には8~12の異なるシステムカテゴリが組み込まれており、HVAC、照明、計測、会議システムなどのプロトコルを統合できる専門知識を持つ施設管理チームはほとんどありません。システムインテグレーターは現在、キロワット時の削減や稼働時間を保証することでパフォーマンスリスクを負い、設備投資(Capex)を運用コスト(OpEx)に転換する定期的な料金を通じてコストを回収しています。一方、ハードウェアのコモディティ化は進んでいますが、AI推論をローカルで実行するエッジデバイスは、遅延やデータ主権のニーズにより、価格決定力を維持しています。
地域別分析
北米は2025年の売上高の36.12%を占め、成熟した商業用不動産ストック、沿岸部における厳格なエネルギー規制、およびWELLやLEED認証を求めるテナントの需要により、スマートオフィス市場で最大のシェアを維持しています。導入ベースが拡大するにつれて成長率は一桁台後半に鈍化しますが、ニューヨーク州の炭素排出罰金やカリフォルニア州の「タイトル24」改正により、改修工事の量は堅調に推移しています。「インフレ抑制法」に基づく高効率HVACに対する連邦税制優遇措置は、特にヒートポンプの改修と太陽光発電購入契約を組み合わせたキャンパスにおいて、ROIモデルをさらに後押ししています。
アジア太平洋地域は、中国が20,000 m2を超えるすべての公共建築物に「三つ星グリーンビルディング基準」を拡大したことを背景に、地域で最も速いCAGR 14.05%を記録すると予測されています。インドの「スマートシティ・ミッション」は、プネー、スラト、アーメダバードにおけるコネクテッドインフラへの資本投入を継続しており、一方、日本では中小企業向けのBEMS導入費用に対し最大50%の補助金が支給されています。中東はこれに続き、サウジアラビアの「NEOM」のようなギガスケールのプロジェクトが進められています。同プロジェクトでは、100%再生可能エネルギーとAIを活用したビル制御が規定されており、グローバルベンダーにとってショーケースとなる機会を生み出しています。
欧州はこれら両極の中間に位置しています。「建築物のエネルギー性能に関する指令(EPBD)」は、建築物オートメーションの需要を前倒しさせる拘束力のある改修割当を課しており、ドイツの補助金プログラムでは改修費用の最大40%が補助されます。しかし、インフレ圧力や資本コストの上昇が導入規模を抑制しており、特に不動産利回りが依然として低水準にある南欧ではその傾向が顕著です。南米では、多国籍企業が地域本部に対して企業のサステナビリティ基準を適用しているため、緩やかな成長が見られますが、資金調達や技術スキルの不足により、サンパウロ、メキシコシティ、サンティアゴ以外の地域では導入の進展が鈍っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイブリッド型およびフレキシブルな働き方の拡大
- エネルギー効率と持続可能性に関する規制への注目が高まっています
- IoTセンサーおよび接続モジュールの価格低下
- 職場の健康増進と室内空気質の規制
- AIを活用したスペース利用の最適化
- 政府主導のスマートビルディング推進施策
- 市場抑制要因
- IoTデバイスおよびデータに関するセキュリティ上の懸念
- 既存建物の改修費用の高さ
- ベンダーエコシステム間の相互運用性のギャップ
- 商業用不動産における意思決定サイクルの遅さ
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- セキュリティおよびアクセス制御システム
- エネルギー管理システム
- スマートHVAC制御システム
- オーディオ・ビデオ会議システム
- 火災・安全制御システム
- その他の製品
- コンポーネント別
- ハードウェア
- ソフトウェアプラットフォーム
- サービス(統合、マネージド、コンサルティング)
- 建築タイプ別
- 改修
- 新築建物
- コネクティビティテクノロジー別
- Wi-Fi
- Bluetooth Low Energy(BLE)
- ZigbeeおよびThread
- 有線イーサネット/PoE
- セルラー(4G/5G)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Johnson Controls International plc
- Cisco Systems Inc.
- Carrier Global Corporation
- Siemens AG
- Schneider Electric SE
- Koninklijke Philips N.V.
- Honeywell International Inc.
- ABB Ltd.
- Lutron Electronics Co. Inc.
- Crestron Electronics Inc.
- Legrand SA
- CommScope Holding Company Inc.
- Delta Electronics Inc.
- Huawei Technologies Co. Ltd.
- Google LLC(Google Nest for Enterprise)
- Samsung Electronics Co. Ltd.
- Somfy SA
- Hubbell Incorporated
- Eaton Corporation plc
- Axis Communications AB
- Advantech Co. Ltd.
- Telit Cinterion GmbH
- Avnet Inc.(IoT Solutions)
- PointGrab Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日


