


ポリイミドフィルム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyimide Films - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120714
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ポリイミドフィルム市場の規模は、2025年の16億5,000万米ドル、2026年の17億5,000万米ドルから、2031年までに23億2,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.81%となる見込みです。
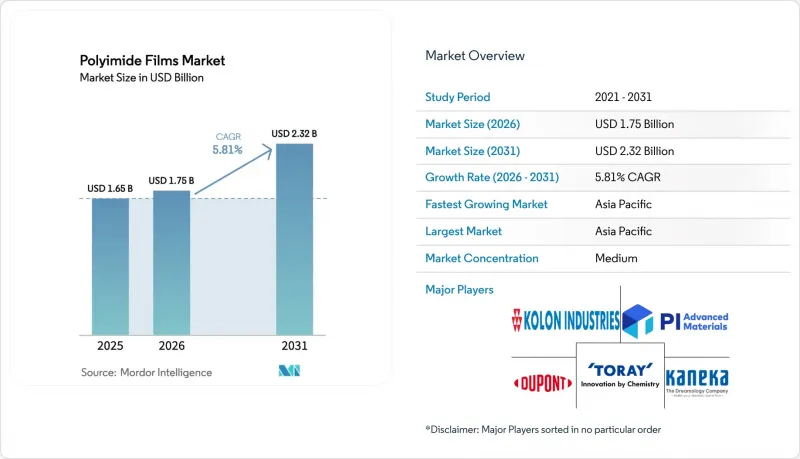
本レポートは、製品タイプ(従来のアンバー、無色、フッ素コーティングなど)、用途(フレキシブルプリント基板(FPCB)、特殊加工製品など)、最終用途産業(エレクトロニクス、自動車、航空宇宙など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリイミドフィルム市場の動向と洞察
エレクトロニクスの小型化とフレキシブルディスプレイのブーム
無色のポリイミドフィルムは、折りたたみ式スマートフォンやロール式テレビの実現を可能にしています。これは、琥珀色のグレードが青色の波長を吸収し、OLEDの輝度を8%から12%低下させるためです。サムスンディスプレイとLGディスプレイは2024年に無色の基板へ移行し、ひび割れすることなく1.5 mm未満の曲率半径を実現しました。コロン・インダストリーズは、高まるパネル需要に対応するため、2025年にグミ工場の生産ラインを拡張しました。これは、無色材料がニッチな試作段階から量産段階へと移行したことを示しています。BOEは現在、88%以上の光透過率を必要とするアンダーディスプレイカメラ向けフィルムの認定を進めています。その結果、ポリイミドフィルム市場は、光学的に透明なサブセグメントと熱的に堅牢なサブセグメントへと細分化されており、それぞれが異なるポリマー構造を必要としています。
EV用高電圧絶縁材の需要急増
バッテリーのアーキテクチャは400 Vから800 Vのプラットフォームへと移行しており、絶縁仕様は絶縁耐力200 kV/mm以上、連続使用温度250°C以上へと引き上げられています。デュポン社のカプトンはこれらの基準を満たしており、すでにリチウムイオンモジュールのバスバーやセパレーターに巻き付けられています。エリコン社は2024年、熱暴走の伝播を18%抑制するプラズマ強化コーティングを導入し、エイブリー・デニソン社は2025年、欧州の自動車メーカー向けにUL 94 V-0規格に準拠したテープを発売しました。中国のバッテリーメーカーは、セル・トゥ・パック設計における放熱のために、グラファイト充填グレードを採用しています。これらの進展が相まって、ポリイミドフィルム市場はEVバッテリーのバリューチェーンにさらに深く組み込まれています。
変動の激しい二無水物およびジアミン原料価格
ピロメリン酸ジアンハイドライドとオキシジアニリンの価格は、中国の環境検査によりベンゼン誘導体の生産が抑制されたことを受け、2024年にかけて22%変動しました。60日間の契約サイクルに縛られているフィルムメーカーは、原材料価格の急騰が顧客への価格改定を上回ったため、利益率が圧迫されました。デュポンや東レといった垂直統合型のサプライヤーは、長期購入契約を通じてリスクをヘッジしていますが、台湾やインドの中堅企業は稼働率が70%を下回る状況に直面しました。この価格変動により、研究開発は溶剤フリーの押出成形や水性分散液へと向かっていますが、パイロットラインではまだ溶剤キャストグレードと同等の機械的強度に達していません。その結果、原材料リスクは依然としてポリイミドフィルム市場の拡大を阻む要因となっています。
セグメント分析
2025年、従来の琥珀色フィルムは、コスト重視のモーター絶縁材やテープ基材の需要に支えられ、ポリイミドフィルム市場規模の45.45%のシェアを維持しました。無色グレードについては、ディスプレイメーカーが88%を超える光透過率を求めることから、CAGR 6.22%で拡大すると予測されています。フッ素コーティングフィルムは航空宇宙分野の油圧システムに需要があり、グラファイト充填タイプは熱流束が5 W/m-Kを超えるEVバッテリーの熱インターフェース用途に進出しています。二軸延伸グレードはより高い引裂き強度を発揮しますが、15%の価格プレミアムが要因となり、その採用は自動車用電子機器に限定されています。
現在、特殊配合製品はより高い利益率をもたらしており、生産者をコモディティ価格の変動から守っています。コロン、カネカ、旭化成は、無色および感光性製品の生産能力を拡大しており、特に旭化成は2030年までにPIMEL PSPIの生産量を倍増させるべく投資を行っています。こうした複数年にわたる投資は、プレミアムセグメントがポリイミドフィルム市場における収益成長の柱となることを示唆しています。
地域別分析
アジア太平洋地域は2025年に売上高の44.91%を占め、中国における電子機器の組立、自動車生産、および垂直統合されたダイアンハイドライドの供給に支えられ、2031年までCAGR6.14%で成長する見込みです。日本は、サムスンディスプレイ、LGディスプレイ、TSMCに供給を行うなど、無色グレードおよび感光性グレードにおいて主導的な地位を維持しています。韓国はパネルメーカーとの近接性を活かして迅速な試作を行っており、一方、インドでは生産連動型インセンティブ制度が国内のFPCB需要を後押ししていますが、フィルムの輸入が依然として主流を占めています。
北米は、ポリイミドフィルム市場において10%台半ばのシェアを占めています。デュポン社がオハイオ州サークルビルで実施している2億5,000万米ドル規模の拡張計画は、コストよりも信頼性を優先する航空宇宙・防衛分野の顧客に対する国内供給を強化するものです。米国「CHIPS法」は、アリゾナ州およびニューメキシコ州における新たなパッケージング工場の建設に資金を提供しており、これにより感光性グレードのフィルムが地域のサプライチェーンに取り込まれています。カナダとメキシコは、風力発電およびEVへの投資に関連する電線・ケーブルの需要を吸収しています。
欧州は、自動車および衛星用途において、ドイツ、フランス、イタリアに集中し、10%台後半のシェアを占めています。REACHの排出制限により新規生産能力の拡大が抑制されているため、多くのコンバーターはアジア産のフィルムを輸入しつつ、下流のテープやラミネートに注力しています。南米および中東は依然として発展途上ですが、ブラジルのEVプログラムやサウジアラビアの石油化学産業の多角化は、ポリイミドフィルム市場における将来の需要増加を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子機器の小型化とフレキシブルディスプレイのブーム
- EV用高電圧絶縁材の需要急増
- 5G/6G用高周波PCBの採用
- 宇宙分野における軽量熱シールドの普及拡大
- チップレット・パッケージング向けのアディティブ・マニュファクチャリングによる低誘電率PI
- 市場抑制要因
- 不安定な無水物およびジアミンの原料価格
- 溶剤鋳造におけるVOC排出規制遵守コスト
- PFASに関連するサプライチェーンのトレーサビリティに関する規制
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 従来型(琥珀色)PIフィルム
- 無色PIフィルム
- フッ素コーティングPIフィルム
- 熱伝導性/グラファイト充填PIフィルム
- 二軸延伸PIフィルム
- 用途別
- フレキシブルプリント基板(FPCB)
- 特殊加工製品
- 感圧テープ
- 電線・ケーブル
- モーター/発電機
- 最終用途産業別
- 電子機器
- 自動車
- 航空宇宙
- ラベリング
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動き(合併・買収、合弁事業、生産能力の拡大)
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- AGC Inc.
- Arakawa Chemical Industries, Ltd.
- DuPont
- I.S.T Corporation
- KANEKA CORPORATION
- Kolon Industries, Inc.
- Mitsui Chemicals, Inc.
- PI Advanced Materials Co., Ltd.
- Saint-Gobain
- Taimide Tech. Inc.
- Teraoka Seisakusho co.,Ltd.
- TORAY INDUSTRIES, INC.
- UBE Corporation
- Von Roll
- Wuhan Imide New Materials Technology Co.,LTD
- Zhejiang Hecheng Smart Electric Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日