


航空機用合成ビジョンシステム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Aircraft Synthetic Vision Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120622
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機用合成ビジョンシステム市場の規模は、2025年の5億6,940万米ドルから2026年には5億9,662万米ドルへと拡大し、2026~2031年にかけてCAGR4.78%で推移し、2031年までに7億5,389万米ドルに達すると予測されています。
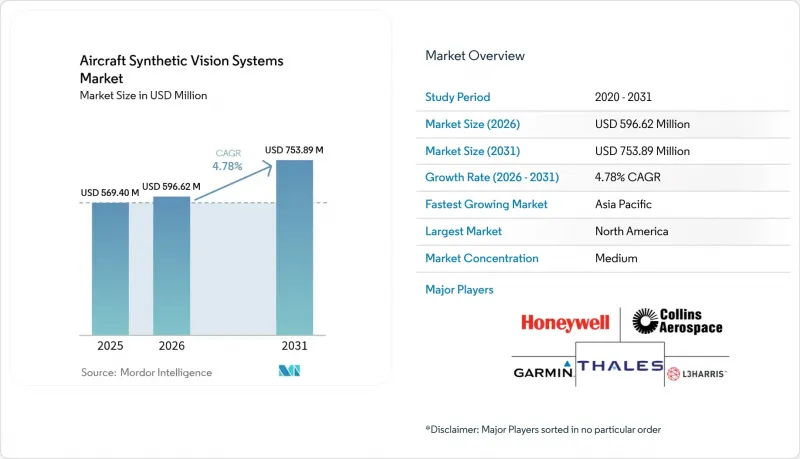
本レポートは、タイプ別(プライマリーフライトディスプレイ、その他)、コンポーネント別(ディスプレイシステム、その他)、プラットフォーム別(固定翼機、その他)、取り付けタイプ別(OEMラインフィット、その他)、エンドユーザー別(軍事、その他)、地域別(北米、欧州、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機用合成ビジョンシステム市場の動向と洞察
工場出荷時に統合ビジョンスイートを装備したビジネスジェットの納入台数の増加
現在、新規のビジネスジェットの納入には、合成ビジョンと拡張ビジョンを単一のディスプレイに統合した複合ビジョンスイートが標準装備されるようになっています。ボンバルディア社の「グローバル8000」やセスナ社の「サイテーションアセンド」は、これらの機能を標準装備として統合しており、コストのかかるアフターマーケットでの後付け設置を不要にしています。運航会社はパイロットの作業負荷軽減というメリットを享受できる一方、メーカーは2025~2026年にかけて改修が予定されている既存機群から、継続的なアップグレード収益を獲得することになります。
第6世代戦闘機のコックピットにおけるSVS対応HUDの急速な普及(米国・EU)
NGAD F-47のような第6世代戦闘機プログラムでは、戦術データとリアルタイムの地形画像を融合させるヘルメットマウント型ディスプレイが採用されています。Collins AerospaceがF-35用に開発した第3世代ヘルメットは、合成ビジョンが暗視装置に取って代わることをすでに実証しており、軍によるより広範な採用への道を開いています。その後、民間機もこれらの堅牢な技術を継承することで、認証サイクルが短縮されることになります。
データベース中心のビジョンアルゴリズムにおける認証のボトルネック
機械学習を用いた地形データベースは、決定論的なDO-178Cフレームワークにすんなり適合せず、承認プロセスを長期化させ、開発コストを押し上げています。場合によっては、OEMやアビオニクスベンダーが、認証リスクを低減するためにSVS機能の複雑さを制限することもあります。そのため、動的地形レンダリング、都市部の3Dモデリング、あるいはEO/IRフィードとの統合といった機能の実現が遅れています。例えば、Mercury Systemsの画像整合性ツールは、ある程度の改善をもたらしますが、依然として設計保証レベルCの検証が必要であり、これは小規模なサプライヤーにとっては障壁となります。認証コストは多くの場合、運航者に転嫁されるため、SVSのアップグレード費用が高額になってしまいます。これにより、小型ターボプロップ機やヘリコプターの市場におけるSVSの商業的な実現可能性が制限されています。
セグメント分析
2025年、プライマリーフライトディスプレイ(PFD)は、航空機用合成ビジョンシステム市場のシェアの45.02%を占めました。これは、パイロットがすべての重要な飛行情報をこの中央スクリーンに依存しているためです。ヘッドアップディスプレイ(HUD)とヘルメット装着型ディスプレイ(HMD)は、CAGR10.82%と最も急速な成長を見せており、その主要因は防衛関連の受注と、軍事技術の民間機への波及にあります。Garmin社のSVTアップグレードパスでは、運航事業者がコックピットの配線工事をやり直すことなく、既存のPFDに3D地形情報を追加できるようになっています。高度なエアモビリティプラットフォームでは、軽量化のためウェアラブルディスプレイが好まれることから、ヘルメット装着型ソリューションの航空機用合成ビジョンシステム市場規模は2031年までに拡大すると予測されています。
このセグメントの勢いは、合成地形画像に赤外線画像を重ね合わせる統合型複合ビジョン製品にも及んでおり、追加のモニターを必要とせずに全天候対応能力を実現しています。ユニバーサル・アビオニクス社の「ClearVision」は、民間ジェット機におけるウェアラブルHUDの導入に先例を打ち立てた一方、Collins Aerospaceは戦闘機仕様のヘルメットを民間回転翼機用に適応させています。こうした動向は、航空機用合成ビジョンシステム市場を個による製品ではなく技術の連続体として位置づけ、プラットフォーム間の知見共有や規模の経済を可能にしています。
2025年には、すべての設置に依然として認証済みスクリーンが必要なため、ディスプレイハードウェアが売上高の39.68%を占めました。しかし、ソフトウェアと地形・障害物データベースはCAGR9.09%で成長しており、飛行中に更新されるAIを多用したコンテンツへの転換を反映しています。この変化により、ソフトウェアに関連する航空機用合成ビジョンシステムの市場規模が、2020年代後半にはハードウェアのみの包装を上回ると予測されています。
サプライヤーは、ディスプレイとは別にレンダリングエンジンのライセンシングを増加させており、これにより事業者は、より低コストの市販モニターに交換することが可能になっています。HoneywellのMEMSベースKSG7200リファレンスシステムは、既存のLRU内に処理能力を統合したセンサフュージョンモジュールの広範な動向を浮き彫りにしています。データベースサブスクリプションは継続的なキャッシュフローを生み出し、顧客との関係を強固にするものであり、航空機用合成ビジョンシステム産業におけるソフトウェアの戦略的価値を強調しています。
地域別分析
北米は、FAA(連邦航空局)による「エンハンストフライトビジョン(Enhanced Flight Vision)」に関する明確な規制と、ビジネスジェットの堅調な利用率に支えられ、2025年には世界売上高の34.92%を占めました。運航事業者は、冬の嵐の発生時にもスケジュールを維持できる「アプローチ・クレジット」を確保するため、合成ビジョンシステムを採用しています。F-47プログラムなどの防衛契約により、地域の専門知識が蓄積され、サプライヤーは民間と軍事セグメントにわたり研究開発費を償却できるようになっています。
アジア太平洋は、CAGR8.33%で最も急速に成長している市場です。これは、中国、インド、インドネシアの各政府が地方空港の整備を進めると同時に、ACMI運航事業者に対し機材の拡充を奨励しているためです。航空機用合成ビジョンシステム市場は、かつては主要ハブ空港のみが実施していた低視程時の手順が、これらの国々でも広く採用されるようになったことで、肥沃な土壌を見出しています。地上ベースILSの導入が鈍化する中、衛星ベース補強システムや新しいGNSS衛星群が、導入をさらに後押ししています。
欧州では、SESAR指令や強力な防衛プログラムを背景に、着実な成長が見込まれています。EASAの「全天候運航」フレームワークにより、航空会社はCAT II/IIIの地上システムを導入することなく、合成ビジョンシステムを導入する経済的インセンティブを得ています。持続可能性の目標もさらなる促進要因となっています。正確な地形モデルによって実現される最適化された飛行チャネルは、燃料消費量とCO2排出量を削減します。これらの要因が、欧州における航空機用合成ビジョンシステム市場のバランスの取れた拡大を支えています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 工場出荷時に統合ビジョンスイートを装備したビジネスジェットの納入台数の増加
- 第6世代戦闘機のコックピットにおけるSVS対応HUDの急速な普及(米国・EU)
- 第2級空港における低視程着陸クレジットの需要
- 高信頼性のSVSを必要とする都市型航空モビリティ(eVTOL)プログラム
- AIを活用した地形レンダリングエンジンをめぐるOEM提携
- FAA NextGen・EASA SESARのスケジュールによるSVSの義務付けられた改修
- 市場抑制要因
- データベース中心のビジョンアルゴリズムにおける認証のボトルネック
- ターボプロップ機・小型ヘリコプターの改修におけるコスト感応度
- コックピットに搭載されたハードウェアにおけるGPUの熱予算の制限
- 接続された航空電子機器バスにおけるサイバーセキュリティ強化の課題
- バリューチェーン分析
- 規制・技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- プライマリーフライトディスプレイ
- ナビゲーションディスプレイ
- ヘッドアップディスプレイ・ヘルメット装着型ディスプレイ
- その他
- コンポーネント別
- 合成ビジョンコンピュータ・処理ユニット
- 空気データ・GPSセンサスイート
- ディスプレイシステム
- ソフトウェア・地形・障害物データベース
- その他
- プラットフォーム別
- 固定翼機
- 回転翼機
- 無人航空機(UAV)
- 先進航空モビリティ・eVTOL
- 取り付けタイプ別
- OEMラインフィット
- 改修設置
- エンドユーザー別
- 軍事
- 商業
- 一般航空
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- エジプト
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Collins Aerospace(RTX Corporation)
- Garmin Ltd.
- Thales Group
- Elbit Systems Ltd.
- L3Harris Technologies, Inc.
- Mercury Systems, Inc.
- Aspen Avionics, Inc.
- Avidyne Corporation
- ENSCO Inc.
- Astronics Corporation
- Universal Avionics Systems Corporation
- Esterline Technologies(TransDigm Group Incorporated)
- BAE Systems plc
- Genesys Aerosystems(Moog, Inc.)
- Saab AB
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日