


欧州の乳タンパク質:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Europe Dairy Protein - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120568
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州の乳タンパク質市場規模は2025年に11億米ドルと評価され、2026年の11億6,000万米ドルから2031年までに14億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.17%となる見込みです。
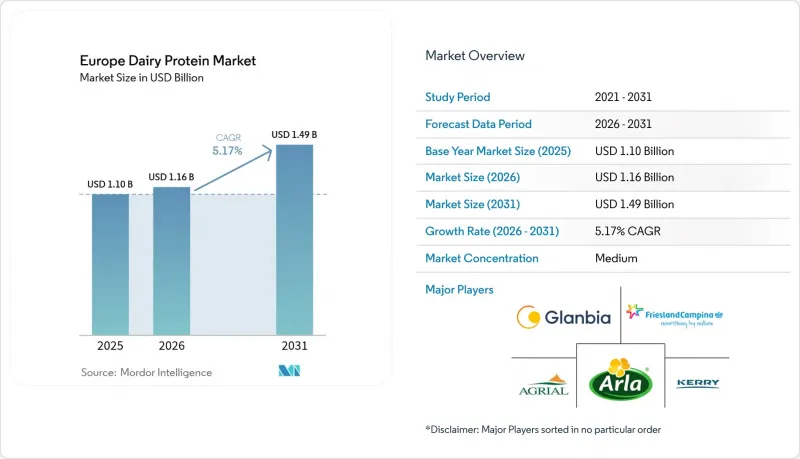
本レポートは、原料別(牛乳、ホエイ、カゼイン・カゼイン酸塩)、形態別(粉末、液体)、性質別(従来型、オーガニック)、用途別(飲食品、スポーツパフォーマンス栄養、乳幼児用栄養食品、その他)、地域別(ドイツ、フランス、英国、その他)に分類されています。市場予測は金額(米ドル)で提示されています。
欧州の乳タンパク質市場の動向と洞察
高齢化する欧州の人々における高タンパク質食の摂取の拡大
欧州における人口の高齢化傾向は、乳タンパク質市場の拡大を牽引する重要な要因となっています。調査によると、高齢者はタンパク質必要量が増加しており、欧州食品安全機関(EFSA)は、1日あたり体重1kgあたり0.83gのタンパク質を「人口基準摂取量(PRI)」として定めています。欧州連合高齢者医療会の支援を受けるPROT-AGE研究グループは、さらに高いタンパク質摂取量を推奨しています。具体的には、65歳以上の方には1日あたり1.0~1.2g/kg、既存の健康上の問題を抱える方には1.2~1.5g/kgです。2024年1月のEurostatの最新データによると、EUの人口は4億4,930万人で、その5分の1以上が65歳以上です。欧州委員会は、運動不足の高齢者がタンパク質不足に陥りやすいと特定しており、これによりタンパク質を強化した乳製品には大きなビジネス機会が生まれています。この人口動態の変化を受け、乳製品メーカーは高齢消費者の栄養ニーズに合わせた専門的な製品ラインの開発を進めています。また、高齢者の筋肉量の維持やサルコペニアの予防におけるタンパク質の役割に対する認識の高まりが、市場のさらなる成長を後押ししています。
乳幼児用と臨床用栄養食品における「クリーンラベル」への需要
欧州市場では、特に乳幼児用栄養製品において、「クリーンラベル」の乳タンパク質への需要が高まっています。保護者は、シンプルで分かりやすい原料を使用した製品を求めており、これを受けてメーカーは「クリーンラベル」の乳タンパク質を用いた製品への再配合を進めています。この動向は臨床栄養製品にも影響を及ぼしており、医療従事者や患者は、透明性の高い原料表示と天然のタンパク質成分を好むようになっています。欧州委員会の乳児用調製粉乳の組成に関する規制では、原料や添加物について具体的なガイドラインが定められています。「欧州の出生統計」によると、2023年に欧州連合(EU)で367万人の赤ちゃんが誕生しており、この膨大な乳幼児人口が、乳児用調製粉乳や乳幼児用栄養製品における、天然で最小限の加工しか施されていない乳タンパク質原料への需要を牽引しています。メーカー各社は、この需要に応えるべく、研究開発に投資し、規制要件と「クリーンラベル」製品に対する消費者の嗜好の両方を満たす革新的な乳タンパク質配合の開発に取り組んでいます。さらに、乳タンパク質の栄養上の利点に対する認識の高まりも、乳児用栄養セグメントにおける「クリーンラベル」乳タンパク質市場の拡大を後押しし続けています。
植物由来・ヴィーガン由来の代替タンパク質の普及の拡大
植物由来とヴィーガン代替タンパク質への移行は、乳タンパク質市場にとって大きな課題となっています。特に若年層を中心に、ヴィーガンやフレクシタリアンといった食生活が消費者に受け入れられるにつれ、従来型乳タンパク質の需要は減少しています。この移行は、環境の持続可能性への懸念、動物福祉への配慮、植物由来の選択肢が持つと認識されている健康上の利点によって推進されています。食品メーカーはこれに対応し、大豆、エンドウ豆、その他の植物由来原料を用いた代替タンパク質を開発しています。植物性タンパク質の加工技術の向上により、これらの代替品の味や食感が改善されました。植物性タンパク質の小売店での入手可能性の高まりと競合価格設定は、欧州市場における従来型乳由来タンパク質製品にさらなる圧力をかけています。この市場の変化は、乳由来タンパク質メーカーにとって大きな制約となっており、市場での地位を維持するためには戦略の適応が求められています。
セグメント分析
ホエイプロテインコンセントレートは、2025年時点で35.12%という最大の市場シェアを維持しています。この優位性は、食品用途における汎用性と、アイソレートと比較したコストパフォーマンスの高さに起因しています。このセグメントの地位は、チーズ生産との統合によって強化されており、乳製品加工業者に業務効率化をもたらしています。乳タンパク質アイソレートは、予測CAGR 8.12%(2026~2031年)で最も急速に成長しているセグメントです。この成長は、プレミアム用途における優れたアミノ酸組成と機能特性に起因しています。ろ過と分離技術の進歩により、製品品質が向上すると同時に、高純度アイソレートの生産コストが削減されました。
カゼインとカゼイン酸塩セグメントは、特にチーズ代替品や加工食品において依然として大きな市場シェアを維持していますが、ホエイや乳タンパク質セグメントに比べると成長ペースは緩やかです。加水分解タンパク質は、消化吸収性の向上やアレルギー誘発性の低減により、特に臨床栄養や乳児用調製粉乳の用途において、あらゆるカテゴリーで需要が高まっています。加水分解タンパク質市場は、タンパク質の吸収率や消化器系の健康に対する消費者の意識の高まりから恩恵を受けています。メーカー各社は、この動向に対応するため、加水分解タンパク質製品のラインナップを拡充するとともに、製造プロセスの改善に向けた研究開発に投資を行っています。
2025年時点で、欧州の乳タンパク質市場において粉末形態が78.35%を占めています。この圧倒的なシェアは、保存期間の長さ、輸送の効率性、幅広い用途に起因しています。粉末セグメントは、コスト効率に優れた配合プロセスと、最終製品における正確なタンパク質濃度管理を通じて、市場での主導的地位を維持しています。液体(RTD)セグメントは、2026~2031年にかけてCAGR9.95%で成長し、最も成長の速い形態として台頭すると予想されています。この成長は、特にスポーツ栄養や機能飲料において、便利でレディトゥドリンク製品に対する消費者の需要が高まっていることが原動力となっています。
メーカー各社は、液体製品におけるタンパク質の安定性という課題を克服するため、高度な技術を導入しています。これらの革新技術により、中性pH条件下で、食感が向上し、粘度が低減された即飲型飲料の製造が可能になりました。こうした技術の進歩は、即飲型飲料における従来型配合上の制約を解消し、液体セグメントの成長を支えています。技術の進化が続く中、液体製品は従来型粉末製品と並んで、市場での存在感を徐々に高めています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化する欧州の人々における高タンパク質食の摂取の拡大
- 乳幼児用と臨床用栄養食品における「クリーンラベル」への需要
- ハイブリッド(植物・乳製品)配合の拡大によるタンパク質セグメントのイノベーションの推進
- 機能・スポーツ栄養食品への需要の高まり
- タンパク質加工技術の進歩
- 市場の成長を支えるサステナブル生産手法
- 市場抑制要因
- 植物由来・ヴィーガン由来の代替タンパク質の普及の拡大
- 乳糖不耐症やアレルギーの増加
- 価格・原料価格の変動性
- サプライチェーンの混乱による欧州の乳タンパク質市場への影響
- サプライチェーン分析
- 規制と技術の展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 原料別
- 牛乳
- アイソレート
- 濃縮物
- 加水分解
- ホエイ
- 濃縮物
- アイソレート
- 加水分解
- カゼイン・カゼイン酸塩
- 牛乳
- 形態別
- 粉末
- 液体
- 性質別
- 従来型
- オーガニック
- 用途別
- 飲食品
- ベーカリー・菓子
- 乳製品・デザート
- 飲料
- スポーツパフォーマンス栄養
- 乳幼児用栄養食品
- 高齢者用栄養食品・医療用栄養食品
- その他
- 飲食品
- 地域別
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Arla Foods amba
- Glanbia plc
- Kerry Group plc
- FrieslandCampina Ingredients
- Agrial Group
- Saputo Inc.
- Lactalis Ingredients
- Fonterra Co-operative Group
- Carbery Group
- Volac International Ltd.
- Hilmar Cheese Company Europe
- Idaho Milk Products
- Milk Specialties Global
- LAITA Group
- Sachsenmilch Leppersdorf GmbH
- Euroserum SAS
- Ornua Ingredients Europe
- Agropur Cooperative
- Milcobel n.v.
- Leprino Foods Company
- Davisco Foods International
- Meggle Group
- Tatura Milk Industries Pty Ltd
- Ingredia SA
- Armor Proteines
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日