


自動車用プラスチック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Plastics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120524
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用プラスチック市場の規模は2026年に336億7,000万米ドルと推定されており、予測期間(2026年~2031年)のCAGR8.21%で推移し、2031年には499億6,000万米ドルに達すると見込まれています。
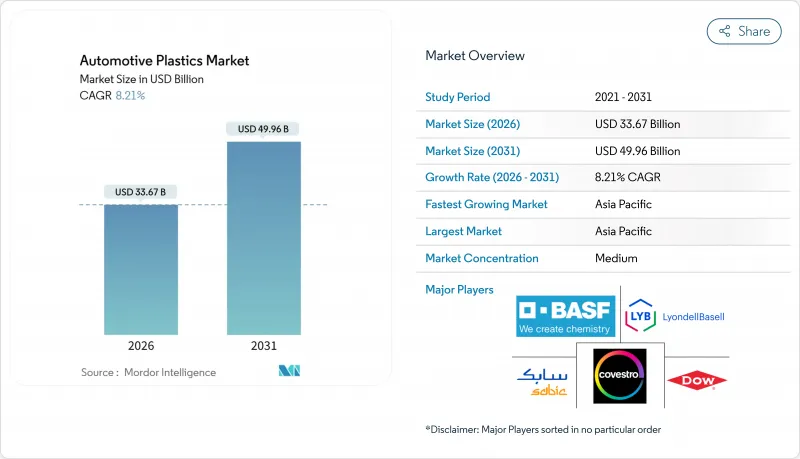
本レポートは、素材別(ポリプロピレン、ポリウレタンなど)、用途別(外装、内装、ボンネット下、その他の用途)、車種別(従来型車両および電気自動車)、原料別(バージンプラスチック、再生プラスチック、バイオベースプラスチック)、および地域別(アジア太平洋、北米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用プラスチック市場の動向と洞察
CO2排出規制目標が軽量化を推進
EUでは、より厳格な車両群平均CO2排出量上限に加え、北米における燃費基準の調整により、自動車メーカーは車種の軽量化を迫られています。ガラス繊維強化ポリプロピレンは、わずかなコスト増で鋼鉄に比べて大幅な軽量化を実現するため、最も費用対効果の高い規制対応ソリューションとして台頭しています。中国のデュアルクレジット制度は需要をさらに後押しし、軽量車両の導入を促進するとともに、ドアパネルやテールゲートにおけるポリマーへの移行を加速させています。現在、大衆車向けプラットフォームでは、従来は金属が使用されていた構造部にもプラスチックが採用されるようになり、標準材料と先進材料の性能格差が縮まりつつあります。ISOマーキング基準により、製品のライフサイクル終了時のトレーサビリティが確保され、軽量化の取り組みと循環型経済の取り組みが調和しています。
EVアーキテクチャがもたらす構造的・熱的役割
バッテリー式電気自動車(BEV)プラットフォームでは、内燃機関車と比較して、1台あたりのプラスチック使用量が増加しています。これは主に、バッテリーカバー、熱管理用ハウジング、フラットフロアパンなどの部品に起因しており、これらの部品では、電気絶縁特性と設計の柔軟性を活かしてポリマーが採用されています。テスラの「モデルY」は、一体成型のポリカーボネート・ABS製シールドを採用しており、部品点数と組み立て時間を削減しています。アークトラッキング耐性がますます重視される中、難燃性ポリカーボネートや高CTIポリアミドは、バッテリーモジュールカバーや800Vコネクターの定番素材となっています。EVプログラムの初期モデルではプラスチックの使用量が最も多くなりますが、その後の再設計ではコスト削減のため、金属が採用されることがよくあります。リサイクル含有率を重視するEUの新しいバッテリー規制の導入に伴い、使用済みポリカーボネートやナイロンの需要が急増しています。
原油価格の変動が利益率を圧迫
ポリプロピレンやポリエチレンは、石油化学原料の価格動向に遅れて連動するため、四半期ごとに価格の変動が見られます。こうした変動は、契約の再交渉につながることが多く、すでに厳しいサプライヤーの利益率にさらなる圧力をかけています。2025年第1四半期には、ブレント原油価格の高騰により、欧州のポリプロピレン価格が上昇しました。この急騰により、不可抗力条項が発動され、2つの大手OEMメーカーの製品発売日が延期されました。上流部門の生産能力が集中していることから、ポリアミド市場は特に影響を受けやすくなっています。例えば、カプロラクタムの生産停止により、PA6の価格が大幅に急騰しました。さらに、指数連動型価格設定はリスクを自動車メーカーに転嫁するため、自動車メーカーの複数年にわたるコスト予測を複雑にしています。一方、財務基盤が脆弱な中小のコンパウンダーは、業界再編を進めるか、あるいは業界から撤退しています。
セグメント分析
ポリアミドのCAGRは8.92%で、ターボチャージャー付きエンジンやハイブリッドエンジンにおいて、ポリプロピレンの限界を超える高い連続使用温度が求められていることを反映しています。自動車用プラスチック市場におけるポリアミドの市場規模は、大幅に拡大する見込みです。さらに、EV用バッテリーカバーが高CTIナイロングレードに移行すれば、自動車用プラスチック市場におけるポリアミドのシェアはさらに拡大する可能性があります。ポリウレタンは、軽量化につながる薄型フォームの恩恵を受け、シートやNVH(騒音・振動・ハーモニック)用途で着実にニッチ市場を開拓している一方、PVCは欧州の自動車内装において、フタル酸エステル不使用の熱可塑性ポリオレフィンにシェアを奪われつつあります。
高級ポリカーボネートは、パノラマルーフやLED照明用レンズへの応用において、着実に進展を見せています。ABSは、密度の面で不利な点があるもの、光沢のあるインテリアトリムには依然として定番の選択肢となっています。ポリエチレンの動向は、生産全体の傾向を反映しています。しかし、EVOHバリア層で強化された多層HDPE燃料タンクは、より厳格な蒸発規制に準拠することで、現在、業界の標準となりつつあります。PBTやPPAなどの特殊樹脂は、センサーハウジングや800ボルトのバスバーにおいて重要な役割を担っており、その寸法安定性により高価格帯での需要を確保しています。また、業界が世界の調達やリサイクルへと移行する中、標準化されたISO略語の重要性がますます高まっています。
内装部品は2025年の売上高の32.98%を占めましたが、そのCAGRは、8.96%の成長率を示す高熱環境下のボンネット下部品に後れを取っています。ターボチャージャー付きダウンサイジングエンジンやハイブリッド車の冷却ループにより作動温度が上昇するにつれ、ボンネット下部品向けの自動車用プラスチック市場は拡大すると予想されます。吸気マニホールドでは、軽量化と気流の最適化を図るため、現在ガラス繊維強化PA66が採用されており、一方、ラジエーターのエンドタンクはPPAへの移行が進んでいます。
外装パネルは、OEM各社が軽量化のメリットと修理コストを天秤にかける中で、着実に成長しています。また、48ボルトおよび800ボルトのアーキテクチャが普及するにつれ、液体リザーバー、高電圧コネクター、シャーシシールドなどのその他の用途においても、高付加価値のエンジニアリング樹脂への素材構成のシフトが見られます。ボンネット内部品は、数量的には小さな割合を占めるもの、高級樹脂の価格設定により、材料価値において大きなシェアを占めています。
地域別分析
アジア太平洋地域は2025年に49.11%のシェアを占め、CAGR9.94%で拡大しており、これは各地域の中で最も高い伸び率です。中国の野心的なEV生産目標が、ポリプロピレン需要の大幅な急増を後押ししています。一方、インドの生産連動型インセンティブは、BASF、LG Chem、ロッテといった業界大手による新たなコンパウンディング工場の設立を後押ししています。日本におけるカーボンニュートラルな車両導入への取り組みは、ヒマシ油由来のポリアミドの採用を著しく増加させています。東南アジアは第2の拠点として台頭しており、中国や韓国のサプライヤーは、地政学的リスクを軽減するため、タイやインドネシアで戦略的に生産能力を強化しています。
北米は着実な軌道を描いています。米国「インフレ抑制法」における国内調達要件により、コンパウンディング事業がテキサス州やルイジアナ州へと回帰しつつあります。一方、メキシコは、同地域における主要な樹脂供給国であるにもかかわらず、USMCA(米国・メキシコ・カナダ協定)の厳しい付加価値基準に苦慮しています。カナダは、エンジニアリングプラスチックに大きく依存する高級EVの生産を促進するインセンティブに後押しされ、成長率において米国を上回っています。
欧州は、自動車生産が停滞している中でも、着実な成長軌道をたどっています。リサイクル素材の使用に関する積極的な規制や、PVCフリーの内装への取り組みにより、需要は引き続き支えられています。ドイツは稼働率向上のために生産能力の合理化を進めており、フランスとイタリアはEV購入補助金に期待を寄せています。南米では成長が見られます。ブラスケム社のバイオベースポリプロピレンに関するパイロットプロジェクトにより、ブラジルは将来の輸出拠点となる可能性がありますが、商業的なスケールアップにはまだ2年を要する見込みです。中東およびアフリカ地域は、サウジアラビアの現地化への取り組みや南アフリカの組立拠点に支えられ、目覚ましいペースで成長しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- CO2排出規制目標が軽量化を推進しています
- EV生産の急増がプラスチック/自動車分野を牽引しています
- 金属とのコストおよび設計の柔軟性の比較
- EUにおける自動車の再生材料含有率の義務的割当
- 15~20 kg分のプラスチックを追加で組み込むことが可能なスケートボード型EVプラットフォームの台頭
- 市場抑制要因
- 原油価格に連動する樹脂価格の変動
- バイオ由来エンジニアリングプラスチックのOEM認定の遅延
- 特定のポリマーブレンドを制限する、マイクロプラスチックを含むタイヤおよびブレーキダストに関する指令
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材別
- ポリプロピレン(PP)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- ポリエチレン(PE)
- アクリロニトリル・ブタジエン・スチレン(ABS)
- ポリアミド(PA)
- ポリカーボネート(PC)
- その他の素材
- 用途別
- 外装
- 内装
- ボンネット下
- その他の用途
- 車両タイプ別
- 従来型/従来型車両
- 電気自動車
- ソース別
- バージンプラスチック
- 再生プラスチック
- バイオベースプラスチック
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他の地域
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア/ランキング分析
- 企業プロファイル
- Arkema
- Asahi Kasei Advance Corporation
- BASF SE
- Borealis AG
- Braskem
- Celanese Corporation
- Covestro AG
- Daicel Corporation
- Dow
- dsm-firmenich
- DuPont
- Evonik Industries AG
- Exxon Mobil Corporation
- INEOS
- LANXESS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- SABIC
- TEIJIN LIMITED
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日