


マネージドインフラストラクチャサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Managed Infrastructure Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120513
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マネージド・インフラストラクチャ・サービスの市場規模は、2025年の1,291億4,000万米ドルから2026年には1,403億2,000万米ドルへと拡大し、2031年までに2,110億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR8.5%で成長すると見込まれています。
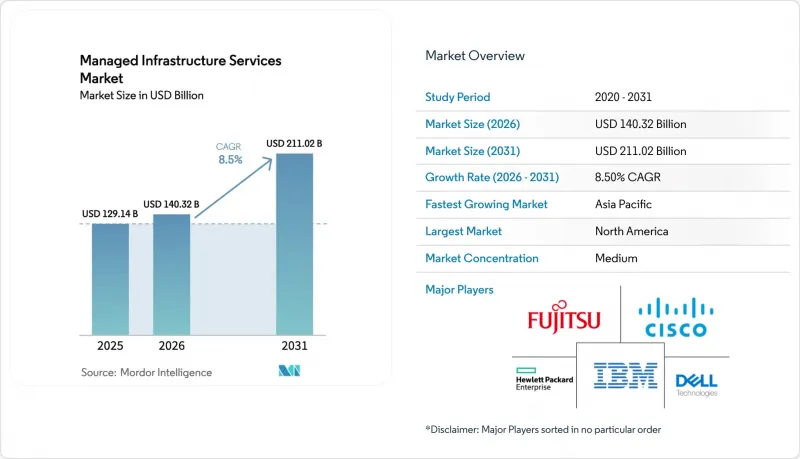
本レポートは、導入モデル(オンプレミスおよびクラウド)、サービスタイプ(デスクトップおよびプリント、サーバー管理、在庫・資産管理など)、組織規模(大企業および中小企業)、エンドユーザー業種(BFSI、IT・通信、医療、製造、小売、政府機関など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマネージド・インフラストラクチャ・サービス市場の動向と洞察
「Everything-as-a-Service」ビジネスモデルへの移行
従量課金制はソフトウェアからインフラへと移行し、企業は固定的な減価償却費を、リアルタイムの需要に応じて変動する変動的な運用コストに置き換えることができるようになりました。主要なクラウドプラットフォームは、ストレージ、ネットワーク、データベースサービスにおいて秒単位の課金をさらに推進し、長年にわたって存在していた最低利用量のペナルティを撤廃しました。サプライヤー集中リスクに対する取締役会レベルでの精査により、マルチベンダー戦略が加速しており、マネージドサービスプロバイダーは現在、ハイパースケーラー、コロケーション、エッジサイト全体の支出を集約し、コストとビジネス価値を関連付けた単一の請求書を提供しています。
クラウドネイティブアプリケーションの近代化の加速
2025年、企業は過去10年間全体で廃止したCOBOLの行数よりも多くの行を廃止し、リフト・アンド・シフト型の経済性がKubernetesによって管理されるコンテナ化されたマイクロサービスへと移行する中、テクノロジー環境において大きな変化が見られました。この移行は、効率性とスケーラビリティの向上を目的とした、近代化されたインフラストラクチャ・ソリューションの採用が拡大していることを浮き彫りにしています。シンガポールとオーストラリアの銀行は、基幹システムのリファクタリングにより、インフラコストを40%削減するという目覚ましい成果を達成するとともに、APIのレイテンシを50ミリ秒未満に短縮し、近代化の取り組みがもたらす具体的なメリットを実証しました。マネージドサービスプロバイダー各社は、この進化する市場において、工場式移行プレイブックを採用することで他社との差別化を図っています。これらのプレイブックは、ISO 27001の統制措置とサイト信頼性エンジニアリング(SRE)の実践を統合しており、環境がパフォーマンスの最適化だけでなく、監査への万全な準備も整っていることを保証し、それによって厳格なコンプライアンスおよび運用基準を満たしています。
高まるハイパースケーラーへのロックインリスク
企業は、切り替えコストの上昇や、特にペタバイト規模のデータを本国へ戻す際に1GBあたり0.09米ドルを超えることもある潜在的なデータ転送料金に直面しています。これらのコストは、特に大規模なデータ転送を管理する組織において、運用予算に重大な影響を及ぼす可能性があります。マネージドサービスプロバイダーは、運用を簡素化するためのクロスクラウド抽象化レイヤーを提供していますが、これらのサービスを利用すると、月額請求額が12~18%増加することになります。さらに、こうしたサービスは依存関係をさらに深めることになり、ベンダーとの関係や運用の柔軟性を複雑にする恐れがあります。マネージドサービスへの依存度が高まっていることは、独占禁止法規制当局の注目を集めており、規制上の懸念があるとして、こうした慣行に対する監視がますます厳しくなっています。
セグメント分析
クラウド導入は2025年の収益の63.14%を占めており、CAGR8.67%で成長すると予測されています。この動向は、企業に柔軟性と拡張性を提供する従量課金モデルへと、マネージドインフラストラクチャサービス市場が大幅にシフトしていることを浮き彫りにしています。一方、オンプレミス環境のシェアは36.86%を占めています。これは主に、レイテンシに敏感な取引プラットフォームや機密性の高いワークロードが、セキュリティとパフォーマンスを確保するためにエアギャップ化されたサーバーに依存しているためです。さらに、DORAのような規制では、文書化されたフォールバック措置が義務付けられており、特定の使用事例においてオンプレミス型インフラの必要性がさらに高まっています。サービスプロバイダーは現在、プライベートラック、コロケーションケージ、パブリックIaaSを統合した統一されたコントロールプレーンを提供しており、ポリシーとテレメトリを統合して一貫性があり効率的なビューとして提示することで、管理と意思決定の向上を図っています。
より多くの企業が、運用とリソース利用率を最適化するために、2層アーキテクチャを採用しています。リアルタイム分析をエッジに配置することで、意思決定の迅速化とレイテンシの低減を実現しつつ、GPUを多用するトレーニングタスクをクラウドにオフロードし、その演算能力とスケーラビリティを活用しています。マネージドサービスプロバイダーは、レイテンシ、コスト、主権といった要素を考慮しつつ、これらの配置を巧みに調整し、最適なパフォーマンスとコンプライアンスを確保しています。この能力により、ハイブリッドアーキテクチャは単なる「出口戦略」から「優先される設計選択肢」へと昇華し、企業に対して、進化し続けるビジネスおよび技術的要件を満たすバランスの取れたアプローチを提供しています。
サーバー管理は収益の28.19%を占めていますが、その成長率7.8%は、AIを組み込んだ関連分野と比較すると見劣りします。このセグメントは市場全体において依然として重要な役割を果たしていますが、その成長の鈍化は、革新的なソリューションに対する需要の高まりを浮き彫りにしています。企業が予知保全へと移行する中、AIを活用した可観測性がサービス成長の先導役となり、CAGRは11.81%と予測されています。この動向は、効率性の向上と運用ダウンタイムの削減において、人工知能の重要性が高まっていることを裏付けています。
ハイブリッドワークの普及によりオフィス内のエンドポイント密度が低下する中、デスクトップおよびプリントサービスは年間6.9%の減少に直面しています。リモートワークや柔軟な勤務環境への移行は、従来のオフィスインフラへの需要に大きな影響を与えています。一方、現在収益の16.3%を占めるネットワークおよび接続サービスは、ネットワークのパフォーマンスとスケーラビリティを向上させるソフトウェア定義WAN(SD-WAN)オーバーレイによって後押しされています。さらに、在庫および資産管理は、ISO 19770準拠の義務化の恩恵を受けており、自動化を通じてライセンスの照合を効率化しています。これらの義務化は、コンプライアンスを確保するだけでなく、組織が資産の利用率を最適化し、コストを削減するのにも役立ちます。
地域別分析
2025年、北米は世界売上高の42.53%を占めましたが、市場の飽和により単価が圧迫されたため、CAGRは8.2%にとどまり、世界平均を下回りました。同地域の業績は、大幅な拡大の機会が限られているために成長が制約されている成熟市場の実情を反映しています。米国における需要は、金融サービス、テクノロジー、および複数州にまたがる医療ネットワークに大きく偏っており、これらが引き続き先進的なクラウドソリューションへの投資を牽引しています。一方、カナダでは、セキュリティとコンプライアンスを強化するため、FedRAMP基準に厳密に準拠した「クラウドファースト」の取り組みが推進されています。さらに、メキシコではニアショアリングの急増により、特に製造拠点周辺においてエッジコンピューティングが促進されています。これは、企業が業務の最適化や生産プロセスにおける遅延の低減を図っているためです。
アジア太平洋地域は、インド、インドネシア、ベトナムなどの国々におけるソブリン・クラウドの取り組みに後押しされ、CAGR 10.21%という堅調な伸びを示し、市場を牽引しています。同地域の成長は、デジタル化への取り組みの拡大と、現地のクラウドエコシステムの育成を目的とした政府の支援政策によって支えられています。インドの「デジタル個人データ保護法」は、現地プロバイダーを後押しし、タタ・コンサルタンシー・サービシズやウィプロといったハイパースケーラーとの提携への道を開いています。これらの企業は、規制上の優位性を活用して市場での存在感を拡大しています。一方、アリババ・クラウドやファーウェイといった大手企業による国家支援の下での事業拡大に後押しされた中国が、この地域の支配的なプレイヤーとしての地位を確立している一方で、日本と韓国は、5Gやインダストリー4.0の進展を推進するためにマネージド・インフラストラクチャに注力しています。これらの進展は、次世代技術の実現と、世界市場における競争力の維持にとって極めて重要です。
売上高シェア18.3%を占める欧州では、8.6%の成長率が見込まれています。「デジタル・オペレーショナル・レジリエンス法(Digital Operational Resilience Act)」は業界の構図を一変させ、長期契約を解消するとともに、ベンダーに依存しないプレーヤーに有利なマルチクラウド戦略を推進しています。この規制上の変化は、柔軟で相互運用可能なソリューションを提供できるプロバイダーに新たな機会を生み出しています。ドイツでは、生産性の向上と同国の産業基盤の維持に不可欠な、工場自動化のためのエッジからコアへの統合が強く重視されています。一方、英国では公共部門のワークロードの統合が進められており、高い水準のサービス提供を保証するコンセッション枠組みを通じて、ISO 20000認証を取得したプロバイダーが優先されています。一方、中東では、都市のインフラやサービスを変革するスマートシティ構想を原動力として、9.8%の成長が見込まれています。アフリカでは、フィンテックやモバイルマネー・プラットフォームの拡大により、大陸全体での金融包摂が促進され、11%の伸びを記録しています。9.3%の成長率を示す南米では、銀行やeコマースプラットフォームがマネージドクラウドサービスへ移行しています。これらはすべて、同地域におけるデータ保護とプライバシーの強化を目的とした、GDPRを彷彿とさせる規制の下で行われています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「Everything-as-a-Service(XaaS)」ビジネスモデルへの移行
- クラウドネイティブ・アプリケーションの近代化の加速
- ハイブリッド環境におけるゼロトラスト・セキュリティ・フレームワークの必要性
- インダストリー4.0の展開に向けたエッジ・トゥ・コア・オーケストレーション
- AIを活用した可観測性と自己修復型インフラストラクチャ
- 持続可能性に関する義務が、グリーンデータセンターのアウトソーシングを後押ししています
- 市場抑制要因
- ハイパースケーラーによるロックインリスクの高まり
- 従来のMSPからクラウドプロバイダーへの人材流出
- 規制の厳しい分野におけるデータ主権の障壁
- サイバー保険料の高騰がTCOのメリットを損なっている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- オンプレミス
- クラウド
- サービスタイプ別
- デスクトップおよびプリントサービス
- サーバー管理
- 在庫・資産管理
- ネットワークおよび接続サービス
- その他のマネージド・インフラストラクチャ・サービス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業界別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- ヘルスケア・ライフサイエンス
- 製造業
- 小売・Eコマース
- 政府・公共部門
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Fujitsu Limited
- Cisco Systems, Inc.
- Microsoft Corporation
- Tata Consultancy Services Limited
- Nokia Corporation
- Verizon Communications Inc.
- Deutsche Telekom AG
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Canon Inc.
- Toshiba Corporation
- Citrix Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Atos SE
- NTT DATA Corporation
- Wipro Limited
- Capgemini SE
- Accenture plc
- Lenovo Group Limited
- Kyndryl Holdings, Inc.
- Orange Business Services
- Lumen Technologies, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日