


自動車向け3Dプリンティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive 3D Printing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120352
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車向け3Dプリンティング市場の規模は2025年に59億1,000万米ドルと評価され、2026年の68億5,000万米ドルから2031年までに143億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.97%となる見込みです。
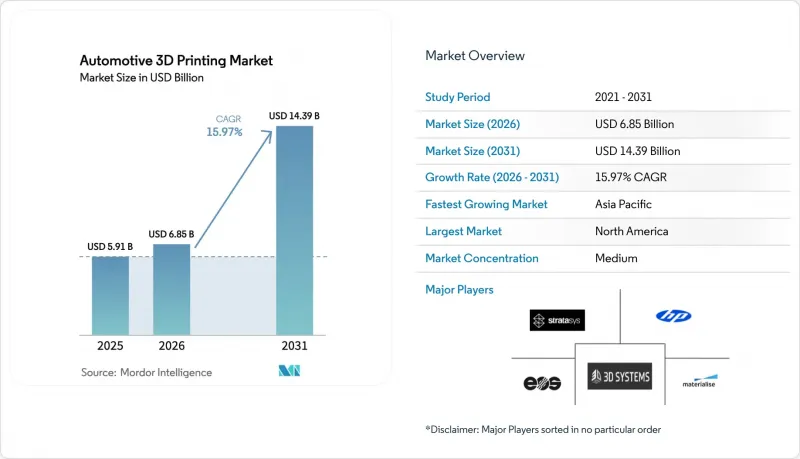
本レポートは、技術タイプ(選択的レーザー焼結(SLS)、ステレオリソグラフィー(SLA)など)、コンポーネントタイプ(ハードウェア、ソフトウェア、サービス)、材料タイプ(金属、ポリマーなど)、用途タイプ(生産、プロトタイピングなど)、および地域別に分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の自動車向け3Dプリンティング市場の動向と洞察
EV用軽量部品の需要
電気自動車メーカーは、航続距離の延伸や排出ガス規制への準拠を図るため、軽量化を追求しています。ゼネラル・モーターズ(GM)は、キャデラック「セレスティク」に130点以上の3Dプリント部品を採用しており、その中には自動車生産において最大規模の積層造形アルミニウム部品も含まれています。欧州のユーロ7規制により、ブレーキディスクのコーティングや構造部材への3Dプリンティング技術の採用が加速しています。砂を素材とした3Dプリンティングは、金型開発サイクルを短縮し、公差目標を維持しつつ質量を低減する鋳造設計を可能にします。バッテリーの重量を相殺する必要性から、あらゆる車種プラットフォームにおいて、1グラムでも軽量化を図るという競合上のインセンティブが強まっています。
ラピッドプロトタイピングによるコスト削減
初期段階の設計反復において、切削加工に代わって積層造形が採用されることで、企業はプロトタイプのリードタイムを最大90%短縮し、単一部品のコストを大幅に削減できたと報告しています。ステレオリソグラフィー(SLS)の高い寸法精度は、低コストの投資鋳造の代替手段となり、AIを活用した造形パラメータの最適化により、初回から正確に成形できる成功率が向上しています。3,000米ドル未満のデスクトップ型SLSプリンターの登場により、中小規模のサプライヤーへのアクセスが拡大し、アジア太平洋地域の製造クラスター全体でイノベーションサイクルが短縮されています。
金属プリンターの高コスト
産業用SLSプリンターの定価は12,000~3万3,000米ドルの範囲であり、特殊金属粉末の平均価格は1kgあたり300~600米ドルであるため、コストを重視するサプライヤーにおける導入が制限されています。ヘリウム噴霧法による粉末製造が最も持続可能な手法ですが、設備投資額は依然として高額です。ライフサイクル分析によると、粉末床溶融法は高複雑度の部品において経済的ですが、初期投資の負担が依然として広範な導入の妨げとなっています。低コストの金属フィラメントプロセスは参入障壁を緩和しますが、後処理の複雑さが増すため、自動車向け3Dプリンティング市場のCAGRを2.4ポイント押し下げています
セグメント分析
FDMは、システムコストが低く、材料の選択肢が幅広いことから、2025年の自動車向け3Dプリンティング市場シェアの37.74%を占めました。SLSは、3,000米ドル未満のデスクトップ型粉末床システムにより、高性能ナイロンや複合材料の印刷が普及するにつれ、2031年までCAGR18.02%で成長すると予測されています。ナノスケールの光重合技術の進歩により、ステレオリソグラフィーの解像度は毎秒100µmで100 nmに達し、その用途がマイクロ流体や光学分野へと拡大しています。デジタルライトプロセッシング(DLP)は、ジュエリーや歯科用モデルの製造においてますます活用される一方、電子ビーム溶融法は航空宇宙分野のチタン部品の製造に用いられています。EVメーカーが耐久性に優れたナイロン製ギアやボンネット内の部品を採用するにつれ、SLSベースの部品における自動車向け3Dプリンティング市場の規模は急拡大すると予測されています。
積層造形と切削加工の技術を融合させたハイブリッド製造が、着実に普及しつつあります。FDMのツールパスには連続繊維補強が組み込まれており、二次加工を必要とせずに引張強度を向上させています。ホログラフィック体積印刷は、層全体を同時に硬化させることで最大20倍の速度向上を実現しており、自動車内装部品の大量生産において大きな可能性を秘めています。プロセスシミュレーションソフトウェアの継続的な改善により試作の反復回数が削減され、SLSの導入台数が増加する中でも、FDMの重要性が維持されています。
2025年の売上高のうち、プリンター、後処理ステーション、スキャナーを含むハードウェアが56.61%を占めました。しかし、機械学習アルゴリズムによって欠陥率が低減され、複数の工場にまたがる設備群の運用が最適化されるにつれ、ソフトウェア市場はCAGR18.21%で拡大しています。ベイカー・ヒューズ社に導入された製造運用プラットフォームにより、監視時間が98%短縮され、廃棄率が18%削減されました。自動車メーカーが、設備投資に見合わない特殊素材や小ロットの生産を外部委託する場合、サービスビューローは繁栄します。
AIを活用した造形パラメータエンジンにより、エンジニアリング作業が80%削減され、自動車向け3Dプリンティング市場におけるソフトウェアのシェア拡大に寄与しています。ブラウザベースのコラボレーションスイートにより、大陸をまたぐ設計の反復が可能となり、同時エンジニアリングと生産への迅速な移行が実現します。クラウド接続が拡大するにつれ、サブスクリプション収益はベンダーに高利益率の継続収入をもたらし、競争の重心は機械からデジタルエコシステムへと移行しています
地域別分析
北米は、米国の航空宇宙およびEVサプライチェーンの優位性に支えられ、2025年には38.02%のシェアで自動車向け3Dプリンティング市場をリードしています。GEエアロスペースによるアディティブ製造施設への10億米ドルの投資は、国内生産に対する長期的な信頼を示しています。リショアリングの取り組みと「インフレ抑制法」が相まって、現地生産が促進され、自動車業界の各ティアにおけるプリンターの導入が加速しています。カナダとメキシコは、国境を越えた貿易の枠組みを活用し、軽量トラック用部品や航空宇宙用鋳造金型を通じて市場に貢献しています。
アジア太平洋地域は、2031年までのCAGRが18.96%と最も急速に成長する地域であり、中国の製造業のデジタル化や、インドで台頭するバイオプリンティング系スタートアップによって牽引されています。中国の五カ年計画では、積層造形が戦略的柱として位置付けられており、自動車産業の拠点やバッテリー工場における導入拡大が促進されています。インドでは、EOS社とゴドレイ社の提携により航空宇宙分野での応用が加速している一方、官民共同の研究開発センターが技能開発を推進しています。日本と韓国は材料の革新を推進し、ハイブリッド電気パワートレイン向けに最適化された耐熱性ポリマーを開発しています。東南アジアのエレクトロニクス産業クラスターでは、政府の税制優遇措置に後押しされ、金型製造に3Dプリンティングが採用されています。
欧州は大きなシェアを占めており、その中心となるドイツでは、製造業者の大多数が積層造形プロセスを導入しています。同地域では、AM企業の売上高の30.6%を研究開発に再投資しており、金属プリンターの輸出におけるリーダーシップを強化しています。フランスとイタリアではスーパーカー向けの複合材料プリンティングを拡大している一方、スカンジナビア諸国では車内装材向けのバイオベースポリマーの研究が進められています。ISO/ASTM規格による規制の整合化が、プリント部品の国境を越えた認定を支援し、サプライチェーンの流れを円滑にしています。南米や中東の新興地域では、事業の多角化が進められています。サウジアラビアでは、金属加工におけるエネルギー消費を削減するため、中小企業向けにエントリーレベルのプリンターを導入しています。ブラジルでは、農業機械向けの積層造形による修理拠点の試験運用が行われており、この技術が所得水準の高い経済圏以外にも広がりつつあることが示されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用軽量部品の需要
- ラピッドプロトタイピングによるコスト削減
- 特注生産用金型
- デジタル化された予備部品在庫
- 多材料AMの統合
- サプライチェーンのオンショアリング推進
- 市場抑制要因
- 金属プリンターのコストの高さ
- 材料の認定要件の不整合
- エネルギー集約型のレーザーシステム
- IPセキュリティに関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術タイプ別
- 選択的レーザー焼結(SLS)
- ステレオリソグラフィー(SLA)
- デジタル・ライト・プロセッシング(DLP)
- 電子ビーム溶融(EBM)
- 選択的レーザー溶融(SLM)
- 溶融積層造形(FDM)
- コンポーネントタイプ別
- ハードウェア
- ソフトウェア
- サービス
- 材料タイプ別
- 金属
- ポリマー
- セラミック
- 複合材
- 用途タイプ別
- 生産
- プロトタイピング
- 工具・治具
- スペアパーツ/MRO
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Stratasys Ltd
- 3D Systems Corporation
- EOS GmbH
- HP Inc.
- Materialise NV
- GE Additive(Arcam AB)
- Desktop Metal(ExOne)
- Ultimaker BV
- Voxeljet AG
- Carbon Inc.
- Hoganos AB
- EnvisionTEC GmbH
- SLM Solutions Group AG
- Renishaw plc
- BASF Forward AM
- Markforged Inc.
- Sindoh Co. Ltd
- XYZprinting Inc.
- Moog Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日