


PFAS廃棄物管理・浄化・分解:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
PFAS Waste Management, Remediation, and Destruction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119378
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、PFAS廃棄物管理・浄化・分解市場の規模は、2025年に24億4,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR6.02%で拡大し、2026年の26億米ドルから2031年には34億6,000万米ドルに達すると見込まれています。
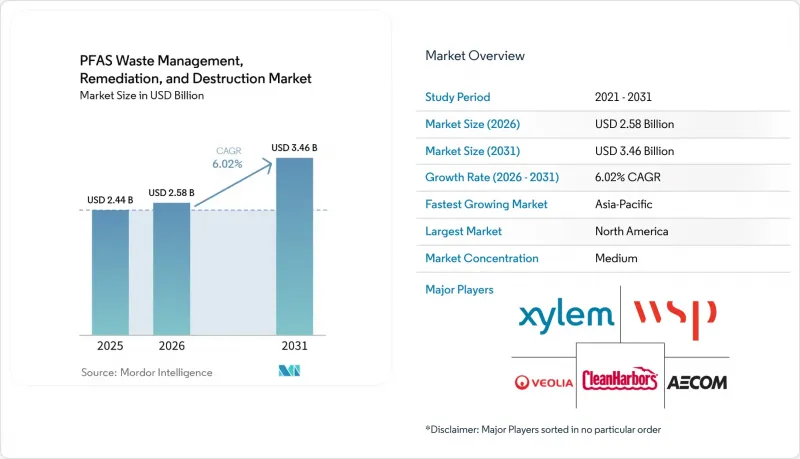
本レポートは、汚染媒体(地下水など)、浄化技術(イオン交換樹脂など)、破壊技術(高温焼却など)、エンドユーザー産業(水道事業など)、および地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のPFAS廃棄物管理・浄化・分解市場の動向と洞察
超低濃度のPFAS飲料水基準がコンプライアンス対応のための調達を促進
米国環境保護庁(EPA)は、国家一次飲料水規制(National Primary Drinking Water Regulations)に基づき、PFOAおよびPFOSの最大汚染物質濃度を4 ng/Lと設定しました。2026年5月に公表された規則案では、PFOAおよびPFOSの基準値が維持されるとともに、特定のシステムに対しては設備改善のための猶予期間が設けられ、それらのケースではコンプライアンスの期限が2031年まで延長されています。水処理事業者は、ろ過材の交換、モニタリング、および残留物の管理を通じて性能を維持しなければならないため、処理は引き続き継続的な運用要件となります。ドイツでは2026年1月12日より、PFAS-20の総量基準が法的拘束力を持つようになりました。一方、日本では2026年4月より、「水道法」に基づき、PFOSおよびPFOAが義務付けられた検査項目となりました。これらの要件により、主要経済圏全体でPFAS廃棄物管理・浄化・分解市場の調達スケジュールがより統一されることになります。
新興汚染物質対策インフラへの政府資金が調達リスクを軽減
「超党派インフラ法」には、2022会計年度から2026会計年度にかけて、「小規模または恵まれない地域における新興汚染物質」助成プログラム向けに50億米ドルが盛り込まれています。この資金提供により、PFAS処理を必要とするもの、地方自治体の歳入が限られている地域における財政的な障壁が軽減されます。非競争的な助成金は、受給者が調達上のハードルをあまり抱えておらず、多くの場合、商業的に実績のある機器を必要とするため、確立された粒状活性炭(GAC)やイオン交換システムに有利に働く可能性があります。この傾向は、PFAS廃棄物管理・浄化・分解市場において、経験豊富な環境サービスプロバイダーの短期的な事業機会を後押ししています。日本は2026年5月、水道事業におけるPFOSおよびPFOA濃度の低減を目的とした補正予算による実証プログラム向けに、6つの技術を選定しました。また、カナダも2028年3月までのPFAS評価・管理契約をアルカディス社に発注しており、公共の不動産ポートフォリオが継続的な調達チャネルとなり得ることを示唆しています。
高い処理コストとエネルギーコストが、コストに敏感な市場での普及を制限
PFAS処理には、流入水のマトリックスや選定された技術に応じて、0.03米ドル/m3から28米ドル/m3の運転コスト、および0.01米ドル/m3から0.51米ドル/m3の資本コストがかかります。高温焼却では、安定した鉱物化を確保するために、二次燃焼室の温度を1,100°C以上に保つ必要があります。GAC(活性炭)およびイオン交換システムは、PFASを破壊するのではなく、使用済み媒体に捕捉するため、輸送および破壊処理のための第2段階が追加されます。この残留物の処理プロセスは、包括的な廃棄物管理を必要とするプロジェクトにおいて、物流コストとエネルギーコストを増加させます。発展途上国の小規模な地方水道事業者や地域社会は、汚染が確認されている場合でも、費用面の制約に直面しています。こうした状況により、PFAS廃棄物管理・浄化・分解市場において、コストに敏感な分野での導入が制限されています。
セグメント分析
2025年時点で、地表水および飲料水は、PFAS廃棄物管理・浄化・分解市場の46.18%を占めました。法的拘束力のある飲料水基準により、水道事業者は設置後も処理性能を維持することが求められ、モニタリング、メディアの交換、残留物の回収、最終的な破壊といった継続的な作業が発生しています。産業排水および放流水は、汚染媒体の中で最も急成長しているカテゴリーであり、2026年から2031年にかけてCAGR7.12%を記録すると見込まれています。これは、EPAの規制策定や各州の前処理プログラムにより、化学メーカー、繊維工場、埋立施設運営者に対して排出義務が拡大しているためです。したがって、この市場は、安定した自治体処理基盤と、拡大する産業分野の発生源管理案件を併せ持つものとなっています。
天然有機物は、地表水中の粒状活性炭(GAC)上の吸着部位をPFASと競合し、処理媒体の効率を低下させ、交換頻度を高める可能性があります。これにより、炭素のみによる処理が効果的でない場合、イオン交換樹脂や高度酸化ハイブリッド処理が優先される可能性があります。地下水は、特に軍事施設や航空関連施設において、長期にわたる連邦政府のプロジェクトの中心的な課題であり続けています。ノルトライン=ヴェストファーレン州の2025年の調査によると、記録された193件のPFAS評価のうち68%で地下水への影響が確認されました。土壌、堆積物、埋立地の浸出水、固形廃棄物も、市場内で個別の規制対象となりつつあり、EPAの2026年のガイダンスでは、埋立地運営者向けの管理手法が取り上げられています。
粒状活性炭(GAC)は、PFOAおよびPFOSに対する広範な規制上の承認と豊富な導入実績に後押しされ、2025年には自治体および産業用途において世界売上高の40.24%を占めました。短鎖PFASに対する規制上の注目が高まり、GACによる吸着が困難であることから、イオン交換樹脂は2026年から2031年にかけてCAGR7.30%で成長すると予測されています。LANXESS社は、2025年および2026年にChemoursオランダの施設でLewatit MDS TP 108の検証を行い、超短鎖化合物を含むフッ素系有機化合物を99%以上除去したと報告しています。これは、要求の厳しい産業廃水処理において、特殊な樹脂システムの使用が有効であることを裏付けています。
GACおよびイオン交換は、体系的なプロセスモデリングを通じて水マトリックスの特性が明らかにされることで、コストパラメータがより明確に定義され、水道事業者にとって技術選定の妥当な根拠となります。逆浸透およびナノろ過は、多段階の産業用処理プロセスにおける濃縮段階として機能し、下流工程での破壊処理を必要とするPFAS含有物質の量を削減します。その他、泡分画や原位置浄化などの手法は、水膜形成泡(AFF)の影響を受けた帯水層のプルームなど、地上での処理が現実的でない特殊な用途に対応します。
地域別分析
2025年、北米は世界全体の収益の37.24%を占めました。これは、連邦政府の義務付け、インフラ資金、および重複するプロジェクト資金源を生み出す訴訟和解に支えられたものです。50億米ドル規模の「小規模または恵まれない地域社会における新興汚染物質(Emerging Contaminants in Small or Disadvantaged Communities)」プログラムは、2026会計年度を通じて水道システムへの投資を支援しました。大都市の公益事業体は、州回転基金(State Revolving Fund)の融資を利用して、集中型の粒状活性炭(GAC)およびイオン交換システムを導入できますが、農村部や小規模な水道システムでは、多くの場合、給水口(Point-of-Entry)ソリューションのために非競争的な助成金に依存しています。これらの資金調達ルートには、それぞれ異なる製品、提供モデル、および調達アプローチが必要となります。
2025年7月にカナダで締結された複数年契約「Arcadi」は、連邦政府の不動産ポートフォリオが、米国の個々のサイトにとどまらず、体系的なPFAS浄化を支援できることを示唆しています。2025年のPFAS廃棄物管理・浄化・分解市場において、欧州は地域別シェアで第2位を占め、ドイツ、北欧諸国、英国が主導的な役割を果たしました。ドイツのPFAS-20総量制限が2026年1月12日に発効したため、規制遵守のための投資が水道事業者にとって短期的な優先課題となっています。半導体、輸送、エネルギー用途に対するセクター別の条件付き免除により、即時禁止ではなく、段階的な産業用処理への支出が見込まれます。
アジア太平洋地域は、2026年から2031年にかけてCAGR7.83%で、最も急速に成長する地域になると予測されています。日本では、2026年4月からPFOSおよびPFOAが「水道法」に基づく検査項目として義務化され、50 ng/Lの合計基準値を達成するために四半期ごとの検査が求められ、処理システムの投資が促進されています。中国の大規模なフッ素化学物質製造拠点は、産業汚染の主要な発生源となっています。一方、ブラジルやサウジアラビアは、その他の地域における産業・防衛分野の浄化措置に対する初期段階の需要を支えています。各国の環境規制が整備されるにつれ、多国間の水質プログラムにおいて調達体制の構築が始まっており、これによりアジア太平洋地域は、PFAS廃棄物管理・浄化・分解市場にとって重要な拡大地域となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 超低PFAS飲用水基準値とコンプライアンス調達
- 新興汚染物質対策インフラに対する政府の資金援助
- 産業用PFASの発生源管理および排出処理の拡大
- 企業の法的責任、訴訟、および「汚染者負担」に基づく費用配分
- 濃縮物および使用済み媒体に対する「回収から廃棄まで」の需要
- PFASのフィンガープリント分析、リアルタイムモニタリング、およびブレイクスルー予測
- 市場抑制要因
- 高い処理コスト、エネルギーコスト、および残渣処理コスト
- 破壊技術の限定的な実規模検証
- 短鎖PFAS、マトリックス干渉、および二次廃棄物の複雑性
- 廃棄、埋立、地中注入といった処理方法に対する規制当局の受け入れ状況にばらつきが見られる
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 汚染媒体別
- 地下水
- 地表水および飲料水
- 土壌および堆積物
- 産業排水および廃水
- その他(埋立浸出水、PFASを含む固形廃棄物)
- 浄化技術別
- 粒状活性炭(GAC)
- イオン交換樹脂
- 逆浸透およびナノろ過
- その他(発泡分画法、吸着媒体、原位置浄化、その他の技術)
- 破壊技術別
- 高温焼却
- 超臨界水酸化(SCWO)
- 電気化学的酸化
- その他(プラズマ処理、UVを用いた高度酸化処理、機械化学的分解、その他の新興技術)
- エンドユーザー産業別
- 地方自治体の水道事業
- 工業製造
- 防衛・軍事
- その他(化学・石油化学、半導体・エレクトロニクス、空港・航空、石油・ガス、廃棄物処理企業、埋立地)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aclarity, Inc.
- AECOM
- Arcadis
- Battelle Memorial Institute
- Calgon Carbon Corporation
- CDM Smith
- Clean Earth
- CLEAN HARBORS, INC.
- Jacobs
- KURARAY CO., LTD.
- LANXESS AG
- Ovivo Inc.
- Pentair
- Tetra Tech, Inc.
- TRC COMPANIES, INC
- Veolia
- WSP
- Xylem
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


