


CO2回収用溶媒と固体吸着剤:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
CO2 Capture Solvents and Solid Sorbents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119237
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、CO2回収用溶媒と固体吸着剤の市場規模は2025年に30億米ドルと評価され、予測期間(2026~2031年)においてCAGR 11.91%で推移し、2031年までに52億6,000万米ドルに達すると予測されています。
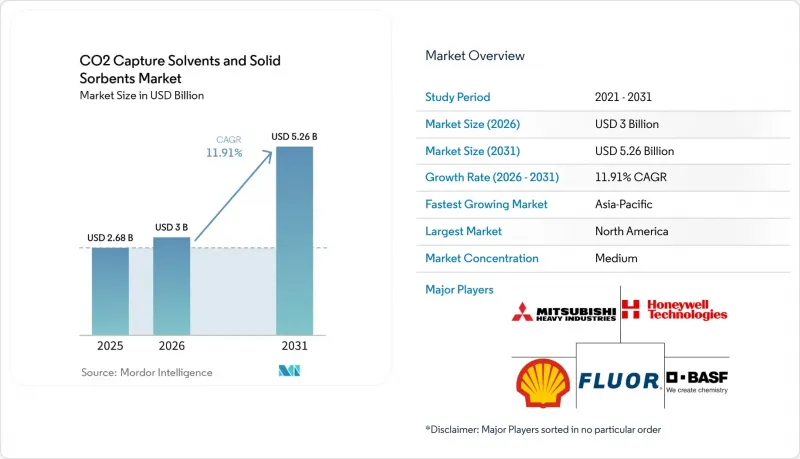
本レポートは、製品タイプ(液体溶媒と固体吸着剤)、回収方式(燃焼後回収、燃焼前回収、その他)、プロセス(吸収、吸着、その他)、排出源産業(発電、セメント、鉄鋼・金属、その他)、地域(アジア太平洋、北米、欧州、その他)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のCO2回収用溶媒と固体吸着剤市場の動向と洞察
回収の経済性を支える炭素価格と税額控除
CO2回収用溶媒と固体吸着剤市場は、税額控除や炭素価格制度から、より明確な商業的シグナルを受けています。米国国税庁(IRS)は、2026年5月、セクション45Q税額控除に対するインフレ調整係数を1.4639と確定しました。その結果、2026年の安全な地中貯留に対する税額控除額は、CO2 1トンあたり29.28米ドルとなりました。「One Big Beautiful Bill Act」の下では、直接空気回収(DAC)施設は、1トンあたり36米ドルの基本税額控除の対象となります。これらのインセンティブにより、回収設備の期待収益率が向上し、フロントエンドエンジニアリングの段階において、溶媒や吸着剤の選定が前倒しで行われるようになります。また、EU排出量取引制度(ETS)の遵守条件では、対象となる施設に対し、エネルギー監査とカーボンニュートラル計画の維持が義務付けられており、これにより対応の遅れが生じる余地が縮小されています。
産業部門のネットゼロ公約と排出削減義務
企業の排出量削減目標は、融資条件、投資家の期待、オフテイク契約とますます密接に結びついています。したがって、CO2回収用溶媒と固体吸着剤市場は、単なる自主的な表明ではなく、検証可能な排出削減を必要とするプロジェクトに役立っています。EUの第4フェーズ規則では、性能要件を満たさない施設について、無料割当をカーボンニュートラル計画と連動させています。LeadITトラッカーによると、2025年時点でセメント部門において175件以上のCCUSプロジェクトが確認されています。ISO 14064による算定基準や炭素国境調整メカニズム(CBAM)により、信頼性の高い炭素含有量データの提供がさらに求められています。こうした環境は、回収によって排出削減を実証できるセメント、鉄鋼、精製施設におけるCO2回収用溶媒と固体吸着剤市場を後押ししています。
溶媒再生に伴うエネルギー損失
熱再生は、CO2回収用溶媒と固体吸着剤市場にとって、依然として重要な操業上の制約となっています。市販のアミン系システムでは、通常、CO2 1トンの回収につき3.0~3.5 GJのリボイラー負荷を必要とします。2-アミノ-2-メチル-1-プロパノール(AMP)やピペラジンCESAR1を含む混合溶媒は、パイロット試験と検証済みのモデリングにおいて、モノエタノールアミンと比較してリボイラー負荷を20%~25%低減しています。最適化されたシステムであっても、CO2濃度や熱統合の状況によっては、ホストプラントの効率を5%~15%低下させる可能性があります。低コストの廃熱や近隣での再生可能電力を利用できない施設では、投資の採算性がより厳しくなります。この制約により、吸着法やその他の低エネルギー再生手法への関心が高まっています。
セグメント分析
2025年、CO2回収用溶媒と固体吸着剤市場の売上高のうち、液体溶媒が63.44%を占めました。この地位は、発電所や産業施設における吸収塔・再生塔システムでの長年の運用実績を反映したものです。モノエタノールアミンと混合アミンは、稼働中の燃焼後回収プラントで使用される主要な溶媒であり続けています。SelexolやRectisolなどの物理溶媒は、燃焼前回収や天然ガスの脱硫処理用途に利用されています。イオン液体、低水分溶媒、酵素系システムは、依然として商業化の初期段階にあります。液体システムは、大流量で安定したCO2ストリームにより従来型設備レイアウトが維持できる場合に特に適しています。多くの計画中のプロジェクトで確立された吸収構成が採用されているため、この製品セグメントはCO2回収用溶媒と固体吸着剤産業において依然として中心的な位置を占めています。その継続的な役割は、大規模サイト用のプロセスライセンスやエンジニアリング経験が利用可能であることも反映しています。
固体吸着剤は、2026~2031年にかけてCAGR13.42%で拡大すると予測されています。担持アミン、ゼオライト、活性炭、金属有機構造体(MOF)は、液体系とは異なる運転特性を有しています。神戸製鋼所、アトミス、長瀬産業は、2025年11月、1日あたり30kgの処理能力を持つ、日本初の工業規模のMOFを用いたCO2回収実証実験を完了しました。各社は、2026年度中に1トン規模の試験の実施を検討しています。IDEXとNuadaは、2026年7月、フランスにおいて、年間最大1万トンの生物由来CO2を回収できる能力を持つ、工業規模のMOF真空吸着装置を発表しました。これらのプロジェクトは、固体材料が単なる実験室でのプログラムにとどまらず、実際の産業環境下で試験されていることを示しています。その可能性が最も高いのは、コンパクトなシステムや再生に要するエネルギーの低減が重要な用途です。
2025年、燃焼後回収は、CO2回収用溶媒と固体吸着剤市場の57.82%を占めました。これは、石炭・ガス火力発電所、セメントキルン、産業用ボイラーで広く利用されています。これらの環境における新規と改修プロジェクトの多くでは、液体アミンシステムが一般的に採用されています。一方、燃焼前回収は、水素製造や統合ガス化プロセスにおいて依然として重要な役割を果たしています。SelexolとRectisolは、これらのプロセスにおける高圧・高濃度の供給流の恩恵を受けています。ドイツのCatch4Climateによる酸素燃焼式セメント工場は、2026年5月に初のクリンカーを生産し、2026年6月に最初の酸素燃焼キャンペーンを完了しました。こうした回収ルートの組み合わせにより、CO2回収用溶媒と固体吸着剤市場は、確立された排ガス処理と新しい産業設計の両方に対応することが可能となります。
直接空気回収(DAC)は、2026~2031年にかけてCAGR12.05%で成長すると予測されています。テキサス州西部で進められている1PointFiveのSTRATOSプロジェクトは、液体溶媒技術を用いて年間50万トンのCO2を回収するように設計されています。同施設は現在、試運転段階にあり、2026年に地下注入が開始される見込みです。Climeworksは、「Project Cypress Hub」の一環として、2026年中にルイジアナ州で第3世代固体吸着剤技術の建設を開始する予定です。同社は、1トンあたりの回収コストを250~350米ドルとし、現行システムと比較してモジュールあたりのエネルギー消費量を50%削減することを目標としています。直接空気回収(DAC)は、固体吸着剤システムと液体溶媒システムの双方に対応しています。そのため、CO2回収用溶媒と固体吸着剤の市場需要は、これら2つの主要製品グループにまたがって拡大しています。
地域別分析
2025年、北米はCO2回収用溶媒と固体吸着剤市場の売上高の36.21%を占めました。米国では、セクション45Qによるインセンティブと、アンモニア、水素、電力、産業分野のプロジェクトに対する連邦政府の資金援助を組み合わせています。エネルギー省は、ワバッシュ・ローカーボンアンモニアプロジェクトに対し、「エネルギードミナンス・ファイナンス」として15億米ドルを拠出しました。カナダは炭素価格制度や大規模排出事業者用の枠組みを推進しており、ハイデルベルク・マテリアルズ社は2026年後半にエドモントンプロジェクトを開始する予定です。メキシコは依然として市場への貢献度が小さく、その活動は天然ガス処理や製油所の用途に関連しています。北米のビジネス機会は、貯留インフラにも左右されます。これは、回収プロジェクトが資金調達可能となるためには、貯留能力が必要となるためです。
アジア太平洋は、2026~2031年にかけてCAGR13.16%で成長すると予測されています。日本は、国内のCCS実証事業や国際的な低炭素アンモニアのサプライチェーンを推進しています。三菱重工業は、2025年7月、北海道電力の苫東厚真発電所における日本最大規模のCO2回収プラントの基本設計契約を落札しました。韓国の「韓国炭素回収・利用・貯留(K-CCUS)」ロードマップは、鉄鋼、電力、石油化学施設での導入に重点を置いています。中国のプロジェクトは、石炭火力発電所や鉄鋼施設に集中しています。日本と韓国は、老朽化した重工業資産の改修に使用されるアミン系システムに対する、CO2回収用溶媒と固体吸着剤市場の需要を後押ししています。神戸製鋼所、アトミス、長瀬産業によるプロジェクトも、次世代吸着剤の開発を現地化することに対する地域の関心を示しています。
欧州では、ノルウェーの「Longship」プログラムが2025年6月に運用上のマイルストーンを達成しました。これには、ブレヴィク(Brevik)のセメントCCSプラントや、SLB技術を用いたTwenceの廃棄物発電(WtE)によるCO2回収プロジェクトが含まれます。ドイツのホルシム(Holcim)社の「Carbon2Business」プロジェクトは、年間120万トンのCO2回収を目標としており、一方、ベルギーにおける同社の「GO4ZERO」プロジェクトは、2029年までに年間110万トンの回収を想定しています。ドイツの「二酸化炭素貯留法(KSpTG)」は2025年11月に施行され、沖合へのCO2輸出が可能となりました。南米は依然として初期段階にありますが、ブラジルのプレソルト層における石油・ガス事業は、天然ガスの脱硫拠点となっています。中東・アフリカは、アジアのエネルギー市場に向けたブルーアンモニアの輸出計画を通じて、その重要性を高めています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 回収の経済性を支える炭素価格と税額控除
- 産業部門のネットゼロ公約と排出削減義務
- ブルー水素と低炭素アンモニアプロジェクトの展開
- 排出削減が困難な産業資産からの改修需要
- 炭素回収契約のパイロット段階からインフラを基盤とした調達への移行
- モジュール式で低エネルギー消費型の二酸化炭素回収材料が商用化の段階に到達
- 市場抑制要因
- 溶媒再生に伴うエネルギー損失
- 劣化、腐食、排出ガス、廃棄物処理コスト
- CO2の輸送・貯留に関する許認可と長期的な責任問題による遅延
- サイト固有の排ガス不純物と改修スペースの制約
- バリューチェーンとサプライチェーンの分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 液体溶媒
- アミン
- 物理溶媒
- その他(イオン液体、低水分溶媒、酵素系溶媒)
- 固体吸着剤
- 担持アミン
- ゼオライト
- 活性炭
- その他(MOF、アルカリと金属酸化物吸着剤)
- 液体溶媒
- 回収方式別
- 燃焼後回収
- 燃焼前回収
- 直接空気回収(DAC)
- その他の回収方式(BECCS、酸素燃焼法による回収)
- プロセス別
- 吸収
- 吸着
- 温度スイング吸着(TSA)
- 真空スイング吸着(VSA)
- その他のプロセス(TVSA、水分スイング法、電気化学的再生法)
- 排出源産業別
- 発電
- セメント
- 鉄鋼・金属
- 石油・ガス・化学
- その他の排出源産業(水素・アンモニア、廃棄物発電、パルプ・紙、海運)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Carbon Clean Solutions Limited
- Climeworks
- Fluor Corporation
- Honeywell International Inc
- JGC HOLDINGS CORPORATION
- KBR, Inc.
- Linde PLC
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Shell plc
- SLB
- Svante Technologies Inc.
- Technip Energies N.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日