


拡張分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Augmented Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123115
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、拡張アナリティクス市場の規模は2025年に298億1,000万米ドルと評価され、2026年の379億6,000万米ドルから2031年までに1,271億8,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは27.35%となる見込みです。
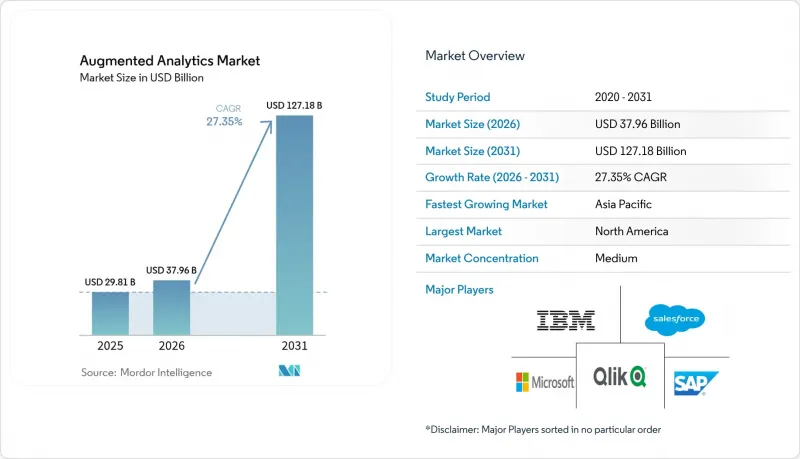
本レポートは、構成要素(ソフトウェアおよびサービス)、導入形態(オンプレミス、クラウド、ハイブリッド)、組織規模(大企業および中小企業)、エンドユーザー業界(BFSI、通信・IT、小売・消費財、ヘルスケア・ライフサイエンス、製造、メディア・エンターテインメント、政府・公共部門)、および地域別に分類されています。
世界の拡張アナリティクス市場の動向とインサイト
多構造データの分析に対する需要の高まり
企業情報の約80%は非構造化データであり、文書、画像、機械ログなどに及びます。現在、高度な言語および視覚モデルが、従来の表形式のデータセットに加え、これらの形式も解析できるようになり、アナリストに単一の分析プラットフォームを提供しています。自動車メーカーは、この機能を活用してセンサーのテレメトリデータを整備マニュアルと統合し、ダウンタイム予測の精度を85%向上させています。病院では、放射線画像、臨床記録、ゲノムプロファイルを組み合わせることで、診断プロセスを最適化しています。こうした未活用のデータプールを活用できる能力により、組織はAIネイティブの解析機能を組み込んだプラットフォームへの移行を進めており、これが拡張アナリティクス市場の成長を後押ししています。
セルフサービスBIとデータの民主化の推進
自然言語によるプロンプトにより、マーケティングマネージャー、財務コントローラー、コールセンターのスーパーバイザーは、SQLを使用せずに複雑なクエリを実行できるようになります。この変化により、リクエストからインサイトを得るまでのサイクルが数週間から数分に短縮され、データエンジニアリングチームはより付加価値の高い業務に専念できるようになります。ThoughtSpotとGoogleのGeminiモデルとの統合は、対話型検索が複雑さを隠しつつ、ガバナンスが確保された共有可能な回答を返す仕組みを示しています。利用率の向上は、データリテラシーのフィードバックループを強化し、アナリティクス文化を定着させ、拡張アナリティクス市場をさらに押し上げます。
データプライバシーとセキュリティに関する懸念
GDPRや業界ごとの規制では、明示的な同意、データ最小化、監査証跡が求められており、制約のないAIの実験はリスクを伴います。ベンダー各社は現在、地域データセンター内に「ソブリンクラウド」ゾーンを展開しています。MicroStrategyはSTACKITと提携し、ドイツとオーストリアでホストされるEU準拠のスタックを提供しています。コンプライアンス対応にかかる負担はプロジェクトの展開を遅らせ、長期的な信頼が築かれる一方で、短期的な支出を抑制することになります。
セグメント分析
2025年には、購入者がデータ取り込み、モデリング、可視化を統合したエンドツーエンドのスイートに傾倒したため、ソフトウェアが売上高の77.40%を占めました。金額ベースでは、このセグメントは拡張アナリティクス市場の規模に230億7,000万米ドルを貢献しました。製品内LLMチャットボットなどの継続的な機能リリースは、契約更新とアップセルの機会を確固たるものにしています。サービスセグメントは規模こそ小さいもの、導入、モデルガバナンス、ユーザー導入プロジェクトを背景に、CAGR28.40%で拡大しています。マルチクラウド環境が拡大するにつれ、顧客はポリシー設計、テスト、ROIのベースライン策定をパートナーに委託しています。ベンダーのプロフェッショナルサービス部門はこの機会を活用しており、一方、グローバルシステムインテグレーターは需要を取り込むため、1,000人規模のAIスタジオを構築しています。
二次的な効果により、ソフトウェアの優位性がさらに強化されています。SnowflakeがAnthropicのモデルを自社のCortexサービスに組み込んだ際、顧客はデータをエクスポートすることなく生成型要約機能を利用できるようになり、プラットフォームへの依存度が高まりました。予測期間を通じて、オープンソースのAIコンポーネントは進化していくもの、購入者は依然としてセキュリティパッチや法的補償を保証する商用ラッパーを好むため、拡張アナリティクス市場におけるソフトウェアセグメントの優位性は維持される見込みです。
2025年には、クラウド導入が総支出の59.10%を占めました。金融サービス企業、オンラインマーケットプレース、ストリーミングネットワークは、祝日による需要の急増やモデルトレーニングの集中処理に対応するため、弾力性を活用しています。しかし、厳格なデータ居住要件により、重要なワークロードはプライベートゾーンへ移行しており、これによりハイブリッド環境の導入がCAGR29.75%で拡大しています。拡張アナリティクス市場におけるハイブリッドのシェアは、2026年の131億2,000万米ドルから、2031年までに482億6,000万米ドルへと増加すると予測されています。エッジデバイスは個人を特定可能な情報をローカルで処理し、集約されたパターンをクラウドAIに転送してより詳細な推論を行うことで、コンプライアンスと分析の深さのバランスを取っています。
エッジからクラウドへのオーケストレーションツールは、次の競争の場を示唆しています。プラットフォームは、ファイアウォールの両側にあるKubernetesクラスター全体で、SQL、ベクトル検索、強化学習のジョブをスケジューリングする必要があります。コンテナの自動デプロイ、暗号化キーの管理、レイテンシーの最適化が可能なプロバイダーは、市場シェアの大部分を獲得する見込みです。原子力、防衛、製薬の各分野では、オンプレミス限定の導入が依然として重要ですが、設備投資に制約のある業界ではハードウェアの更新サイクルが長期化するため、その成長はハイブリッド環境に後れを取っています。
地域別分析
北米は2025年に世界収益の47.20%を生み出し、クラウドリージョンの高密度な展開、ベンチャーキャピタルの資金供給源、AIスキルを持つ人材プールといった構造的な優位性を維持しています。フォーチュン500企業は、AIセンター・オブ・エクセレンスの憲章を制度化し、財務、サプライチェーン、人事の各アプリケーションに分析機能を組み込んでいます。AI研究に対する連邦政府の資金援助やIPOプロセスの簡素化は、競合環境を一新するスタートアップ企業を惹きつけています。しかし、カナダのデータローカライゼーション条項、カリフォルニア州消費者プライバシー法(CCPA)の改正、および独占禁止法上の審査により、コンプライアンス関連の費用が発生し、企業は複数の法域にまたがるハイブリッドアーキテクチャへの移行を余儀なくされています。
アジア太平洋地域は、現在は規模が小さいもの、2031年までCAGR28.10%の軌道に乗っています。政府によるAIインフラ、半導体、人材育成への予算配分は5,000億米ドルを超えています。中国のAIハブである深センでは、助成金を受けたGPUクラスターが提供されています。インドの「デジタル個人データ保護法」は、国内のイノベーションを奨励しつつ、規制の枠組みを定めています。製造コングロマリットは東京、ソウル、シンガポール周辺に集積しており、現場の予測分析に対する需要の好循環を生み出しています。現地のベンダーは、中国語、ヒンディー語、インドネシア語の音声モデルを統合し、言語要件を満たすことで、地域企業に優位性をもたらしています。したがって、拡張分析市場は、アジア太平洋地域において最も急速な規模の拡大を見せています。
欧州では、GDPRや今後施行されるAI法によりベンダーの義務が強化されているにもかかわらず、引き続き15%台半ばの成長率を維持しています。ドイツの中堅企業(ミッテルシュタンド)は、国内に「ソブリン・クラウド」を導入しています。フランスの公共機関は、市民データに関する法令を遵守するため、隔離された地域で分析を実行しています。ベンダーのロードマップには現在、「EUトラステッドゾーン」というラベルが含まれており、欧州大陸の規制面での影響力を反映しています。北と南のデジタルスキルの格差は依然として存在しますが、EUが資金提供する再スキル化プログラムが格差を埋め、着実な導入を支えています。
ラテンアメリカ、中東・アフリカは、より後期の機会を象徴しており、2031年までに拡張アナリティクス市場の9.85%弱を占めると予測されています。モバイルファーストのビジネスモデル、フィンテックの普及率の上昇、および銀行サービスを利用しにくい層の存在が、信用スコアリングや不正検知に関するアナリティクスのニーズを生み出しています。サンパウロ、リヤド、ヨハネスブルグでのクラウド・リージョンの立ち上げにより、レイテンシーが低減され、データ居住要件にも対応できるため、ROIが実現した際に本番環境のワークロードへと移行できるパイロット予算が確保されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 多構造データの分析に対する需要の高まり
- セルフサービス型BIとデータの民主化の進展
- クラウドサブスクリプションを通じた中小企業への普及
- 生成AIを組み込んだ分析スイート
- データ主権のためのエッジ層での導入
- SaaSコパイロット主導の組み込み分析による収益化
- 市場抑制要因
- データプライバシーおよびセキュリティに関する懸念
- 人間に取って代わられることへの労働者の不安
- プロンプト・エンジニアリングのスキルギャップ
- GPUの供給不足と推論コストの上昇
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- 通信・IT
- 小売・消費財
- ヘルスケア・ライフサイエンス
- 製造業
- メディア・エンターテイメント
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Salesforce Inc.(incl. Tableau)
- SAP SE
- International Business Machines Corp.
- QlikTech International AB
- Google LLC(Looker)
- Oracle Corporation
- SAS Institute Inc.
- TIBCO Software Inc.
- ThoughtSpot Inc.
- MicroStrategy Inc.
- Sisense Inc.
- GoodData Corp.
- Alteryx Inc.
- Domo Inc.
- Zoho Corporation(Zoho Analytics)
- Amazon Web Services-QuickSight
- Yellowfin BI
- Board International
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


