


機械学習医療ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Machine Learning Medical Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118139
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、機械学習を活用した医療ソフトウェア市場の規模は2025年に31億5,000万米ドルと評価され、2026年の37億6,000万米ドルから成長し、2031年までに90億4,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは19.22%となる見込みです。
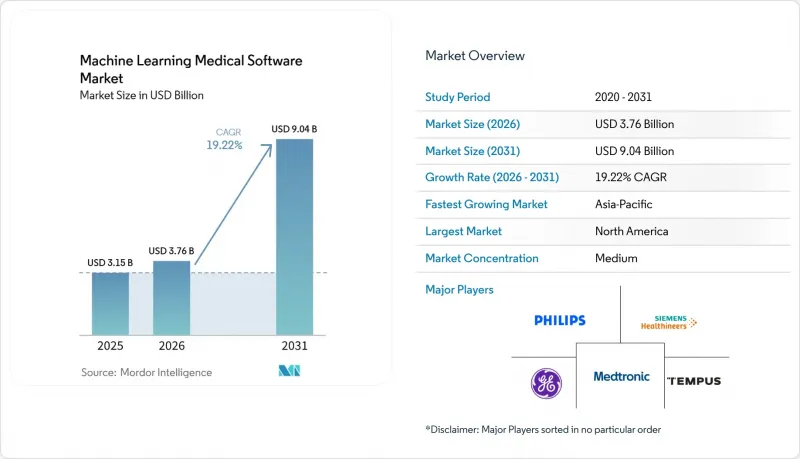
本レポートは、ソフトウェアの種類(診断、治療、意思決定支援、モニタリング、ワークフロー)、臨床専門分野(放射線科、循環器科、腫瘍科など)、技術(機械学習、ディープラーニングなど)、導入形態(クラウド、オンプレミス、ハイブリッド/エッジ)、エンドユーザー(病院、外来診療センターなど)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。金額(米ドル)。
世界の機械学習医療ソフトウェア市場の動向と洞察
臨床ワークフローの自動化と文書作成負担の軽減
事務作業は、臨床医が患者と向き合う活動に費やす時間を引き続き奪っており、そのため、文書作成およびワークフローソフトウェアは、機械学習医療ソフトウェア市場への参入の入り口として利用しやすいものとなっています。医療提供者は、確立された電子カルテ(EHR)のプロセス内に、アンビエント・ドキュメンテーション、臨床コーディング、および臨床文書作成改善ツールを導入することができます。これらのツールは、臨床医によるレビューと説明責任を維持しつつ、反復的な作業を削減することで、明確な価値を提供します。ソフトウェアが日常的な診療の場で構造化されたフィードバックを収集し、定義されたガバナンスプロセスをサポートすることで、導入はより持続的なものとなる可能性があります。
AIを活用したSaMD(ソフトウェアとして医療機器)の規制および償還体制の成熟
規制や支払いの仕組みが明確になることで、医療提供者は機械学習を活用した医療用ソフトウェア市場での購入をより効果的に評価できるようになります。リリース後のモデルの監視、更新、検証方法を文書化しているベンダーは、調達要件を満たす上で有利な立場にあります。病院が大規模な導入に先立ち、変更管理、リスク管理、説明責任の証拠を求めるようになったため、品質管理システムは競争上の要件となっています。このような環境は、複数の管轄区域にわたって規制関連文書を維持するためのリソースを持つ企業に有利に働き、コンプライアンス対応能力が限られている小規模な開発者にとっては市場参入の障壁を高めています。
サイバーセキュリティ、プライバシー、およびデータ完全性に関するリスク
保護対象の健康情報を扱う臨床用ソフトウェアは、モデルの開発、推論、保存、システム統合の全段階においてデータを保護しなければなりません。医療提供者は、データの保存場所、アクセス権、モデルの更新、および削除義務について明確な説明を求めるため、これらの要件により契約や導入のスケジュールが延長される可能性があります。2026年6月に『Scientific Reports』に掲載された論文によると、医療AIのクラウドアーキテクチャには、臨床業務向けに設計された多層的な管理措置が必要であることが明らかになりました。小規模なベンダーにとっては、複数の規制管轄区域にわたってこれらの要件を満たすことがより困難になる可能性があります。患者層、医療機器、または臨床慣行が変化するとソフトウェアの性能が低下する可能性があるため、モデルのドリフトもリスク要因となります。組織は、重要なツールをより広範囲に導入する前に、ベンダー、医療提供者、および臨床医の間で責任の所在を明確に割り当てる必要があります。
セグメント分析
診断ソフトウェアは、画像診断、病理分析、および検査評価での利用が活発であることを背景に、2025年の機械学習医療ソフトウェア市場において31.25%のシェアを占めました。ラベル付きデータ、確立されたレビュープロセス、および病院の画像診断システムとの統合が、このセグメントの普及を支えています。医療提供者は、読影時間、トリアージの有効性、診断ワークフローへの適合性など、慣れ親しんだ指標を用いてこれらのツールを評価しています。
モニタリングおよび予測分析ソフトウェアは、2031年までCAGR21.93%で拡大すると予測されており、このセグメントの中で最も高い成長率を示しています。需要は、集中治療モニタリング、状態悪化アラート、敗血症予測、および継続的な患者データに基づくリスクスコアなどから生じています。治療および治療計画ソフトウェアは、腫瘍学やロボット手術の分野で重要性を増しています。GEヘルスケアは2026年6月、MIM Contour ProtegeAI+2.0についてFDAの510(k)認可を取得し、放射線腫瘍学の計画用に脳のMRIモデルおよび更新された骨盤のCTモデルを追加しました。ワークフロー、文書管理、および収益サイクル管理ソフトウェアも、管理効率や財務業務における役割から、引き続き重要な位置を占めています。
放射線医学および医療画像分野は、大規模なアノテーション付き画像データセットと成熟した画像アーカイブ・通信システムに支えられ、2025年には35.35%のシェアを占めました。これらの要因により、医療提供者は機械学習医療ソフトウェア市場全体において、アルゴリズムを日常的な画像ワークフローに統合しやすくなっています。このセグメントは、トリアージ、画像レビュー、レポート作成支援、および品質管理において依然として重要な役割を果たしています。
神経学分野は、2031年までにCAGR22.67%を記録すると予測されており、これは臨床専門分野の中で最も高い成長率となります。成長機会としては、診断支援、てんかんモニタリング、専門医による検討のための神経画像解析などが挙げられます。NeuroPace社は2026年5月、12万4,450件のてんかん専門医によるラベル付けが施された頭蓋内脳波(ECoG)記録に基づいて構築されたAI駆動型の臨床医向け機能「ECoG Assistant」について、FDAの承認を取得しました。また、アボット社は2026年4月、リアルタイムのAIによるプラーク評価と冠動脈インターベンションのガイダンスを組み合わせた「Ultreon 3.0」について、FDAの認可およびCEマークを取得しました。
地域別分析
2025年、北米は機械学習医療ソフトウェア市場の39.99%を占めました。同地域は、堅固な病院ITインフラ、確立された画像診断ワークフロー、およびエンタープライズソフトウェアを購入できる医療システムという恩恵を受けていました。米国は引き続き主要な需要拠点であり、医療提供者は文書作成、診断、モニタリング、臨床業務においてAIを活用していました。カナダの市場機会は比較的小さかった一方、メキシコやその他のラテンアメリカ市場は、病院の近代化と診断能力の向上に牽引され、依然として初期段階にとどまっていました。
欧州は、ドイツ、英国、フランスにおける先進的な病院システムや強固な臨床研究ネットワークに支えられ、機械学習医療ソフトウェア市場において重要な地位を占めました。調達決定は、プライバシー保護、技術文書、および医療機器要件への準拠の証拠にますます依存するようになりました。イタリアとスペインでは、病院のデジタル化が進みインフラが強化されたことで需要が増加しました。同地域の商業展開のペースは、臨床導入を遅らせることなくコンプライアンス要件を満たすベンダーの能力にかかっていました。
アジア太平洋地域は、2031年までにCAGR21.77%で成長すると予測されており、これは地域別セグメントの中で最も高い成長率です。政府のプログラム、病院の近代化、専門医不足が、AIを活用した診断および臨床意思決定ツールを後押ししました。韓国ではデジタルヘルスエコシステムが拡大を続け、中国では公立病院が現地のワークフローやデータニーズに合わせてソフトウェアを評価したため、依然として重要な市場でした。インドでは民間診断ネットワークにビジネスチャンスが見出され、シンガポールは国家レベルのAI能力への投資を行い、中東・アフリカは湾岸諸国の医療システムへの投資に牽引され、依然として初期段階の市場にとどまりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 臨床ワークフローの自動化と文書作成負担の軽減
- マルチモーダル医療データの拡大
- 臨床医および診断専門家の不足
- AI搭載SaMDに関する規制および償還制度の成熟
- 病院の近代化によるAI対応データインフラ
- エビデンスから導入までのサイクルが短い、ナローワークフロー型AI
- 市場抑制要因
- サイバーセキュリティ、プライバシー、およびデータの完全性に関するリスク
- 臨床的妥当性と対象集団間の一般化可能性
- 導入後のモデルドリフトと目立たない性能低下
- ベンダー、プロバイダー、臨床医間の責任の配分
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- 診断用ソフトウェア
- 治療・治療計画用ソフトウェア
- 臨床意思決定支援ソフトウェア
- モニタリングおよび予測分析ソフトウェア
- ワークフロー、ドキュメンテーション、および収益サイクル管理ソフトウェア
- 臨床専門分野別
- 放射線医学および医療画像診断
- 循環器科
- オンコロジー
- 神経学
- 病理学および臨床検査医学
- 眼科
- 女性の健康・産科
- 救急医学および集中治療
- その他の臨床専門分野
- 技術別
- 機械学習および予測モデル
- ディープラーニングとニューラルネットワーク
- 自然言語処理
- コンピュータビジョン
- 生成AI・大規模言語モデル
- その他
- 展開別
- クラウドベース
- オンプレミス
- ハイブリッドおよびエッジ対応
- エンドユーザー別
- 病院・健康システム
- 外来手術センターおよび医師グループ
- 診断検査室および画像診断センター
- 製薬・バイオテクノロジー企業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Aidoc Medical Ltd.
- Alphabet Inc.
- Butterfly Network, Inc.
- GE HealthCare Technologies Inc.
- Guardant Health, Inc.
- HeartFlow, Inc.
- International Business Machines Corporation
- Intuitive Surgical, Inc.
- IQVIA Holdings Inc.
- iRhythm Technologies, Inc.
- Koninklijke Philips N.V.
- Medidata Solutions, Inc.
- Medtronic plc
- Microsoft Corporation
- Natera, Inc.
- NVIDIA Corporation
- Oracle Corporation
- PathAI, Inc.
- Qure.ai Technologies Private Limited
- Roche Holdings, Inc.
- Siemens Healthineers AG
- Stryker Corporation
- Tempus AI, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望



