


世界の個人健康記録ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Global Personal Health Records Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116756
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、個人健康記録(PHR)ソフトウェアの市場規模は、2025年の96億6,000万米ドルから2026年には105億6,000万米ドルへと拡大し、2026~2031年にかけてCAGR9.32%で推移し、2031年には164億7,000万米ドルに達すると予測されています。
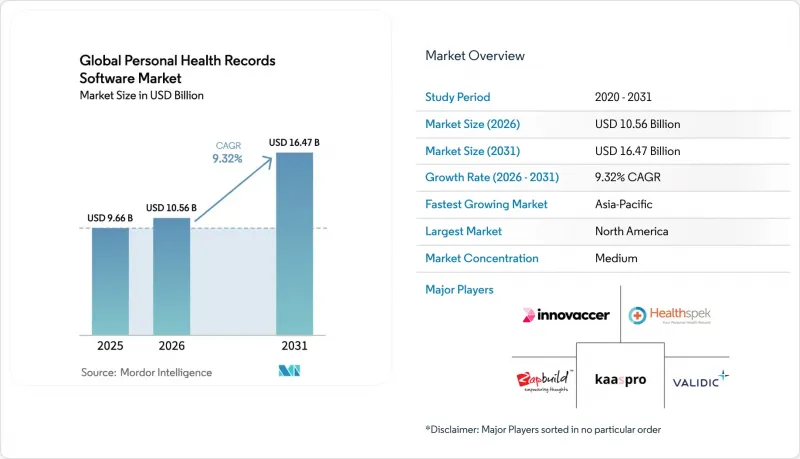
本レポートは、コンポーネントタイプ(ソフトウェア・モバイルアプリ、サービス)、展開モード(クラウドベース、ウェブベース)、アーキテクチャ(支払者連携型、医療提供者連携型、スタンドアロン型、相互運用型・サードパーティ型)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の個人健康記録(PHR)ソフトウェア市場の動向と洞察
医療情報の効率化に対するニーズの高まりと患者中心の個別ケアを促進する取り組みの増加
医療データは複数のサイロに分散しており、患者は投薬情報、検査結果、受診記録を一元的に確認できることを求めています。「21世紀治療法(21st Century Cures Act)」は情報の遮断を禁止しており、ポータルへのログインにより、ユーザーの90%が検査値を確認し、70%が臨床記録を閲覧していることが明らかになっています。スマートフォンの利用に対する親和性は依然として高く、アメリカ人の51%がモバイルアプリを通じて記録にアクセスしています。直感的なポータルを導入している医療機関では満足度指標が高くなっており、産業を横断する消費者の期待が、対応が遅れているシステムに引き続き圧力をかけています。したがって、PHRソフトウェア市場は、臨床ワークフローの改善、データ集約の容易化、価値ベース契約に連動した医療機関へのインセンティブの拡大から恩恵を受けています。
オンラインデータ統合に向けた政府の取り組みの拡大
公共部門の施策では現在、消費者がデータに対して摩擦なく管理を行えるよう、標準化されたAPIが義務付けられています。CMS(米国医療保険・医療サービスセンター)の「患者アクセス(Patient Access)」、「医療提供者アクセス(Provider Access)」、「支払者間(Payer-to-Payer)」APIは、すべて2027年までに運用開始される必要があります。インドの「アユシュマンバーラトデジタルミッション」は、すでに73億件以上の健康アカウントを作成しており、モバイルファーストの登録モデルの実例となっています。CDCの5億米ドル規模の「データ近代化イニシアチブ」は、監視と報告のパイプラインを近代化しています。インドネシアのFHIRベース「Satusehat」プラットフォームは、HL7 FHIR規格が世界的に支持されていることを裏付けています。これらの義務化措置は、ベンダー間の統合障壁を低減することで、PHRソフトウェア市場における採用曲線を総体的に加速させています。
ソフトウェアに関するセキュリティ上の懸念
2024年には、医療機関の92%がサイバー攻撃を受け、情報漏洩による損害額は平均980万米ドルに上りました。Change Healthcareのインシデントだけでも、1億9,000万人の個人情報が流出しました。ダークウェブ市場では、医療記録の価格が金融データの最大50倍に達しており、これを受けてCIO(最高情報責任者)はIT予算の19%をセキュリティに割り当てています。人材不足は依然として続いており、53%の企業が社内の専門知識が不十分であると指摘しています。ブロックチェーンのパイロットプロジェクトは、HIPAAの要件を満たしつつ、患者にきめ細かな同意管理権限を与えることで、信頼の回復を目指しています。これらの脅威に対処しなければ、PHRソフトウェア市場における移行のペースが鈍化する可能性があります。
セグメント分析
2025年、ソフトウェアとモバイルアプリセグメントは、スマートフォンの高い普及率とAIを活用したパーソナライズされたダッシュボードに支えられ、PHRソフトウェア市場の54.10%を占めました。しかし、現在、複数のポータルからの情報を統合しているユーザーはわずか2%にとどまっており、相互運用性における課題が浮き彫りになっています。現在、予測アルゴリズムは検査結果を要約し、薬剤の相互作用を警告し、生活習慣の改善策を推奨することで、患者のエンゲージメントスコアと継続利用率を向上させています。ベンダー各社は、UXデザイン、ローコードによる設定、シームレスなFHIR APIを通じて差別化を図っています。
サービス部門は2025年に45.90%のシェアを占めていましたが、組織がワークフローの再設計、スタッフ研修、データ品質監査のための導入パートナーを求めるにつれ、年率11.12%というより速いペースで成長する見込みです。マネージドサービスモデルは、小規模なクリニックが設備投資を回避するのに役立ち、一方、大規模な医療システムは、価値ベース報告要件を満たすためにコンサルタントに依存しています。生成AIによる文書作成は臨床医の負担を軽減し、トラブルシューティングのホットラインはユーザーのロイヤルティを強化します。サービスセグメントにおけるPHRソフトウェア市場の規模は、ソフトウェアセグメントよりも急速に拡大すると予測されており、2031年までに専門サービス企業が占める収益シェアはさらに拡大する見込みです。
地域別分析
北米は、HITECH法による資金提供を受けたインフラと、早期に導入された消費者用ポータルサイトの義務化を背景に、2025年にはPHRソフトウェア市場の53.30%を占めました。患者アクセスAPIを義務付けるCMSの最終規則により、2027年までに統合の基準がさらに厳格化される見込みです。サイバーセキュリティは依然として懸念事項であり、2024年にはアメリカ人の4人に3人が情報漏洩の影響を受けました。市場の回復力は、保険者によるインセンティブ、成熟したクラウドエコシステム、モバイルファーストのアクセスを好む技術に精通した消費者層に支えられています。
アジア太平洋は、CAGR11.60%で最も急速に成長している地域です。インドの「アユシュマンバーラトデジタルミッション」では73億件の健康IDが登録され、インドネシアの「サトゥセハット」プラットフォームは、FHIRの拡大可能な導入を実証しています。スマートフォンの普及率の高さと政府によるeヘルス助成金により、都市部のクリニックにおけるパイロット導入が加速しています。国内ベンダーは通信事業者と提携し、SMSベースリマインダーを提供することで、フィーチャーフォンユーザーの取り込みを確実なものにしています。2030年までに、この地域のPHRソフトウェア市場規模は、欧州の現在の水準に匹敵すると予想されています。
欧州は、一般データ保護規則(GDPR)と今後導入される「欧州ヘルスデータスペース」を基盤として、かなりのシェアを占めています。エストニアはすでにCDAからFHIRへの移行を完了しており、国家規模でのセマンティック相互運用性を実証しています。データローカリゼーションに関する規制は、ベンダーのコンプライアンスコストを増加させる一方で、消費者の信頼も醸成しています。フランスとドイツの通信規制当局は、アクセスを効率化するため、モバイルSIM認証フレームワークの評価を進めています。一方、中東・アフリカと南米はデジタル化の初期段階にありますが、モバイル戦略による飛躍的な発展の恩恵を受けています。難民や移民用の医療プログラムでは、医療の継続性に課題がある中で、携帯可能な電子健康記録(EPHR)の有用性が際立っています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療情報の効率化に対するニーズの高まりと患者中心の個別ケアを促進する取り組みの増加
- オンラインデータ統合に向けた政府の取り組みの拡大
- 慢性疾患の負担の急増による患者との継続的な関与の必要性の高まり
- シームレスなデータ交換を必要とする遠隔医療と遠隔モニタリングの拡大
- スマートフォンの普及拡大によるモバイルファースト型PHRの導入促進
- クラウドコストの最適化によるSaaS(Software-as-a-Service)型PHRの拡大
- 市場抑制要因
- ソフトウェアに関するセキュリティ上の懸念
- 地方の患者における認識不足
- サイバー賠償責任保険の保険料高騰による中小企業の導入阻害
- HIT規格の断片化による保険者主導の相互運用性の阻害
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ソフトウェア・モバイルアプリ
- サービス
- 展開モード別
- クラウドベース
- ウェブベース
- アーキテクチャ別
- 医療提供者連携型
- 支払者連携型
- スタンドアロン型
- 相互運用型・サードパーティ型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Epic Systems Corporation
- Oracle Health(Cerner)
- Veradigm(Allscripts)
- Validic
- Healthspek
- NoMoreClipboard
- Patient Ally
- Health Companion
- Knapsack Health
- Zapbuild
- Records For Living Inc.
- kaaspro(Health Cure)
- SoftClinic(JVS Group)
- 75Health
- Practice Fusion
- Medfusion
- NextGen Healthcare
- Apple Health Records
Innovaccer, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日


