


マスタ患者インデックスソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Master Patient Index Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155662
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マスター患者インデックス(MPI)ソフトウェアの市場規模は、2025年の14億5,000万米ドルから2026年には16億米ドルへと拡大し、2031年までに25億9,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR10.15%で成長すると見込まれています。
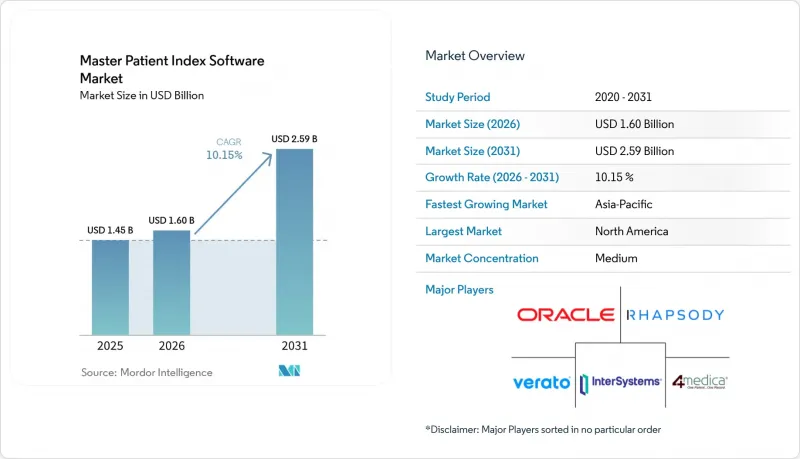
世界のマスター患者インデックス(MPI)ソフトウェア市場の動向と洞察
電子健康記録(EHR)および健康情報交換ネットワークの拡大
北米では、2025年以前にEHRの導入が成熟段階に達していました。現在、導入済みシステム群は、接続されたシステム間で患者IDを統合的に解決するニーズを生み出しています。医療情報交換ネットワークへの接続が増えるごとに、異なるソースシステムからの記録を統合する必要性が高まっています。記録の重複は、患者の安全上のリスクや事務的な負担を引き起こす可能性があります。2025年の『BMJ Quality &Safety』の報告によると、重複した医療記録を持つ患者は、入院中に死亡する確率が5倍高く、一致した患者と比較して入院期間が32%長かったことが明らかになりました。したがって、マスター患者インデックス(MPI)ソフトウェア市場は、臨床情報学、収益サイクル、およびエンタープライズアーキテクチャの各チームに同時に貢献しています。
相互運用性の義務化とデジタルヘルスプログラム
米国の相互運用性要件により、患者照合はコンプライアンスに関連するデータ機能となりました。ONC(米国国立医療情報技術調整局)の認証プログラムでは、認証を受けた医療ITが標準化されたアプリケーション・プログラミング・インターフェース(API)をサポートし、情報遮断の慣行に対処することが求められています。欧州の「欧州健康データ空間規則」(規則(EU)2025/327)は2025年3月に発効し、国境を越えた医療データ交換のための枠組みを確立しました。これらの要件により、あらゆる医療現場において信頼性の高い本人確認プロセスの必要性が高まっています。HL7は2025年、「相互運用可能なデジタルIDおよび患者照合実装ガイド」のバージョン2.0.0を公開しました。プラットフォームがこれらの共通の交換パターンをサポートすることが期待されるため、マスター患者インデックス(MPI)ソフトウェア市場は恩恵を受けています。
高い導入コストとデータ修正コスト
エンタープライズMPIの導入には、データ評価、重複排除、および継続的な管理が必要です。住所形式に一貫性がなかったり、氏名フィールドが短縮されていたり、人口統計学的コーディングの慣行が異なっていたりする医療システムにとって、この作業は困難です。マッチングツールが確実に機能するためには、参照データの正規化が必要となる場合が多くあります。中規模の医療機関は、患者数が多いため身元情報の断片化に直面する可能性がありますが、長期にわたるデータ修正プログラムを実施するための予算や人員が不足している場合があります。こうした状況は、プロジェクトのスケジュールを延長し、脆弱なレガシープラットフォームの置き換えを遅らせる可能性があります。したがって、マスター患者インデックス(MPI)ソフトウェア市場では、限られた導入能力に合わせた段階的な導入およびサービスモデルを提供する必要があります。
セグメント分析
2025年、マスター患者インデックス(MPI)ソフトウェア市場の収益のうち、ソフトウェアが78.31%を占めました。この地位は、以前の電子カルテ(EHR)プログラムにおいてMPI機能を導入した大規模な病院ネットワーク全体でのエンタープライズソフトウェアの導入を反映しています。エンタープライズMPIプラットフォームは、複数の医療機関からなる医療システムや地域間のデータ交換をサポートします。また、多くの臨床ソースシステムにわたって患者の身元情報を一貫して維持します。ローカルMPIソフトウェアは、単一施設の環境には依然として適しています。ハイブリッドMPI製品は、ローカルアーキテクチャとエンタープライズアーキテクチャの間を行き来する組織をサポートします。
サービス分野は、2031年までCAGR12.65%で成長すると予測されています。サービス分野におけるマスター患者インデックス(MPI)ソフトウェア市場の規模は、データスチュワードシップ、重複記録の是正、およびAI利用に向けたデータセットの準備に対する需要に支えられています。これらの活動は、ソフトウェアの初期導入後も継続されます。一部のベンダーは、重複記録の検証済み削減に連動した成果連動型サービス契約を採用しています。この仕組みにより、提供リスクの一部が購入者からベンダーへと移行します。2025年12月、4medica社は「IdentiMatch Worklist Automation」を発表し、同社はこの製品により、手動による患者照合作業を最大90%削減できると述べました。
2025年、マスター患者インデックス(MPI)ソフトウェア市場におけるクラウドベースの導入は、市場シェアの46.24%を占めました。また、2031年までCAGR14.42%で成長すると予測されています。この状況は、クラウドプラットフォームが新規の購入者や組織にサービスを提供し、従来のオンプレミス型システムに取って代わっていることを示しています。クラウドによる提供は、ローカルインフラのメンテナンスの必要性を軽減します。また、関連組織間のAPIベースの接続もサポートします。これらの機能は、医療システムが複数の拠点にまたがる共通のIDレイヤーを必要とする場合に有用です。
オンプレミス展開は、大学附属病院、政府機関、および厳格なデータ居住地規制の対象となる組織にとって、依然として重要な選択肢です。これらのユーザーは、セキュリティや国の医療データ要件を評価する間、クラウドへの移行を延期する可能性があります。ハイブリッドアーキテクチャでは、中央集権的な照合ロジックを実現しつつ、各組織が一部のデータストアを独自の管理下に置くことが可能です。このアプローチにより、欧州の医療現場間での安全なデータ交換が支援されます。マスター患者インデックス(MPI)ソフトウェア市場においても、クラウドの導入が進んでいます。これは、プロバイダーがコネクテッドヘルスアプリケーション向けに、アクセス可能なデータ基盤を必要としているためです。導入方法の選択は、各組織のセキュリティ体制、統合のニーズ、および現地のガバナンス規則に左右されます。
地域別分析
2025年、北米はマスター患者インデックス(MPI)ソフトウェア市場の収益の46.61%を占めました。この地域には、認定された電子健康記録(EHR)システムの導入基盤が広く普及しており、拠点間の患者照合を必要とする活発な医療提供者ネットワークが存在します。米国では、全国的な医療データ交換を支援するために、TEFCAおよび関連する相互運用性の取り組みに依存しています。参加者の間で記録を確実にやり取りするには、正確な患者の身元確認が不可欠です。カナダでは州レベルのデジタルヘルスプログラムが推進されている一方、メキシコではMPIの普及率は低いもの、国境を越えたデータ交換機能へのニーズが高まっています。
欧州では、2026年に規制の実施が活発に進められています。規則(EU)2025/327により、欧州連合(EU)全域にわたる「欧州健康データ空間(EHDS)」の枠組みが構築されました。フランスは、国のデジタルヘルス機関を通じて「MyHealth@EU」の実施資料を発行しています。ドイツは、電子患者記録に関する取り組みを、相互運用性およびサイバーセキュリティの要件と整合させています。英国は、EHDS(欧州ヘルスデータスペース)の枠組みとは別に、独自の患者IDおよびデジタルヘルスプログラムを推進しています。中東およびアフリカは依然として初期段階の市場であり、各国のデジタルヘルスプログラムが、将来的に統一されたIDインフラに対する需要を創出する可能性があります。
アジア太平洋地域は、2031年までCAGR13.25%で、最も急速に成長する地域になると予測されています。各国のデジタルヘルスプログラム、病院ネットワークの拡大、およびAIに焦点を当てたヘルスイニシアチブが、この見通しを裏付けています。インドは、デジタルヘルスエコシステムと医療記録交換の枠組みを提供するため、「アユシュマン・バーラト・デジタル・ミッション」を策定しました。中国は、医療機関間で一貫した本人確認を可能にする患者ID管理基準を導入しました。オーストラリアは、国のデジタルヘルスインフラの近代化に向けた取り組みを続けています。こうした動向は、民間事業者が国の情報交換システムに接続する必要がある「マスター患者インデックス(MPI)ソフトウェア市場」に新たな機会をもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子カルテ(EHR)および医療情報交換ネットワークの拡大
- 相互運用性の義務化とデジタルヘルスプログラム
- 価値に基づく医療と患者の縦断的データ要件
- 医療分野における合併・買収およびネットワークの統合
- FHIRに基づく患者マッチングとAPIの導入
- AI対応かつ信頼性の高い医療データへの需要
- 市場抑制要因
- 導入コストおよびデータ修復コストの高さ
- 患者のプライバシー、サイバーセキュリティ、および規制上のリスク
- 誤検知によるマッチングと患者の安全に関する責任
- 管轄区域をまたぐアイデンティティ・ガバナンスと参照データへの依存
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- エンタープライズ・マスター・ペイシェント・インデックス・ソフトウェア
- ローカル・マスター・ペイシェント・インデックス・ソフトウェア
- ハイブリッドMPIソフトウェア
- サービス
- ソフトウェア
- 展開別
- クラウドベース
- オンプレミス
- ハイブリッド導入
- 用途別
- 患者データ管理
- ID管理と記録の連携
- データ統合と相互運用性
- 患者属性管理
- 医療情報交換
- 人口の健康とケアの連携
- その他の用途
- エンドユーザー別
- 病院および統合医療ネットワーク
- 診療所および外来診療センター
- ヘルスケア支払者
- 政府・公衆衛生機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 4medica, Inc.
- CareEvolution, Inc.
- eClinicalWorks LLC
- Epic Systems Corporation
- Health Catalyst, Inc.
- Infor, Inc.
- InterSystems Corporation
- Just Associates, Inc.
- McKesson Corporation
- MEDITECH
- Merative
- OpenEMPI
- Oracle Corporation
- QuadraMed Affinity Corporation
- Reltio, Inc.
- Rhapsody Health
- Veradigm Inc.
- Verato, Inc.
- VisionWare Limited
第7章 市場機会と将来の展望



