


呼吸ケア向け医療機器としてのソフトウェア(SaMD):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Software As A Medical Device (SaMD) For Respiratory Care - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118080
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、呼吸ケア向け医療機器としてのソフトウェア市場の規模は、2025年に53億5,000万米ドルと評価され、2026年の58億6,000万米ドルから2031年までに92億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.52%となる見込みです。
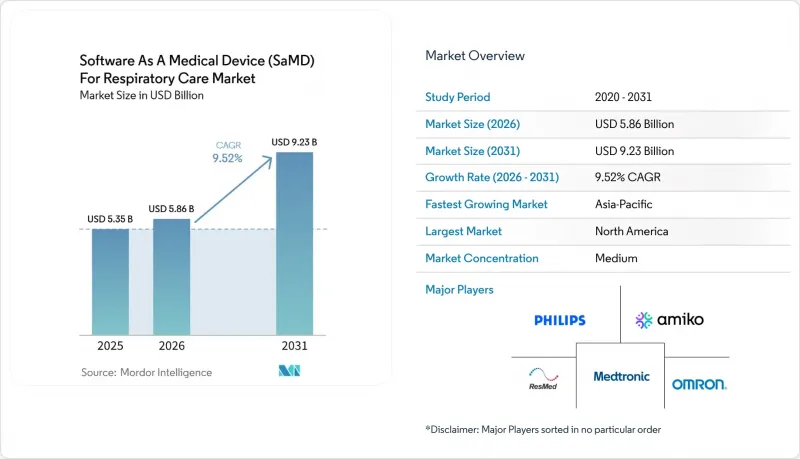
本レポートは、構成要素(ソフトウェア、サービス)、導入形態(クラウド型、オンプレミス型)、用途(診断、モニタリング、治療管理、増悪予測、吸入器遵守)、エンドユーザー(病院、在宅ケア、診断センター、外来診療、肺リハビリテーション)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。予測値は金額(米ドル)で表示されています。
呼吸器ケア向け医療機器としてのソフトウェア(SaMD)の世界動向と洞察
AIを活用した呼吸器疾患の意思決定支援の導入拡大
AIを活用した呼吸器疾患の意思決定支援は、呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場において、パイロット段階から日常的な臨床導入へと移行しつつあります。2024年に発表されたランダム化比較試験では、AIを活用したスパイロメトリーの判定が、プライマリケアの臨床医によるCOPD診断の予測精度を向上させ、特に臨床医が見逃しかねない症例においてその効果が確認されました。2025年の盲検診断精度研究では、1,113人の患者からなるプライマリケアのデータセットにおいて、AIスパイロメトリーソフトウェアの曲線下面積(AUC)が0.914であったと報告されています。2026年7月、Autonomous Healthcare社は「Syncron-E」についてFDAのデ・ノボ(De Novo)販売承認を取得し、人工呼吸器波形解析ソフトウェアのための新たな医療機器分類を創設するとともに、呼吸器分野に特化したアルゴリズムに対するより明確な規制上の道筋を確立しました。臨床的検証とより明確な審査プロセスの確立により、商品化までの期間が短縮され、呼吸ケア市場向けの医療機器としてのソフトウェア(SaMD)分野へ、より多くの資本と製品開発が呼び込まれています。
断続的なモニタリングから継続的な在宅呼吸モニタリングへの移行
診療所での検査から在宅での継続的モニタリングへの移行により、呼吸ケア向け医療機器としてのソフトウェア(SaMD)市場全体において、製品設計や購入の優先順位が再構築されつつあります。接続されたスパイロメーター、吸入器、ウェアラブル機器は大量の患者データストリームを生成し、ソフトウェアはこれらの信号をアラート、動向、ケアアクションに変換します。この変化が、在宅ケア分野が他のエンドユーザーカテゴリーよりも急速に成長している一因となっており、2031年までのCAGRは12.33%と予測されています。2026年6月、PanopticAI社は、スマートフォンのカメラを用いた非接触式呼吸数測定について、FDAの510(k)認可を取得しました。これにより、ソフトウェアのサブスクリプション、モニタリングのインテリジェンス化、および拡張可能な遠隔ケアワークフローへの移行がさらに加速することになります。
信号処理ソフトウェアにおける規制上の再分類リスク
規制上の分類は、呼吸ケア市場における医療機器としてのソフトウェア(SaMD)の一部にとって、依然として重要な不確実性となっています。当初は低リスクの意思決定支援ツールであったものが、その出力が治療指向的になったり、臨床的に決定的なものになったりすると、規制対象の医療機器カテゴリーに移行する可能性があります。2024年12月にFDAが発表したAI搭載医療機器ソフトウェアに関するガイダンスでは、ライフサイクル管理、更新計画、および性能に関する文書化が、規制対象ソフトウェアの製品ライフサイクル全体を通じて重要であり、発売時のみではないことが明確化されました。2026年4月、フィリップスはTrilogy Evo人工呼吸器用ソフトウェアに関連するクラスI製品是正措置を発表しました。これは世界中で11万3,700台以上の機器に影響を及ぼし、呼吸ケア分野におけるソフトウェアの不具合が、いかにして患者の安全やリコール問題へと発展したかを浮き彫りにしました。欧州全域では、「サイバーレジリエンス法」により、医療機器のコンプライアンスに加え、サイバーセキュリティに関する責任がさらに課されることとなり、複数の法域で事業を展開する企業にとって、コストと複雑さが増大しています。
セグメント分析
2025年には、ソフトウェアが売上高の69.55%を占め、呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場において、引き続き中核的な収益源としての地位を維持しました。この主導的な地位は、医療機関および在宅での呼吸器ケア業務全般において、診断ソフトウェア、モニタリングプラットフォーム、意思決定支援ツールに対する需要が堅調であったことを反映しています。呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場におけるサービス部門の規模は、2031年までCAGR11.93%で拡大すると予測されており、サービス部門は市場全体の成長ペースを上回る見込みです。
この急速な成長は、購入者がソフトウェアライセンスにとどまらず、導入、検証、サポート、およびマネージドサービスといった層への投資へと移行していることを示しています。医療システムでは、統合、スタッフの研修、導入後のモニタリングに対するベンダーのサポートがますます求められています。この変化はまた、呼吸器ケア用ソフトウェアが、初期販売時点だけでなく、長期にわたって臨床的性能を実証する必要があるというニーズを反映したものでもあります。
2025年には、クラウドベースの導入が売上高の64.22%を占め、呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場において最大の導入モデルとなりました。その優位性は、一元化された更新、ストレージ拡張の容易さ、拠点間のアクセス、そしてアルゴリズムの継続的な改善に向けたシンプルなプロセスに起因しています。在宅ケアや外来診療のワークフローからの需要により、呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場におけるクラウドプラットフォームのシェアは堅調に推移しました。
オンプレミス型展開は、2031年までCAGR12.67%で成長すると予測されており、クラウドアーキテクチャへの広範な移行が進む中でも、最も成長が速い展開モデルとなる見込みです。この成長は、大規模な病院システム、集中治療環境、および機密性の高い呼吸データに対するより厳格な管理を必要とする組織からの需要を反映したものです。一部の使用事例では、極めて低い遅延と中断のない処理が求められたため、人工呼吸器解析ツールなどの波形を扱うソフトウェアにおいては、ローカル環境や厳重に管理されたプライベート環境の方が実用的でした。
地域別分析
2025年、北米は世界売上高の42.25%を占め、呼吸ケア向け医療機器としてのソフトウェア(SaMD)市場において、最大の地域ブロックとしての地位を維持しました。同地域は、成熟した遠隔ケアインフラ、定着した呼吸器機器の利用状況、そしてAI搭載医療ソフトウェアの更新や監督を継続的に指針としてきた規制の枠組みの恩恵を受けました。また、支援的な償還政策も導入を促進し、特にコーディング経路が明確で請求上の障壁が低い呼吸モニタリングのワークフローにおいて、その効果が顕著でした。
欧州は、強固な公衆衛生システムと明確に定義されたデジタルおよび規制基準に支えられ、呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場において引き続き主要な地域としての地位を維持しました。「欧州ヘルスデータスペース(European Health Data Space)」は、相互運用性とデータ交換を促進し、加盟国全体でのコネクテッドヘルスソフトウェアのより広範な導入を支援しました。これにより、呼吸器ソフトウェアベンダーは、臨床システムとの製品統合に関して、より明確な長期的な方向性を得ることができました。欧州のより厳格なコンプライアンス、サイバーセキュリティ、および認証要件は、各国にわたる規制対応や製品運用を管理するためのリソースを有する企業にとって有利に働きました。
アジア太平洋地域は最も急成長している地域であり、同地域の呼吸器ケア向け医療機器としてのソフトウェア(SaMD)市場規模は、2031年までCAGR13.95%を記録すると予測されています。呼吸器疾患の負担が大きいこと、デジタルヘルスへの投資が増加していること、そして現地で開発された臨床用ソフトウェアの商用化が進んでいることが、この成長を支えています。2026年6月、ノゾミ・メドアライアンスと山口大学は、AIを活用した喘息個別化治療プラットフォームの海外商用化に向けた取り組みを開始しました。これは、日本の呼吸器系SaMD開発が、より海外志向の段階に入ったことを示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した呼吸器疾患の意思決定支援ツールの普及が進んでいます
- 在宅呼吸モニタリングの「断続的」から「継続的」への移行
- 保険償還対応済みの遠隔患者モニタリング・ワークフローの拡大
- EHRおよびコネクテッド吸入器エコシステムとの相互運用性
- 医療機器のソフトウェア機能およびCDSに関する規制の明確化が進んでいます
- 増悪予測および治療遵守に対する臨床的な需要の高まり
- 市場抑制要因
- 信号処理ソフトウェアに関する規制上の再分類リスク
- 将来性を示すエビデンスの弱さと、償還制度の分断
- サイバーセキュリティおよび健康データのプライバシーリスク
- 多様な呼吸器系表現型におけるアルゴリズムのバイアス
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- 診断用ソフトウェア
- 監視ソフトウェア
- 意思決定支援ソフトウェア
- 疾患管理ソフトウェア
- デジタルセラピューティクス用ソフトウェア
- サービス
- 導入および統合サービス
- 臨床検証サービス
- トレーニングおよびサポートサービス
- マネージドサービスおよびサブスクリプションサービス
- ソフトウェア
- 展開モード別
- クラウドベース
- オンプレミス
- 用途別
- 診断およびスクリーニング
- 監視およびアラート
- 治療管理
- 悪化予測
- 吸入器の正しい使用法の指導と服薬遵守
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 診断センター
- 外来診療センター
- 肺リハビリテーションセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Adherium Limited
- AireHealth, Inc.
- Amiko Digital Health Limited
- AptarGroup, Inc.
- BreatheSuite Inc.
- Cognita Labs
- Findair Sp. z o.o.
- Fisher & Paykel Healthcare Limited
- GlaxoSmithKline plc
- Inogen, Inc.
- Koninklijke Philips N.V.
- Medtronic plc
- NIOX Group plc
- OMRON Healthcare Co., Ltd.
- Pulmonx Corporation
- ResMed Inc.