


デジタル治療機器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Digital Therapeutics Device - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113911
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタル治療機器の市場規模は、2025年の99億6,000万米ドルから2026年には124億6,000万米ドルへと拡大し、2026~2031年にかけてCAGR25.14%で推移し、2031年には381億9,000万米ドルに達すると予測されています。
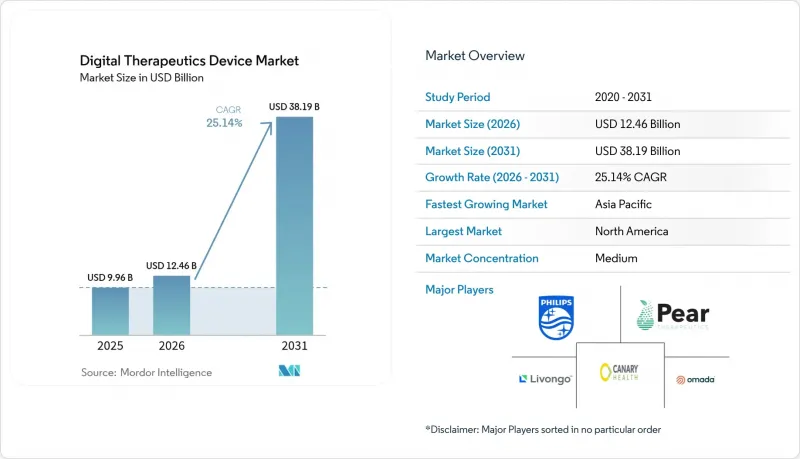
本レポートは、製品タイプ別(ソフトウェアのみのデジタル治療、コネクテッドデバイス、その他)、治療領域別(予防[前糖尿病など]と治療[糖尿病など])、モダリティ別(スタンドアロン型処方箋DTx、DTxと薬剤の併用、その他)、エンドユーザー別(患者、医療提供者・病院、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタル治療機器市場の動向と洞察
慢性疾患の負担の増大
糖尿病、喘息、慢性閉塞性肺疾患、心血管疾患の罹患率の増加により、断続的な通院だけでは満たせない継続的なケアの需要が生まれています。AIを活用したデジタルツインは、ユーザーの89%が12ヶ月以内にHbA1c値を7%未満に低下させるのに役立ち、糖尿病管理における臨床的有効性を裏付けています。慢性疾患は先進国市場における医療費の約90%を占めており、救急受診や入院を抑制する、コスト削減効果のある常時利用可能なデジタル治療の必要性がますます高まっています。スマート吸入器を用いた呼吸器ケアアプリケーションは、実世界での研究で実証されているように、治療遵守率を向上させ、症状の悪化を軽減します。人口の高齢化に伴い、スマートフォン、ウェアラブルデバイス、接続型センサを横断して動作する直感的な自己管理ツールへの需要はさらに高まっています。
モバイルとクラウド技術の急速な成熟
5G、エッジコンピューティング、高度なモバイルチップセットの登場により、治療用アルゴリズムをローカルで実行できるようになり、遅延が解消され、プライバシーも保護されます。ソフトマイクロエレクトロニクスを基盤としたウェアラブルAIは、現在デバイス上でデータを処理するため、継続的な治療が邪魔にならず、迅速に対応できるようになっています。成熟したクラウドアーキテクチャは、標準FHIRベースAPIを介して、各種デバイスや電子カルテプラットフォーム間で情報を同期させ、患者の経時的な一元的な視点を提供することで、意思決定支援を精緻化します。ヘルスケアアプリ専用のアプリストア検証プログラムにより、審査済みの配布ルートが確立され、臨床医と患者双方に安心感をもたらします。
データセキュリティに関する懸念と医療従事者の抵抗感
サイバーインシデントの増加は、特に治療において継続的な行動と生理学的モニタリングが必要な場合、医師と患者間の信頼を損なっています。欧州の規制当局は、絶え間ないデータの流れが情報漏洩リスクを高めると警告しています。アルゴリズムによる提案が医療上の意思決定に影響を与える一方で、治療結果が思わしくない場合に明確な責任の所在が定まらないため、責任に関する懸念は依然として残っています。プライバシー保護型暗号化は解決策の一つですが、コストが高く、計算負荷も大きいため、導入の進展を遅らせています。
セグメント分析
2025年、デジタル治療機器市場の売上高のうち、ソフトウェアのみのソリューションが70.68%を占めました。これは、既存の臨床インフラとシームレスに統合され、運用コストを抑えた導入を好む医療セクタの傾向を反映しています。また、このセグメントがリードしている背景には、更新サイクルが迅速であるため、開発者がハードウェアのリコールを行うことなくアルゴリズムの改良を適用できる点もあります。仮想現実とゲーム製品は、2031年までに27.92%という最も高いCAGRが見込まれており、患者のモチベーションを高め、制御された刺激を用いた曝露療法を提供する没入型環境が後押ししています。スマート吸入器、血糖値モニター、VRヘッドセットなどの接続型周辺機器は、エコシステムの融合を支える基盤となっており、PaaS(Platform-as-a-Service)モデルが分析を簡素化する統合データパイプラインを提供しています。この進展は、個によるポイントソリューションではなく、エンドツーエンドのフレームワークを提供するベンダーが、持続的な主導権を握ることになることを示唆しています。
電子カルテとの統合が進むにつれ、ソフトウェアプラットフォーム用のデジタル治療機器市場の規模は拡大すると予測されています。同時に、生体フィードバックを必要とする疾患においては、ハードウェア連携セグメントの需要が高まっています。オープンAPIによって実現される相互運用性は、これまでの分断を緩和し、病院が複数の治療ラインを単一のダッシュボードに統合することを促進します。これにより、ベンダー選びの負担が軽減され、臨床医の受容性も向上します。
確立された保険償還ルートと明確な診断基準により、2025年には治療用途がデジタル治療機器市場の72.88%を占めました。臨床医は、治療指向のソフトウェアを医薬品の直接的な代替品または補助手段と見なし、慣れ親しんだワークフローの中で処方手続きを迅速化しています。糖尿病リスク管理プログラムから片頭痛の予防療法に至るまでの予防ソリューションは、早期介入を奨励する価値に基づくケアモデルに後押しされ、CAGR27.11%で拡大しています。CT-132がFDAの承認を取得したことは、発作性片頭痛に対する初の予防処方用デジタル治療としての画期的な出来事であり、保険者と医療提供者の双方の信頼を高めました。
医療制度がキャピテーションやシェアードセービングスへと移行する中、予防的なデジタル治療は、医療費の増加傾向を抑制するための戦略的手段となっています。企業用ウェルネス契約は、予防医療の普及をさらに加速させ、開発者に保険会社チャネル以外の代替的な収益源をもたらしています。したがって、予防プログラム用のデジタル治療機器市場規模は、予測期間を通じて絶対値は治療セグメントよりも小さいも、2027年以降は治療セグメントよりも速いペースで成長することが見込まれています。
地域別分析
北米は2025年の売上高の46.31%を占め、米国が主導的な役割を果たしています。その背景には、FDAによる明確な指針、CMSによる償還、後期臨床検査への資金提供に積極的な投資エコシステムがあります。2025年に3つのメンタルヘルス関連請求コードが導入されたことで、デジタル介入は保険給付設計の主流となり、各種健康保険プランにおける迅速な統合が促進されました。カナダとメキシコでは、越境遠隔医療の連携が拡大するにつれ、漸増的な成長が見込まれます。
アジア太平洋は、2031年までCAGR27.18%で拡大し、最も急成長する地域になると予測されています。日本は、ソフトウェアを治療法として認める規制モデルを先駆けて導入し、国内の製薬企業が神経疾患用のデジタル介入を共同開発するきっかけとなりました。中国では、モバイル決済や都市部の遠隔医療ポータルの広範な普及を活用し、慢性疾患管理プログラムの拡大を図っています。対照的に、インドではスマートフォンの普及が急増しており、遠隔地の住民に対しても低コストの行動健康アプリを提供することが可能になっています。オーストラリアと韓国は、ブロードバンドの普及率が高いため、高度なVRやAIアルゴリズムの実証実験の場として機能しています。
欧州では、分類と市販後モニタリングの要件を統一する「医療機器規則(MDR)」の下で、慎重ながらも着実な進展が見られます。ドイツのDiGA制度は7,400万人以上の被保険者を対象としており、他の加盟国がますます模倣する実用的な保険償還の先例となっています。フランス、イタリア、スペインでは国民保健サービスによるパイロット事業が統合されている一方、英国ではソフトウェア療法に対するNICEの評価プロセスが洗練されています。厳格なデータ保護規則が、プライバシー保護型分析におけるイノベーションを促進しており、セキュリティ面での実績において欧州のベンダーを他と差別化しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の負担の増大
- モバイルとクラウド技術の急速な成熟
- 政府主導の予防医療イニシアチブとベンチャーキャピタルによる資金提供
- 支払者による償還範囲の拡大
- AIを活用したハイパーパーソナライゼーションによるエンゲージメントの向上
- 企業のウェルビーイング予算の処方箋DTxへのシフト
- 市場抑制要因
- データセキュリティに関する懸念と医療従事者の抵抗感
- 高い開発・検証コスト
- 長期的な臨床転帰に関するエビデンスの不足
- 規制当局の精査を招くアルゴリズムのバイアス
- バリュー・サプライチェーン分析
- 規制情勢
- 技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ソフトウェアのみのデジタル治療
- コネクテッドデバイス(スマート吸入器、CGM、VRヘッドセット)
- Platform-as-a-Service/API
- 治療領域別
- 予防
- 前糖尿病
- 肥満
- 禁煙
- その他
- 治療
- 糖尿病
- 心血管疾患
- 神経疾患
- 呼吸器疾患
- 腫瘍学サポート
- その他
- 予防
- モダリティ別
- スタンドアロン型処方箋DTx
- DTxと薬剤の併用(例:吸入療法、その他)
- 仮想現実・ゲームベースDTx
- エンドユーザー別
- 患者(D2C)
- 医療提供者・病院
- 支払者・保険会社
- 雇用主・企業のウェルネスプログラム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 2Morrow Inc.
- Akili Interactive Labs
- Better Therapeutics
- Big Health
- Biofourmis
- Canary Health
- Click Therapeutics
- Cognoa
- DarioHealth
- Happify Health
- Kaia Health
- Koninklijke Philips NV
- Livongo(Teladoc Health)
- MindMaze
- Noom Inc.
- Omada Health
- Pear Therapeutics
- Propeller Health
- Sword Health
- Twine Health
- Virta Health
- WellDoc Inc.