


デジタルオーディオプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Audio Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118064
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタルオーディオプラットフォームの市場規模は、2025年の188億米ドルから2026年には210億7,000万米ドルへと拡大し、2031年までに424億9,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR15.06%で成長すると予測されています。
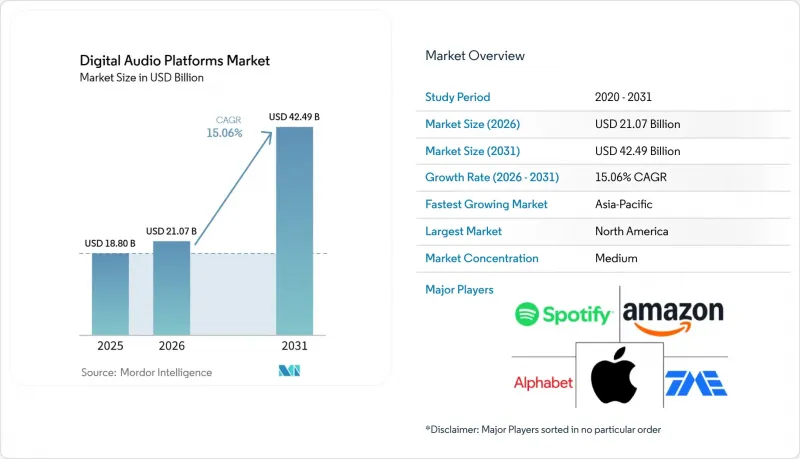
本レポートは、フォーマットタイプ(オンデマンド音楽ストリーミング、ライブインターネットラジオ、ポッドキャストホスティングなど)、収益化モデル(サブスクリプション型、広告型、トランザクション型、ハイブリッド型など)、デバイス(スマートフォン・タブレット、ノートパソコン・デスクトップパソコン、スマートスピーカー・スマートディスプレイ、コネクテッドカーなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタルオーディオプラットフォーム市場の動向と洞察
新興経済国におけるサブスクリプション価格の適正化
2025年、インドの有料音楽サブスクリプション加入者数は1,440万人でしたが、インターネットユーザー数は7億人を超えています。同国の有料音楽サブスクリプションは年間で37%増加し、オーディオサブスクリプションの収益は103億インドルピー(1億1,820万米ドル)を超えました。インドにおけるユーザー1人あたりの年間収益は4米ドルから10米ドルの範囲でしたが、米国では100米ドルから140米ドルでした。したがって、低価格設定により、世帯所得が上昇する前に、大規模なユーザー層にリスニング習慣を定着させることができます。このアプローチでは、低価格帯のプランを、一時的な割引ではなく、長期的なエンゲージメントへの投資として位置づけています。インドの有料加入者数は2028年までに2倍以上になると予測されており、収益は220億インドルピー(2億3,600万米ドル)に達すると見込まれています。
通信事業者のOTTバンドリングが有料加入の拡大を後押し
クレジットカードの利用制限により直接的なデジタル決済が制限されているデジタルオーディオプラットフォーム市場において、通信事業者は重要な加入者獲得チャネルとなっています。2026年5月、リライアンス・ジオは、15のストリーミングプラットフォーム、30GBのデータ通信量、28日間の5G無制限アクセスが利用できる200インドルピー(2.40米ドル)のOTTパスを発売しました。2026年6月、セルコム・ディギ(CelcomDigi)はマレーシアで、月額19.90マレーシア・リンギット(4.50米ドル)からの「StreamMORE」プランを導入しました。また、ボーダフォン・アイデア(Vodafone Idea)も2026年6月、対象となるポストペイドプランにSpotify Premiumを組み込んだインド初の通信事業者となりました。このモデルは、JioSaavn ProやApple Musicを巡るこれまでの通信事業者との提携に続くものです。モバイルプランを通じて獲得した加入者は、請求がプランの更新サイクルに連動しているため、解約率が低くなる可能性があります。
ARPUの伸びを上回るロイヤリティ率の上昇
2025年には、コンテンツ使用料が主要プラットフォームの収益の65%から68%を占め、粗利益率の引き上げ余地を制限しました。Spotifyは2025年に110億米ドル以上の使用料を支払ったと報告しており、これは前年比で10%以上の上昇でした。Spotifyの2025年第4四半期の粗利益率は32.2%であり、コンテンツおよびプラットフォームのコストが収益の大きな割合を占めていたことを示しています。米国の「Phonorecords IV」枠組みにより、2027年のピークに至るまで、作詞・作曲のロイヤリティコストは上昇し続けています。また、大手レコード会社も、ライセンシング交渉において、消費者セグメンテーションとユーザー1人あたりの収益向上を優先事項としています。デジタルオーディオプラットフォーム市場の中でも、低価格帯の分野では特に大きな圧力がかかっています。これは、リスナー1人あたりの収益の伸びが、総再生時間やロイヤリティ支払義務の伸びよりも緩やかであるためです。
セグメント分析
2025年、オンデマンド音楽ストリーミングは市場価値の52.53%を占めました。リスナーがラジオやダウンロードから、パーソナライズされたオンデマンドサービスへと移行するにつれ、デジタルオーディオプラットフォーム市場は恩恵を受けています。2025年末時点で、有料音楽ストリーミングのアカウント数は世界全体で8億3,700万件に達しました。2025年のサブスクリプション型ストリーミングの収益は8.8%増加し、北米や欧州で加入者数の伸びが鈍化したにもかかわらず、継続的な収益化を支えました。ライブインターネットラジオは、いくつかの欧米市場で利用量が減少しましたが、新興経済国のスマートフォンユーザーには依然として利用されています。
オーディオブックのストリーミングは、2026年から2031年にかけてCAGR15.16%を記録すると予測されています。2025年の米国のオーディオブック売上高は9%増の24億3,000万米ドルに達し、75万点以上のアクティブなタイトルが利用可能でした。Spotifyは2026年5月、オーディオブックの聴取時間が前年比60%増加したと発表しました。「Audiobooks+」は加入者数100万人を達成し、年間経常収益(ARR)は1億米ドルに達する見込みです。既存のスマートフォンやスマートスピーカーのインフラにより、すでに音楽プラットフォームを利用しているオーディオブックリスナーにリーチするための追加コストが抑えられています。
地域別分析
2025年、北米は世界市場価値の38.40%を占めました。この地域は、米国およびカナダにおいてユーザーあたりの収益が高く、有料加入者基盤も成熟しています。メキシコの録音音楽市場は、2025年に13.3%成長しました。Spotify、Apple Music、Amazon Music、YouTube Musicは、独占配信のポッドキャスト、ハードウェアとの連携、パーソナライズ機能を活用して、米国市場で競争を展開しています。ゼネラルモーターズ(GM)による複数年契約のApple Music提供、トヨタによるSpotifyのネイティブ連携、ボルボによるApple Musicの導入は、プラットフォームへのアクセスを自動車の所有と結びつけています。南米市場は依然として規模が小さいもの、ブラジルでは2025年に14.1%の成長を記録しました。Claro Musicaは、ブラジル、アルゼンチン、および近隣市場において、通信事業者とのバンドル契約や地域別の楽曲カタログを活用しています。
アジア太平洋地域は、デジタルオーディオプラットフォーム市場において最も急成長する地域になると予測されており、2031年までのCAGRは16.11%に達する見込みです。インドの有料音楽サービス加入者数は、低価格化や通信事業者とのバンドル契約が加入促進を後押しした結果、2025年には37%増加して1,440万人に達しました。中国は2025年に20.1%成長し、世界第4位の録音音楽市場となりました。テンセント・ミュージック・エンターテインメントは2026年6月、Ximalayaを24億米ドルで買収を完了し、ポッドキャストおよびオーディオブック分野での地位を拡大しました。日本は2025年に8.9%の成長を記録し、高音質オーディオへの需要がプレミアム戦略を後押ししました。韓国でも、現代自動車のプラットフォームを通じて、コネクテッドカーでの音楽視聴チャネルが拡大しています。欧州は2025年に5.6%の成長を見せましたが、プライバシー規制の変更により、広告収入型サービスの設計が見直されています。
中東・アフリカ地域は成長を遂げ、サウジアラビアとアラブ首長国連邦(UAE)が消費の伸びを支えました。湾岸協力会議(GCC)諸国市場全体でスマートフォン普及率が90%を超えていることが、アプリを介した直接利用を後押ししています。地域の通信事業者は、プレミアムなポストペイドパッケージにオーディオサービスを組み込むケースが増えています。Anghami社は、この通信事業者モデルを活用し、グローバルサービスと並行して地域的な加入者基盤を築いてきました。Boomplay社は、アフリカ向けのコンテンツカタログ、データ通信量を抑えたストリーミング、モバイルマネーによる決済を通じて、地域での地位を確立しました。ユーザー1人あたりの収益が低いことは依然として制約要因ですが、モバイルファーストの若いユーザー層が、デジタルオーディオプラットフォーム市場の長期的な利用規模の拡大を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国におけるサブスクリプション価格の適正化
- 通信事業者によるOTTバンドルサービスが有料サービスの利用拡大を後押し
- スマートスピーカーの導入台数の急速な拡大
- OEMレベルでの車載ストリーミング機能の統合
- AIボイスDJと生成型プレイリストが、1日あたりのリスニング時間を延長
- ブロックチェーンを活用したロイヤリティ決済が、独立系カタログレーベルの関心を集めています
- 市場抑制要因
- ARPUの伸びを上回るロイヤリティ率の上昇
- 大手レコード会社によるコンテンツ・ライセンシングのウィンドウイング
- 広告ターゲティングを制限するデータプライバシー規制
- アルゴリズムによる発見バイアスがロングテールのクリエイターを周縁化している
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- フォーマットタイプ別
- オンデマンド音楽ストリーミング
- ライブインターネットラジオ
- ポッドキャスト・ホスティング
- オーディオブックのストリーミング
- その他のフォーマットタイプ
- 収益化モデル別
- サブスクリプションベース
- 広告ベース
- 取引ベース
- ハイブリッドモデル
- フリーミアムモデル
- デバイス別
- スマートフォンおよびタブレット
- ノートパソコンおよびデスクトップパソコン
- スマートテレビ
- スマートスピーカーおよびスマートディスプレイ
- コネクテッドカー
- その他のデバイス(ウェアラブルデバイス、IoTなど)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Tencent Music Entertainment Group
- Sirius XM Holdings Inc.
- Deezer S.A.
- SoundCloud Global Limited and Co. KG
- iHeartMedia, Inc.
- Anghami Plc
- JioSaavn LLC
- Gaana Media Private Limited
- NetEase Cloud Music Inc.
- TIDAL Music AS
- Qobuz SAS
- KKBOX Inc.
- Boomplay Music Group
- Claro Musica
- Napster Group PLC
- Yandex Music
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日