


ゲーム分野におけるブロックチェーン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Blockchain In Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117591
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ゲーム分野におけるブロックチェーン市場の規模は、2025年の37億8,000万米ドルから2026年には54億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR49.57%で推移し、2031年までに410億2,000万米ドルに達すると予測されています。
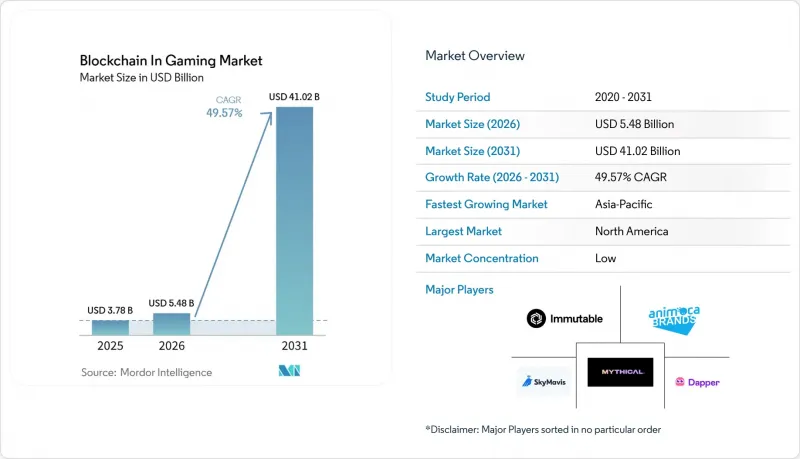
本レポートは、ゲームタイプ(ロールプレイングゲーム、オープンワールドゲーム、コレクティブルゲーム、マルチプレイヤーゲーム)、プラットフォーム(イーサリアム、BNB Chain、Polygon)、デバイス(Webブラウザ、Android、iOS、PCとMac、コンソール)、収益モデル(プレイトゥアーン、オンチェーン資産所有権を伴うフリートゥプレイ、ペイトゥプレイ、ハイブリッド型とサブスクリプション主導型モデル)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のゲーム分野におけるブロックチェーン市場の動向と洞察
プレイヤー所有のデジタル資産経済
プレイヤー所有の資産は、閉鎖的なパブリッシャーシステムの外でユーザーがアイテムを保有、取引、収益化できるため、ゲーム分野におけるブロックチェーン市場の最も明確な需要の原動力であり続けています。これは、プレイヤーがキャラクター、土地、武器、またはゲームプレイ終了後も価値を維持する収集アイテムに長期間を費やすゲームにおいて、特に重要です。ブロックチェーンゲームアライアンス(Blockchain Game Alliance)の報告によると、高品質なリリースと持続可能な収益モデルがこのセクターの主要な成長要因として挙げられており、その両方は、ゲームループ内で有用性を感じられる信頼性の高い所有権メカニズムに依存しています。市場は、純粋な投機的取引から、ゲームプレイの利便性に結びついた所有権へと移行しました。これにより、セカンダリーマーケットでの取引がより持続可能になり、スマートコントラクトによる再販ロジックを通じて、開発スタジオには継続的なロイヤリティ収入がもたらされます。同報告書では、デフレ型トークン構造が、報酬発行に上限のないモデルよりも安定していることも指摘されており、これがゲーム分野におけるブロックチェーン市場の資産経済の長期的な持続を支えています。
レイヤー2のスケーリングとガス不要のウォレットインフラ
レイヤー2スケーリングとガスレスウォレットツールは、コストをゲーム内での頻繁なアクションを支える水準まで削減することで、ゲーム分野におけるブロックチェーンの運用モデルを変革しました。この変化により、リアルタイムのゲームプレイ、マイクロトランザクション、大量のアイテム移動が、以前のブロックチェーンゲームサイクルに比べてより実現可能になりました。また、ガスレスウォレットの設計により、プレイヤーはシードフレーズや手動でのネットワーク管理の代わりに、ソーシャルログインやセッションキーから始められるため、利用の障壁が低減されます。ブロックチェーンゲームアライアンスの報告によると、ウォレットの設定をゲームプレイ開始後まで延期することで、オンボーディング完了率が30%向上しました。これは、目に見えないインフラが対象ユーザー層をいかに広げられるかを示しています。また、アカウント抽象化により、開発者はコンプライアンスチェックポイントをより細かく制御できるようになります。高額な取引では本人確認がトリガーされる一方で、カジュアルユーザーの日常的な操作の速度を落とすことなく、適切な管理が可能になるからです。
トークンとNFTをめぐる規制上の不確実性
2026年に米国の施策がより明確になった後も、規制のばらつきがゲーム分野におけるブロックチェーンの普及を依然として鈍らせています。SEC(米国証券取引委員会)とCFTC(米国商品先物取引委員会)は2026年3月、特定のゲーム内NFTやデジタルコレクタブルは有価証券に該当しないと表明し、これにより米国の開発者や投資家にとっての主要な法的障壁が軽減されました。問題は、複数の地域で事業を展開するスタジオが、特に2024年12月に欧州連合(EU)でMiCAが完全に施行されて以降、開示、AML(マネーロンダリング対策)、トークンの取り扱いに関する要件の違いに依然として直面している点です。これにより、欧州市場への進出を目指すもの、EU域外から事業を展開する中堅パブリッシャーにとっては、二重のコンプライアンス体制が求められることになります。また、韓国における「プレイトゥアーン(Play-to-Earn)」形態への継続的な規制により、一部のパブリッシャーは市場ごとに異なるリリース計画や経済モデルを維持せざるを得ず、その結果、ゲーム分野におけるブロックチェーンの標準化は、従来型ゲームに比べて遅れている状況です。
セグメント分析
2025年、ロールプレイングゲーム(RPG)はゲーム分野におけるブロックチェーンのシェアの33.76%を占め、ゲームジャンルの中で最も高い割合となりました。これは、使い捨てのプレイループよりも、持続的な進行システムの方が資産の所有権とより自然に調和するためです。ロールプレイングゲームのプレイヤーは、キャラクター、土地、武器が単一のサーバー環境の外でも長期的な価値を持つ場合、ウォレットの連携やインベントリの管理に前向きになります。アクションRPGやオープンワールド形態は、ブロックチェーンネイティブな統合においてより高い基準を打ち立てています。これは、深い進行システムにより、所有権の仕組みが投機的な目的ではなく、明確なゲームプレイ上の目的を持つためです。ブロックチェーンゲームアライアンスによると、2025年にこのセクターが挙げる最大の成長要因は「高品質なリリース」であり、これはロールプレイングゲームのリードを裏付けるものです。なぜなら、ロールプレイングゲームのリリースは、ユーザー定着率、実用性、持続可能な経済性に大きく依存しているからです。
コレクティブルゲームは2031年までにCAGR50.14%で成長すると予測されており、これはゲーム分野におけるブロックチェーン市場のゲームジャンルの中で最も速いペースです。最も有力な使用事例はトークン化されたトレーディングカードの設計であり、ここではブロックチェーン層が追加される前から、収集、希少性、取引がすでにユーザーの行動を形作っています。Polygon上のCourtyardのエコシステムは、2026年初頭までにガチャの累計支出額として5億8,200万米ドル以上を生み出し、物理的な収集品とデジタル収集品がいかに一つの取引ループに融合し得るかを示しています。Parallel TCGは、NFTを優先した長期にわたる構築を経て2025年に世界のアプリストアで配信が開始され、Splinterlandsは、投機的なトークン発行に完全に依存することなく、収集型ゲームが持続可能な状態を維持できることを実証しました。マルチプレイヤーゲームやオープンワールドゲームは、ブロックチェーンを活用したゲーム産業において依然として長期的な成長余地を秘めていますが、開発サイクルが長く、経済バランスの調整に多大な労力を要するため、現在の市場シェアは主要ジャンルには及んでいません。
2025年、BNB Chainはプラットフォーム収益の35.87%を占め、ゲーム分野におけるブロックチェーン市場で最大のシェアを獲得しました。これは、低手数料と取引所連動の流動性が、コストに敏感な東南アジアのプレイヤー層に適していたためです。この構造により、ゲーム内報酬と流動性の高い市場との距離が短縮され、ユーザーが従来「プレイトゥアーン」を副収入として捉えてきた地域において、重要な役割を果たしました。イーサリアムはもはやゲーム取引量で首位を占めていませんでしたが、高額なNFT取引の決済基盤として、またゲームに特化した複数のレイヤー2環境において、戦略的に重要な位置を占め続けていました。ソラナ、カイア、アバランチなどの他のチェーンは、高頻度プレイ、メッセンジャー連携エコシステム、あるいは特定のIPに特化した展開といった分野で、より専門的な役割を果たしました。
ポリゴンは2031年までCAGR50.88%で拡大すると予測されており、ゲーム分野におけるブロックチェーン市場において最も急成長しているプラットフォームとなります。その成長は、イーサリアムとの互換性、ガス代無料の取引、開発者やコレクターにとってプロトコルの利用障壁を低減するブランドフレンドリーなツール群によって支えられてきました。ブロックチェーンゲームアライアンスによると、Courtyardエコシステムは累計取引高9億5,200万米ドル以上を生み出し、これはPolygonが収集型資産を中心とした活動を大規模に誘致する能力を裏付けるものとなりました。また、ポリゴンが2025年にシーケンスを買収したことで、開発者用スタックが強化され、単なる処理能力だけでなく、ツールの品質がより大きな競合要因となりました。この変化は、ゲーム分野におけるブロックチェーン市場におけるプラットフォーム競争が、トークンの補助金よりも、ウォレットの抽象化、EVM互換性、スタジオ支援の方向へとシフトしていることを示唆しています。
地域別分析
2025年、北米はゲーム分野におけるブロックチェーン市場のシェアの46.22%を占め、最大の地域別収益基盤となりました。同地域は、ベンチャーキャピタルの集積度の高さ、高価値なNFTへの参入、競合するほとんどの法域よりも明確な規制環境の恩恵を受けました。2026年3月のSECとCFTCによる解釈指針では、特定のゲーム内NFTやデジタルコレクティブルが米国連邦法の下で「非証券」に分類されました。これにより、大手スタジオや機関投資家にとって最大の障壁の一つが解消されました。また、2025年のGENIUS法では、ステーブルコインを証券ではなく決済手段として扱うことで、ゲーム内でのドルペッグ型決済の利用が後押しされました。欧州は依然として第2の主要な事業地域であり、MiCA(金融市場法)によりコンプライアンスコストは増加したもの、パブリッシャーにとっては複数の市場にわたってより予測可能なルール体系が提供されました。
アジア太平洋は、2031年までCAGR51.98%で拡大すると予測されており、ゲーム分野におけるブロックチェーン市場規模の展望において、地域別で最も速いペースを示しています。この地域は、世界最大規模のモバイルゲームユーザー層に加え、プレイトゥアーンへの高い親和性、活発なブロックチェーンインフラの開発が融合しています。東南アジアは、特にフィリピン、ベトナム、タイにおいて、ギルド主導型とモバイルファースト型の参加の中心地であり続けました。韓国では、国内の規制により「プレイトゥアーン」の展開が制限されていたにもかかわらず、世界的に注目されるブロックチェーンゲームの知的財産(IP)を生み出し続けており、『メイプルストーリー・ユニバース』は2026年に、アクティブなウォレット数85万件、オンチェーン取引累計1億5,000万件を達成しました。日本は、ステーブルコイン連動型のゲーム決済において、地域の中でも比較的予測しやすい環境の一つを提供しており、一方、インドと中国は、モバイル市場の規模と越境開発能力により、長期的な需要の大きな潜在市場として位置づけられています。
南米、中東・アフリカでは、ゲーム分野におけるブロックチェーンの浸透度は依然として低い水準にとどまりましたが、モバイルへのアクセスと所得向上のインセンティブが両立する地域では、いずれも活発な動きが見られました。ブラジル、アルゼンチン、メキシコは、モバイルゲームの普及、暗号資産への親しみ、国際的なパブリッシング提携が、さまざまなジャンルのタイトルにおける採用を後押ししたため、ユーザー数の伸びにおいて引き続き重要な役割を果たしました。中東・アフリカでは、2026年2月にAnimoca BrandsがVARAからVASPライセンスを取得したことを受け、アラブ首長国連邦が規制されたハブとしての役割を強化しました。ナイジェリアと南アフリカも、東南アジアの一部と同様の傾向を示しており、モバイルの普及率と、デジタルによる副収入の魅力が消費者の参加を後押ししました。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレイヤー所有のデジタル資産経済
- レイヤー2のスケーリングとガス不要のウォレットインフラ
- 従来型パブリッシャーの参入とAAAコンテンツの供給体制
- クリエイター主導・コミュニティ運営型のゲームループの成長
- ステーブルコイン決済による報酬の現金化に伴う摩擦の軽減
- AIエージェントとオンチェーンゲーム経済の融合
- 市場抑制要因
- トークンとNFTをめぐる規制上の不確実性
- ウォレットのオンボーディングと主流のUXにおける摩擦
- ボットファーミングとトークン抽出によるゲーム経済への圧力
- App Storeとプラットフォームの流通上の制約
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ゲームタイプ別
- ロールプレイングゲーム
- アクションRPG
- ストラテジーRPG
- オープンワールドRPG
- オープンワールドゲーム
- メタバース・サンドボックス
- サバイバル・探索ゲーム
- コレクティブルゲーム
- トレーディングカードゲーム
- クリーチャーとアイテムのコレクティブル
- マルチプレイヤーゲーム
- MMORPG
- バトルロイヤルとエクストラクションゲーム
- スポーツとファンタジーゲーム
- ロールプレイングゲーム
- プラットフォーム別
- イーサリアム
- BNB Chain
- Polygon
- その他のブロックチェーンプラットフォーム
- デバイス別
- Webブラウザ
- Android
- iOS
- PCとMac
- コンソール
- 収益モデル別
- プレイトゥアーン
- オンチェーン資産所有権を伴うフリートゥプレイ
- ペイトゥプレイ
- ハイブリッド型とサブスクリプション主導型モデル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Animoca Brands Corporation Limited
- Sky Mavis Pte. Ltd.
- Immutable Pty Ltd
- Mythical, Inc.
- Dapper Labs Inc.
- Enjin Pte. Ltd.
- Wemade Co., Ltd.
- double jump.tokyo Inc.
- Steem Monsters Corp.
- Uplandme, Inc.
- Illuvium Labs FZCO
- Decentraland Foundation
- Autonomous Worlds Ltd.
- Nine Corporation
- PlayDapp Limited
- Sorare, SAS
- Time and Space Ltd.
- Worldwide Asset eXchange
- Yuga Labs
- Parallel Studios
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日


