


商業用セキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117212
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、商業用セキュリティ市場の規模は2025年に2,199億2,000万米ドルと評価され、2026年の2,443億8,000万米ドルから2031年までに4,139億6,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは11.12%となる見込みです。
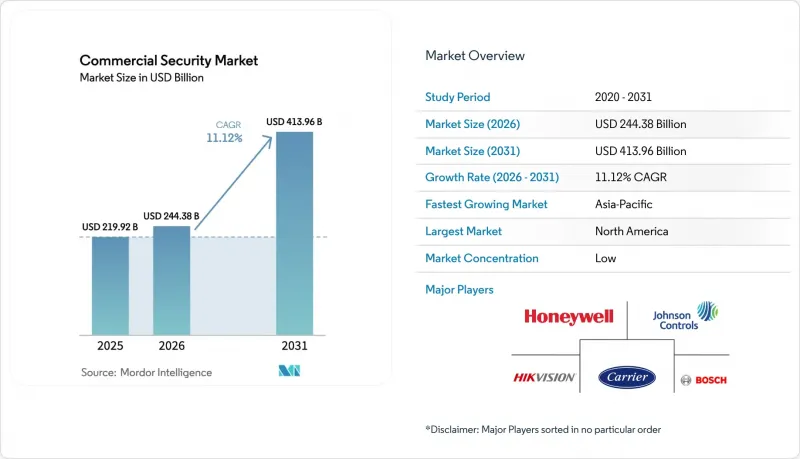
本レポートは、セキュリティの種類(防火システム、映像監視など)、構成要素(ハードウェア、サービスなど)、エンドユーザー業界(商業オフィスなど)、組織規模(中小企業および大企業)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで示されています。
世界の商業用セキュリティ市場の動向と洞察
職場の安全規制がマルチセンサー・プラットフォームの導入を後押し
法的枠組みにより、組織は従来の境界セキュリティの枠を超えた包括的な脅威検知システムの導入を迫られています。米国で複数の州で「アリッサ法」が施行されたことにより、教育機関は法執行機関と直接連携可能なパニック警報システムの導入が義務付けられ、アクセス制御、映像監視、緊急通信機能を組み合わせた統合プラットフォームへの需要が生まれています。この規制上の動きにより、日常的な活動と潜在的な脅威を区別できるAI搭載セキュリティシステムの導入が進んでおり、現在ではエンドユーザーの56%が、セキュリティシステムを単なる防護措置としてではなく、業務の最適化に活用しています。安全に関する規制要件と技術的能力の融合は相乗効果を生み出しており、コンプライアンス要件がセキュリティインフラのより広範な近代化の触媒となっています。組織は、マルチセンサープラットフォームが規制上の義務を満たすだけでなく、施設管理や緊急対応の調整を改善する運用インテリジェンスも提供することを認識しつつあります。統合システムは、管理インターフェースの統合やインフラコンポーネントの共有を通じて総所有コスト(TCO)を削減するため、その経済的影響はコンプライアンスコストにとどまりません。
OTネットワークにおける物理的セキュリティとサイバーセキュリティの融合
運用技術(OT)ネットワークと物理セキュリティシステムの統合は、統一された防御戦略を必要とする新たな攻撃経路を生み出しています。産業施設や重要インフラでは、物理的なアクセス制御をサイバーセキュリティのエンドポイントとして扱うサイバー・フィジカルセキュリティ統合フレームワークの採用が進んでおり、量子耐性のある暗号技術や高度な認証プロトコルの使用が不可欠となっています。この統合は特に医療施設で顕著であり、統合された物理セキュリティプラットフォームにより、データ保護規制への準拠を維持しつつ、インシデントの迅速な特定と対応が可能になっています。物理セキュリティ、OTセキュリティ、サイバーセキュリティを統合する「3つのセキュリティの融合」への移行は、サイロ化されたアプローチが、高度な脅威アクターに悪用されうる脆弱性を生み出すという認識によって推進されています。組織は、物理的なアクセスイベントとネットワーク活動との間でリアルタイムの相関分析を行うセキュリティフレームワークを導入しており、これにより、脅威の予防的な検知と対応が可能になっています。融合の経済的な合理性は、セキュリティ上のメリットにとどまらず、統合プラットフォームによって運用上の複雑さが軽減され、セキュリティ機能全体にわたるより効率的なリソース配分が可能になる点にもあります。
断片化された建築基準が改修プロジェクトを遅延させている
ロサンゼルスにおける震災後の再建では、商業用高層ビルは言うまでもなく、一戸建て住宅の許可取得プロセスでさえ1年以上を要する実態が明らかになっています。インテグレーターは、火災、バリアフリー、サイバーセキュリティに関する多様な追加要件に対応しなければならず、その結果、設計工数が増大し、プロジェクトの内部収益率(IRR)が低下しています。この複雑さにより、所有者は既存物件の全面改修を躊躇しており、特に自治体ごとに建築基準法の施行状況が異なる発展途上の地域では、その傾向が顕著です。
セグメント分析
ビデオ監視は、カメラを予測型センサーへと変えるAI分析を活用することで、2025年の商業用セキュリティ市場において45.32%のシェアを維持しました。このセグメントは、ストレージのクラウドオフロードやリアルタイムの物体認識の恩恵を受けており、これにより誤警報が削減され、小売業者にとっては顧客の流れに関する貴重な洞察が得られます。一方、アクセス制御は、スマートフォンベースの認証情報やITセキュリティとの融合が、オフィスや医療施設における設備更新を促進していることから、CAGR11.36%と最も急速な伸びを見せています。モバイルソリューションはパスワードと同等の暗号化機能を提供し、APIを活用することで、ID管理ツールが即座にドアのアクセス権を付与または取り消すことが可能になります。火災検知プラットフォームは、法規制の要件を背景に安定した需要を維持している一方、周辺侵入検知システムは現在、野生動物の動きをフィルタリングするためにAIを統合しています。複数のデバイスカテゴリーにわたり分析機能とポリシーエンジンを統合する統合セキュリティ管理スイートは、一元的な監視画面を求める企業にとって、急速に成長しているニッチ市場となっています。
モバイル認証情報の導入勢いは、テナントの入れ替わりが激しいコワーキングスペースで最も顕著です。運営者はリモート発行を高く評価しており、利用者はデバイス不要の入館を好むため、バッジの在庫コストを削減できます。医療機関は、患者ケアの出来事とスタッフの移動を関連付ける監査証跡を重視しており、これが人命安全プロトコルの順守を支えています。Genetec社のアクセス制御分野における過去6年間のCAGR28%は、ソフトウェアのイノベーションがハードウェアの更新サイクルを上回っていることを象徴しています。サイバー防御ツールとの統合により、インシデント対応時間も短縮されており、これが、投資家がアクセス制御を、より広範な商用セキュリティシステム市場における「ソフトウェア主導の分野」と見なしている理由を示しています。
2025年においても、ハードウェアは商業用セキュリティ市場規模の66.78%を占めており、あらゆる導入の基盤となるカメラ、コントローラー、センサーなどを網羅しています。しかし、価格競争や半導体不足により利益率が圧迫されており、ベンダーはサービスへの転換を迫られています。顧客が複雑な業務を外部委託するにつれ、マネージドセキュリティ、設計コンサルティング、複数年契約の保守サービス、利用量に応じたクラウドストレージは、CAGR11.75%で拡大しています。エッジAIチップを基盤とするソフトウェア分析は、生のデータストリームから行動パターンや異常アラートを抽出し、新たなハードウェアに依存しないアップセルの機会を創出しています。
こうしたサービスの拡大傾向は、サイバーセキュリティへの需要と密接に連動しています。継続的な脆弱性スキャン、ファームウェアのパッチ適用、コンプライアンス報告は、現在ではサービスレベル契約(SLA)に含まれています。ジョンソン・コントロールズの「Metasys 14.0」は、分析機能のアップグレードが無線経由で提供され、1回限りのライセンスではなく継続的なサブスクリプションが必要となる仕組みを示しています。チャネルパートナーにとって、継続的な収益はキャッシュフローを安定させ、顧客生涯価値(CLV)を高めます。また、クラウドストレージは、オンプレミス環境におけるRAIDの更新に伴う煩わしさを解消し、支出をデータ保持ポリシーや映像分析の頻度と直接結びつけます。
地域別分析
北米は、厳格な生命安全規制とAIの早期導入に後押しされ、2025年には世界全体の収益の33.78%を占め続けました。「アリッサ法」などの規制動向がハードウェアの更新サイクルを後押しし続けている一方で、クラウドVMSの導入により、継続的なIT運用コストが削減されています。スプルースパイン石英鉱山の操業停止によって浮き彫りになったサプライチェーンの脆弱性は、国内でのセンサー生産が戦略的に不可欠であることを強調しています。
アジア太平洋地域は、スマートシティ計画と、クラウドの信頼性を重視する膨大な中小企業基盤に牽引され、CAGR11.06%で急速に成長しています。UAEやサウジアラビア(中東地域の一部)における国家AI政策は、データ主権ルールに準拠したAIを活用した導入をさらに促進しています。欧州における「AI法」の施行により、生体認証システムは高リスクとみなされるようになり、データを国内に保持するためのローカル・エッジ処理への需要が高まっています。GCC(湾岸協力理事会)諸国におけるデータセンターの急成長と堅調なインフラ投資が、地域全体で新たな需要を生み出しています。
南米では、インフレが緩和され、各国政府が公共の安全に関する取り組みを強化するにつれ、市場は安定化の局面に入っています。メキシコの物流回廊やブラジルの小売業の近代化により、アナログCCTVからハイブリッドクラウド型VMSへのアップグレードが加速している一方、ブラジルのLGPD(個人データ保護法)などのプライバシー関連法規により、ベンダーは暗号化エッジアーキテクチャへの移行を迫られています。対照的に、アフリカの成長はインフラの耐障害性に左右されており、空港、公益事業、工業団地では、電力網の不安定さに対処するため、堅牢なセンサーや太陽光発電を活用した監視システムが優先的に導入されています。両地域において、ドナーによる資金提供を受けた都市監視イニシアチブや、通信事業者主導のクラウドパッケージにより、エンタープライズグレードのセキュリティへのアクセスが拡大しており、2030年にかけて基礎的な需要を押し上げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 職場の安全規制がマルチセンサー・プラットフォームの普及を後押ししています
- OTネットワークにおける物理セキュリティとサイバーセキュリティの融合
- クラウドネイティブ型ビデオ監視:多店舗展開する小売チェーンのTCOを削減
- AI搭載火災検知システムに対する保険料の割引
- コワーキングスペースにおけるモバイル認証によるアクセス制御の急速な普及
- 市場抑制要因
- 建築基準法のばらつきが改修プロジェクトの遅れを招いています
- 国境を越えた動画ストレージを阻害するデータ居住地規制(EUおよびGCC)
- 半導体および光学部品のリードタイムの変動性
- MEA地域における総所有コスト(TCO)のメリットに対するエンドユーザーの認識が低い
- 業界バリューチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- セキュリティタイプ別
- 防火システム
- 映像監視
- アクセスコントロールシステム
- 侵入検知および境界検知
- 統合セキュリティ管理プラットフォーム
- コンポーネント別
- ハードウェア(カメラ、センサー、パネル)
- ソフトウェア/アナリティクス
- サービス(設計、設置、AMC、クラウドストレージ)
- エンドユーザー産業別
- 商業オフィス
- 小売・ショッピングモール
- ホスピタリティおよびレジャー
- ヘルスケア施設
- 教育機関
- 産業・倉庫
- BFSI
- その他
- 組織規模別
- SME
- 大企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- UAE
- トルコ
- 南アフリカ
- ケニア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Johnson Controls International plc
- Carrier Global Corporation
- Bosch Security and Safety Systems
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB
- ASSA ABLOY AB(incl. HID Global)
- Allegion plc
- Stanley Security(SBD)
- Securitas AB
- ADT Inc.
- Panasonic i-PRO
- Hanwha Vision
- Siemens Smart Infrastructure
- LenelS2
- Brivo Inc.
- Genetec Inc.
- Gallagher Group Ltd.
- Nedap N.V.
- Milestone Systems A/S
- Teledyne FLIR LLC
- Avigilon Corporation(Motorola Solutions)
- Verkada Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日