


加工ピーナッツ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Processed Peanut - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116816
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
加工ピーナッツ市場の規模は2025年に1,154億7,000万米ドルと評価され、2026年の1,205億7,000万米ドルから2031年までに1,496億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.42%となる見込みです。
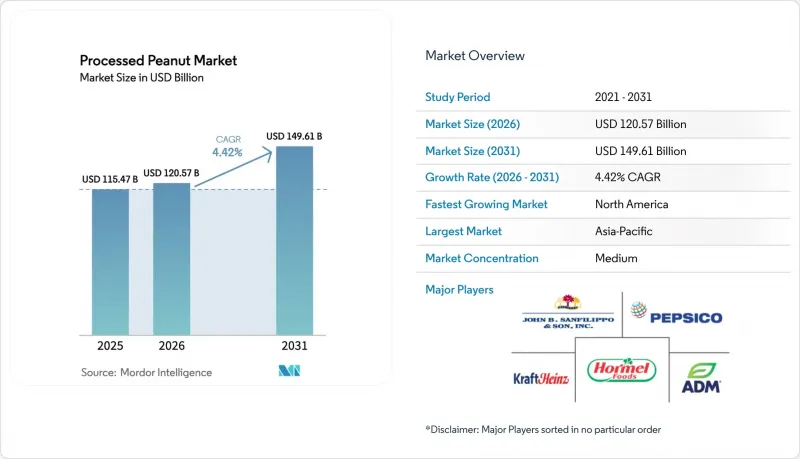
本レポートは、製品タイプ(プレーンおよびフレーバー付き)、形態(ホール、ダイス切りなど)、用途(食品および非食品)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の加工ピーナッツ市場の動向と洞察
タンパク質が豊富で植物由来の食品に対する消費者の嗜好の高まり
手頃な価格でタンパク質が豊富な食品への需要の高まりが、世界の加工ピーナッツ消費を牽引しています。消費者は、動物性タンパク質や大豆タンパク質といった高価なタンパク質源に代わる、費用対効果の高い選択肢として、ピーナッツをますます選ぶようになっています。ピーナッツは100グラムあたり約25~28グラムのタンパク質を含んでおり、これはタンパク質摂取への関心の高まりと合致しています。2024年の国際食品情報評議会(IFIC)の「食品と健康に関する調査」によると、アメリカ人の71%がタンパク質摂取量の増加を目指しているとのことです。植物性食品と時折の動物性食品を組み合わせた「フレキシタリアン」の食生活は、現在、北米および欧州の成人の約20%を占めています。その結果、ピーナッツタンパク質分離物は、プロテインバー、シェイク、植物由来の肉代替品など、さまざまな製品にますます使用されるようになっており、消費者の変化する食の嗜好に応えています。
便利で栄養価の高いスナックの人気の高まり
便利で栄養価の高いスナックへの嗜好の高まりが、ピーナッツを原料とする加工製品の拡大を後押ししています。消費者は、空腹を満たすだけでなく、栄養面でのメリットも得られるスナックをますます求めるようになっています。2024年の国際食品情報評議会(IFIC)による「食品と健康に関する調査」によると、アメリカ人の75%近くが1日に少なくとも1回はスナックを摂取しています。さらに、2024年の国際食品情報評議会(IFIC)の「スナッキング・レポート」では、スナックを摂取する人の51%が積極的にカロリー目標を設定し、自身の健康目標に沿ったスナックを選んでいることが強調されています。この動向に対応し、スナックメーカー各社は、変化し続ける消費者のニーズに応えるべく、革新的な取り組みを進めています。例えば、2025年7月、ペプシコは「That's Nuts」という新製品ラインを発表しました。これは、人気のポテトチップスの味に着想を得た、風味付けされたコーティングピーナッツが特徴です。この製品は、美味しさと利便性の両方を求める衝動買いをする消費者やスナック愛好家にアピールするよう設計されています。
特定の国におけるピーナッツアレルギーの有病率
ピーナッツアレルギーは、世界的に、また地域的にも、加工ピーナッツ市場にとってますます懸念される問題となっています。ピーナッツアレルギーの有病率は世界的に上昇しており、Frontiers Orgの2024年のデータによると、世界中の子どもの約1.5~3%が影響を受けており、これは重大な公衆衛生問題となっています。この問題の深刻化に伴い、アレルギーへの配慮が必要な地域では、多くの外食事業者やレストランチェーンがメニューからピーナッツを使用した商品を排除しており、店舗内での消費機会が減少しています。さらに、各国間でアレルゲン表示に関する規制が統一されていないことが、メーカーにとってさらなる複雑さを生み出しています。メーカーはこれらの規制に準拠するため、より多くの商品バリエーション(SKU)を管理する必要があり、これにより業務上の課題が増大し、コスト効率が低下しています。
セグメント分析
2025年、加工ピーナッツの売上高のうち、プレーンピーナッツが52.18%を占めました。これは主に、その手頃な価格と、特にアジア太平洋地域における日常の調理での頻繁な使用によるものです。そのまろやかで中立的な風味により汎用性が高く、メーカーはロースト、菓子類、外食産業向け製品など、さまざまな用途に活用することができます。この適応性により、小売市場と企業間取引(B2B)市場の両方で安定した需要が確保されています。プレーンピーナッツは、スナック、ベーカリー製品、レディミールなどのベース原料として広く使用されており、加工ピーナッツ市場において安定的かつ不可欠な構成要素となっています。
風味付き加工ピーナッツは、プレーンピーナッツの予測成長率4.05%に比べ、2031年までの年間平均成長率(CAGR)が5.41%と、より速いペースで成長すると見込まれています。この成長は、スパイシー、スイート、スモーキー、フュージョン風など、大胆で革新的な風味に対する消費者の関心の高まりが主な要因となっています。各社は、ガスクロマトグラフィーによるフレーバーマッピングなどの先進技術を取り入れ、動向に沿った新製品をより効率的に開発しています。新しいフレーバーを頻繁に投入し、これらの製品をプレミアム商品として位置づけることで、フレーバーピーナッツは市場成長の主要な原動力となりつつあり、バラエティとより豊かな味覚体験を求める消費者を惹きつけています。
地域別分析
アジア太平洋地域は、堅調なピーナッツ生産と活発な輸出活動を背景に、2025年の加工ピーナッツ市場価値の36.85%を占めました。インドや中国などの国々が重要な役割を果たしており、特にインドはインドネシアやベトナムなどの国々へ大量のピーナッツを輸出しています。同地域における都市人口の増加が、フレーバー付きや付加価値の高いピーナッツ製品への需要を後押ししている一方で、価格に敏感な消費者の間ではプレーンなピーナッツが依然として人気を博しています。こうした手頃な価格と変化し続ける消費者の嗜好が相まって、アジア太平洋地域は世界市場において引き続き主導的な地位を維持すると見込まれます。
北米は、定着したスナック文化と外食産業からの需要増加に支えられ、2031年までのCAGRが5.39%と、最も高い成長率を示すと予想されています。同地域の企業は、安定したサプライチェーンを確保するため、再生型農業手法を導入するなど、持続可能性に注力しています。生産能力への投資や、ローストピーナッツおよび付加価値の高いピーナッツ製品におけるイノベーションが、市場の成長を後押ししています。天候による生産の混乱といった課題はあるもの、北米は加工ピーナッツ市場における主要な成長原動力としての地位をさらに強めています。
欧州では、スナック、ベーカリー製品、外食産業での利用に支えられ、加工ピーナッツに対する需要が堅調に推移しています。しかし、同地域の厳格な安全性および品質規制により、サプライヤーは高い基準を遵守する必要があり、生産コストが増加しています。一方で、中東の新興市場や、日本やシンガポールといったアジア太平洋地域のプレミアムセグメントが、新たな機会を生み出しています。これらの市場では、有機ピーナッツ製品やアレルゲン管理されたピーナッツ製品に対して割高な価格を支払う意欲があり、サプライヤーは手頃な価格の製品と高付加価値のニッチ市場とのバランスを取りながら、世界の成長を牽引することが可能となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- タンパク質が豊富で植物由来の食品に対する消費者の嗜好の高まり
- 便利で栄養価の高いスナックの人気の高まり
- ナチュラルスキンケア製品の処方に、加工ピーナッツの使用が増加しています
- レディミールやソースへのピーナッツの配合
- 高度な焙煎・コーティング技術の採用拡大
- フレーバーの革新に向けた投資の拡大
- 市場抑制要因
- 最新の加工設備には多額の設備投資が必要となります
- 天候の変動や収穫高の不安定さによる生ピーナッツ価格の変動
- アレルゲンフリー食品に対する消費者の嗜好の高まり
- 特定の国におけるピーナッツアレルギーの有病率
- 規制展望
- サプライチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- プレーン
- 香料入り
- 塩味
- 甘味
- スパイシー
- その他
- フォーム別
- 全体
- ダイス状
- ロースト
- その他
- 用途別
- 食品
- 食品加工
- HoReCa
- 小売
- 非食品
- 化粧品およびパーソナルケア製品
- 動物用飼料
- その他
- 食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Hormel Foods
- PepsiCo Inc.
- John B. Sanfilippo & Son
- The Kraft Heinz Company
- Ugam Foods
- Hampton Farms
- Archer Daniels Midland Company
- Tianjin Kunyu International Co.,Ltd.
- Mars Inc.
- Priniti Foods Pvt. Ltd.
- Bikaji Foods International Ltd
- Haldiram Snacks Food Pvt. Ltd.
- Jabsons Foods
- Sunbelt Modular, Inc.
- The Peanut Shop of Williamsburg
- Century Snacks, LLC
- McCall Farms
- Sonya Foods Pvt. Ltd.
- Blue Diamond Growers
- Cargill Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日

