


アンチセンスおよびRNAi治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Antisense And RNAi Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 108 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116763
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のアンチセンスおよびRNAi治療薬市場の規模は56億6,000万米ドルと推定されており、2025年の47億9,000万米ドルから拡大し、2031年には130億8,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは18.22%で推移すると見込まれています。
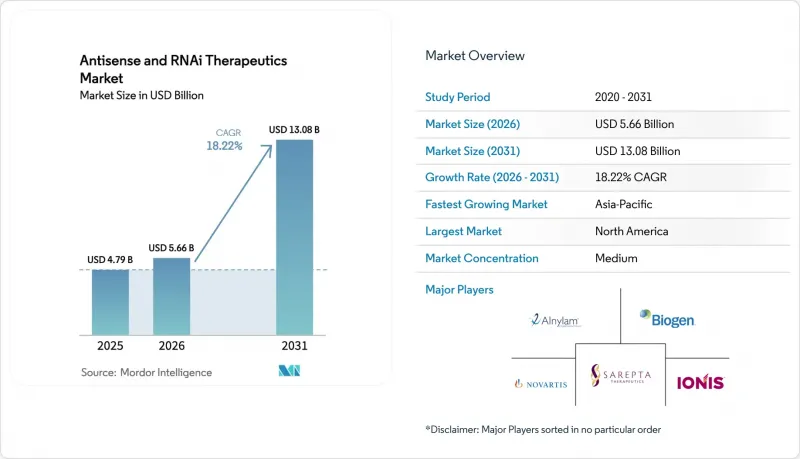
本レポートは、分子タイプ(siRNA、アンチセンスオリゴヌクレオチド)、投与経路(静脈内、皮下、髄腔内、その他)、治療領域(希少遺伝性疾患、神経学、腫瘍学、心代謝疾患、感染症、眼科疾患、その他)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界のアンチセンスおよびRNAi治療薬市場の動向と洞察
遺伝性疾患の有病率の増加
ゲノムシーケンシング技術の継続的な進歩により、7,000以上の希少疾患において治療可能な変異が特定されつつあり、これにより治療薬開発企業には明確な分子標的と予測可能な患者層が提供されています。その結果生じる臨床的な需要により、かつては商業的に魅力がないと見なされていたプログラムへと、研究開発(R&D)ポートフォリオの再編が進んでいます。先進国市場における年間経済的負担が8,000億米ドルを超えることとも相まって、「アンメットニーズ」という物語は、持続的な資本流入と政策上の注目を確実に確保しています。迅速審査制度により、開発サイクルは現在、8~9年に短縮されることが一般的となっており、治癒の可能性に対して保険者が報いる姿勢を見せていることから、発売時の高価格に対する懸念も和らぎつつあります。また、患者支援団体の働きかけにより、早期診断や保険適用決定の効率化が促進され、治療法の普及がさらに加速しています。
希少疾患における治療成果の向上
2024年に発表された直接比較試験の結果によると、脊髄性筋萎縮症において、アンチセンスオリゴヌクレオチドは40~60%の機能改善をもたらしたのに対し、標準治療では15~25%にとどまりました。こうした効果の大きさの差は、処方ガイドラインの再構築を促し、対症療法から疾患修飾療法への移行を加速させています。臨床的持続性と生活の質の向上が明らかである場合、支払機関はQALYあたりのコストが15万米ドルを大幅に上回る閾値もますます容認するようになっています。これらの基準を満たすことで、確固たる上市戦略が構築され、革新企業と保険会社の間で建設的なリスク分担の枠組みが育まれます。
高額な治療費と償還圧力
年間治療費が30万米ドルを超える場合、特に予算の柔軟性が低い地域では、医療技術評価が厳格化されます。支払機関は、実世界での治療成績に基づいて償還額を調整するため、エビデンス開発条項や返還条項を課しています。これに対し、製薬企業は適応症に基づく価格設定、長期分割払いオプション、リスク分担契約などを提案しています。こうした交渉には多大なリソースを要するため、中小規模の企業には負担となり、経済的に恵まれない地域での市場投入が遅れる可能性があります。
セグメント分析
siRNAは、肝臓におけるノックダウン効果の実証、量産に適したGalNAc化学、および医師による十分な理解が背景となり、2025年にはアンチセンスおよびRNAi治療薬市場で64.92%のシェアを占めました。一方、アンチセンスオリゴヌクレオチドは、より単純な合成法、低い免疫原性、そしてsiRNAが血液脳関門の通過に苦戦した神経系領域での苦労の末の成功を活かし、20.33%のCAGRで推移すると予測されています。アンチセンス・RNAi治療薬市場の規模において現在主導的な地位を占めているのは、代謝性疾患や希少肝疾患を基盤とするsiRNAプログラムですが、プラットフォームの汎用性は変化しつつあります。
臨床利害関係者の間では、アンチセンスプログラムがスプライシングを調節したり、欠損したタンパク質の産生を亢進させたり、あるいは有害な機能獲得型転写産物をノックダウンしたりできることが、今や認識されています。FDAへの申請動向においても、脳や筋肉の疾患ではすでにアンチセンスが優位に立っている一方、siRNAは依然として肝臓、眼、および特定のがん治療プログラムにおいて支配的な地位を占めています。製造面での経済性も変化しつつあります。アンチセンスは精製工程が少なく、商業規模での1グラムあたりのコストを削減できます。siRNAの肝外投与が遅れをとる中、アンチセンスプログラムは神経筋疾患や心臓疾患のパイプラインにおいて、シェアを徐々に拡大する可能性があります。
地域別分析
2025年、北米はアンチセンスおよびRNAi治療薬市場において42.58%のシェアを占めました。これは、豊富な資金源、熟練した規制対応の実務、そしてオリゴヌクレオチド製造の密集したクラスターに支えられたものです。FDAのブレークスルー認定や希少疾病用医薬品(オーファン・ドラッグ)の優遇措置がプログラムの迅速な進展を後押ししていますが、支払機関は年間6桁に及ぶ治療費を依然として厳しく精査しており、企業を成果連動型契約へと導いています。産学連携により、ヒトを対象とした第I相臨床試験が加速していますが、遺伝子サイレンシングの安全性に関しては、依然として世論の警戒感が残っています。
欧州は、堅実な科学と費用対効果の要件を融合させたバランスの取れた姿勢を示しています。EMAによる一元的な承認は重複を削減しますが、国ごとの償還申請書類の作成が市場参入の障壁となっています。ドイツ、フランス、英国は導入率の高い拠点となっており、各々が第一弾の製品発売を主導する専門センターを育成しています。ブレグジットによる独自の規制経路により二重の申請が余儀なくされていますが、相互承認制度が物流上の複雑さを緩和しています。
アジア太平洋地域は、CAGR20.19%と、日本、韓国、中国におけるイノベーション推進型の改革に牽引され、目覚ましい成長を遂げています。日本の「サキガケ」制度は、世界的に開発された医薬品の市場アクセスを効率化しており、一方、中国の「健康中国2030」計画では、国内のRNAプラットフォーム開発に向けた資金が割り当てられています。同地域で急速に規模を拡大している受託開発・製造機関(CDMO)は、生産コストを削減するとともに、欧米における供給制約に対する戦略的なヘッジ機能を果たしており、アジア太平洋地域を需要の中心地かつ輸出の拠点として位置づけています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 遺伝性疾患の有病率の上昇
- 希少疾患における治療成果の向上
- 研究開発(R&D)資金の急増と充実したパイプライン
- 希少疾病用医薬品およびファストトラック制度による規制上の優遇措置
- 画期的なGalNAcおよびLNP送達プラットフォーム
- 肝外抗体-siRNA複合体が新たな疾患領域を切り拓く
- 市場抑制要因
- 高額な治療費と償還圧力
- 送達に関連する標的外効果/免疫効果
- オリゴヌクレオチドAPIの生産能力のボトルネックと知的財産権訴訟
- 保存期間が短く、安定性に問題があること
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 分子タイプ別
- siRNA
- アンチセンスオリゴヌクレオチド(ASO)
- 投与経路別
- 静脈内
- 皮下投与
- 髄腔内
- その他
- 治療領域別
- 希少遺伝性疾患
- 神経学
- オンコロジー
- 心代謝
- 感染症
- 眼疾患
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alnylam Pharmaceuticals
- Ionis Pharmaceuticals
- Novartis AG
- Biogen Inc.
- Sarepta Therapeutics
- Arrowhead Pharmaceuticals
- Silence Therapeutics
- AstraZeneca plc
- Pfizer Inc.
- Sanofi S.A.
- Dicerna(Novo Nordisk)
- Intellia Therapeutics
- Avidity Biosciences
- Dyne Therapeutics
- OliX Pharmaceuticals
- Sirnaomics
- Arbutus Biopharma
- Benitec Biopharma
- Isarna Therapeutics
- Gene Signal International
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 108 Pages
- 納期
- 2~3営業日


