


製薬における人工知能(AI):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Artificial Intelligence (AI) In Pharmaceutical - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116508
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、製薬における人工知能(AI)市場の規模は、2025年に43億5,000万米ドル、2026年に61億6,000万米ドルとなり、2031年までに349億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR41.52%で成長すると見込まれています。
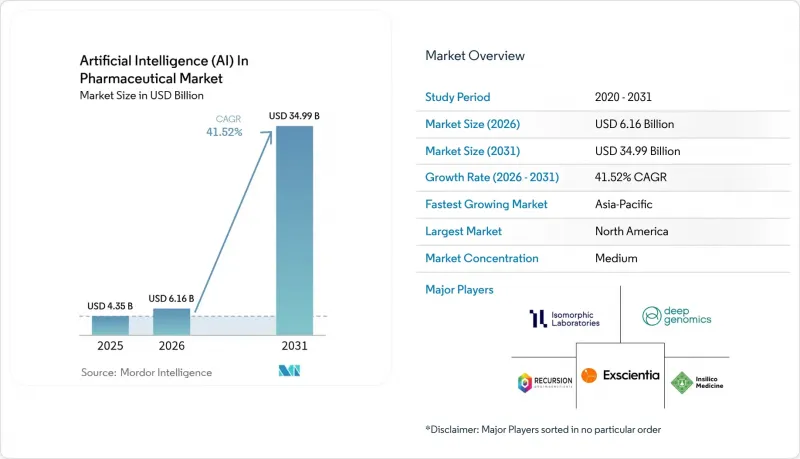
本レポートは、技術(機械学習など)、提供(ソフトウェアプラットフォームおよびサービス)、用途(創薬、臨床試験設計など)、展開モード(クラウド型、オンプレミス/エッジ型、ハイブリッド型)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の製薬における人工知能(AI)市場の動向と洞察
業界横断的な連携とパートナーシップの拡大
製薬業界の既存企業は、自社の規制に関する専門知識と、スタートアップが持つアルゴリズムによる迅速性を融合させる動きを強めています。2024年にPostEraがファイザーと締結した6億1,000万米ドル規模の事業拡大契約は、がん治療薬分子の低コストな合成経路を策定する合成計画モデルを目的としています。2024年に実施されたRecursionとExscientiaの株式交換による合併により、23兆件の観測データからなるデータレイクを基盤とする10件の臨床パイプラインが構築され、大規模なデータ集約の利点が実証されました。インシリコ・メディシンと齊魯製薬との1億2,000万米ドルの提携は、国境を越えた提携がアジアにおける患者へのアクセスと製造能力をいかに確保するかを示しています。このようなリスク分担モデルでは、マイルストーン支払いを臨床成果に連動させることで、大手製薬企業の研究開発における初期リスクを低減しつつ、AIベンダーには利益分配の機会が与えられます。FDAが2025年1月に発表したガイダンス案は、共同開発契約を明示的に支持しており、かつて協業の妨げとなっていたデータ共有や責任に関する規則を明確化しています。
創薬コストと期間の短縮に向けた圧力の高まり
承認された医薬品1件あたりの平均自己負担研究開発費は26億米ドルに達し、開発期間は10~15年に及ぶため、企業の収益性を蝕んでいます。AIを活用したパイプラインは、ヒット化合物の同定、リード化合物の最適化、毒性予測を自動化し、コストと開発期間の両方を約3分の1に削減します。インシリコ・メディシン社の線維症治療候補薬ISM001-055は、標的発見から第IIa相の概念実証試験までを30ヶ月で達成し、効率性の向上を裏付けています。FDAは2025年12月、内部開発の自律型AIを導入し、初期のパイロット試験において治験薬の審査期間を22%短縮しました。生成化学モデル1つの計算コストは500万米ドルに上る可能性がありますが、BCGの試算によると、プラットフォームが規模を拡大すれば、プログラムあたりの費用は40%削減され、所要期間は30%短縮されると見込まれています。
AI・バイオ医薬品分野における熟練人材の不足
機械学習、分子生物学、規制科学を併せ持つ専門家の世界の需要は、供給をはるかに上回っています。この条件に合う上級レベルの専門家は5,000人未満であり、2025年の給与中央値は25万米ドルを超え、ソフトウェアエンジニア職に比べて35%高い水準となっています。Meta、Google、OpenAIが株式や無制限の計算リソースを餌に科学者を引き抜いているため、離職率は20%を超えています。学術界では、計算機支援創薬分野の医学博士(MD)と理学博士(PhD)の同時取得者が年間200名未満にとどまっており、人材パイプラインの慢性的な不足を招いています。製薬業界の人事部門によると、AI関連の求人案件の60%が6ヶ月以上未充足のままであり、プラットフォームの導入が遅れるだけでなく、知的財産(IP)よりも人材確保に主たる価値を置く、高倍率の「アクイハイア(買収による人材獲得)」が相次いでいます。人材が確保できない状況では、資金力のあるAI戦略であっても実行の遅れが生じ、市場投入までの時間的優位性が損なわれるリスクがあります。
セグメント分析
技術セグメントはUSD-(セグメントレベルの数値は提供されていません)を記録しましたが、生成AIプラットフォームは、43.21%のCAGR予測で製薬市場における人工知能全体を上回る成長を示し、一方、機械学習は2025年の売上高の38.21%を占めました。この乖離は、研究開発(R&D)担当幹部が、単に分子を分類するアルゴリズムよりも、分子を創出するアルゴリズムを好むことに起因しています。NVIDIAの「BioNeMo」は、トランスフォーマーモデルや拡散モデルを普及させ、中規模のバイオテック企業がGPUファームを構築することなく、タンパク質言語推論を実行できるようにしました。Isomorphic Labsの拡散スタックのようなモデルが、ターゲット1つにつき1日あたり1万件のリガンド案を生成するにつれ、生成型システムにおける製薬市場の人工知能市場規模は急拡大すると予測されています。
コンピュータビジョンと自然言語処理(NLP)は依然として不可欠ですが、二次的な位置づけにとどまっています。畳み込みニューラルネットワークは、組織病理学画像の分類において95%を超える診断精度を達成している一方、NLPモジュールは、FAERS(米国食品医薬品局の有害事象報告システム)の記述から、ルールベースのエンジンよりも40%多くの安全性シグナルを抽出しています。強化学習は投与レジメンを最適化しますが、性能の不安定さから、その適用範囲は限られた使用事例に留まっています。記号AIは規制文書の草案作成に活用されていますが、その普及は控えめです。2026年から2031年にかけて、ディープラーニングによる画像解析は製薬における人工知能の平均成長率に近いペースで成長する一方、化合物の新規性を維持するタンパク質認識型拡散モデルに脚光を譲ることになるでしょう。
サービス分野は43.78%の成長率を示し、2025年の売上高シェアが45.32%を占めるプラットフォームソフトウェアを凌駕する見込みです。CIOたちは、臨床マイルストーンに連動した変動価格設定を好んでおり、その代表例がRecursion社の「候補化合物ごとの課金モデル」です。このモデルにより、2025年には1億8,000万米ドルのリスクが転嫁されました。ハイパースケーラー各社は、GPUクラスター、事前学習済みモデル、コンプライアンスツールを組み合わせ、サービスサブセグメントの35%を占めています。クラウド管理型LLMOpsにおける製薬業界のAI市場シェアは、一桁台後半に達し、AWS、Azure、Google Cloudのベンダーロックインによる優位性を強めています。
データ豊富な製薬企業にとって、ソフトウェアプラットフォームは依然として不可欠です。シュレディンガー、ベンチリング、ドットマティクスは、2025年にそれぞれ50万米ドルを超えるエンタープライズACVを記録しました。しかし、ライセンス費用の負担が大きいモデルが、CFOによる現金確保の要請と対立しているため、成長は鈍化しています。カスタムプロジェクトの受注は前年比22%増加しました。特に、特注のフィーチャーエンジニアリングを必要とする希少疾患のパイプラインにおいて顕著でした。予測期間を通じて、規制基準を満たす出力を保証するサービスプロバイダーがシェアを固めていく一方、単一型のライセンス契約は、サブスクリプション型やマイルストーン連動型の契約へと移行していくでしょう。
地域別分析
北米は2025年の収益の41.52%を占め、その背景には42億米ドルのベンチャー資金の流入と、アルゴリズムの検証を加速させるFDAのサンドボックスプログラムがありました。カリフォルニア州、マサチューセッツ州、ニューヨーク州が取引の流れを主導しましたが、カナダはプライバシー法を満たすためのフェデレーテッドラーニングのフレームワークを提供したもの、同地域の資金調達のわずか4%を占めるにとどまりました。メキシコの受託製造工場では、コンピュータビジョンによる品質保証(QA)の試験運用が開始されましたが、多国籍企業以外での導入は依然として限定的です。2026年1月にFDAが発表した「良質なAI」に関するガイドラインは、同地域の先駆者としての優位性をさらに強化することになります。
アジア太平洋地域は、CAGR42.54%を記録すると予測されており、これはどの地域よりも高い成長率です。中国は2025年にAI・製薬コンソーシアムに150億人民元(21億米ドル)を投入し、XtalPiなどの国内有力企業を後押ししました。日本では、人口の3分の1が65歳以上であることを踏まえ[2]、サンドボックスプログラムにおいて高齢者における有害事象の予測を重点分野としています。インドは、コスト効率の高い臨床試験インフラを活用し、2024年に3億2,000万米ドルのAI資金を誘致しました。その大部分はジェネリック医薬品の最適化に充てられました。韓国とオーストラリアのシェアは合わせて5%未満でしたが、米国や中国の技術スタックへの依存を軽減するため、国家コンソーシアムを結成しました。
2025年、欧州は世界の売上高の22%を占めました。ドイツのフラウンホーファー研究所は、バイエル社およびベーリンガー社と提携し、EMA(欧州医薬品庁)の監査要件に準拠した説明可能なモジュールを開発しました[3]。英国の「AI Airlock Sandbox」は、適応型臨床試験の承認期間を7ヶ月短縮しました。フランスには6,700万件の医療データが蓄積されたハブがありますが、GDPRの同意に関する制約により、製薬企業がアクセスできるデータは1,000万件に制限されており、大規模なモデル学習の妨げとなっています。ラテンアメリカ、中東・アフリカの合計は、2025年の収益の8%を占めました。ブラジルとUAEはAIを活用した医薬品安全性監視のパイロット事業を実施しましたが、グローバル水準のデータセットを生成するには臨床試験の実施数が不十分です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 業界横断的な連携やパートナーシップの拡大
- 創薬コストと開発期間の削減に向けた圧力の高まり
- AIを活用した適応型臨床試験デザインの導入が加速しています
- タンパク質フォールディング向け生成AI基盤モデルの成熟
- 分子シミュレーションにおける量子強化コンピューティングの台頭
- 規制上のAIサンドボックスの拡大が、アルゴリズムの試験設計を促進しています
- 市場抑制要因
- AI・バイオ医薬品分野における熟練人材の不足
- 臨床データおよびゲノムデータセットの断片化
- 研究開発予算に比べ、クラウドコンピューティングのコストが上昇していること
- アルゴリズムのバイアスと透明性に関する規制上の懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 機械学習
- 教師あり学習
- 教師なし学習および自己教師あり学習
- ディープラーニング
- 自然言語処理
- コンピュータビジョン
- 生成AI(ディフュージョン/トランスフォーマーベース)
- その他の技術
- 機械学習
- 提供別
- ソフトウェアプラットフォーム
- サービス(AI-As-A-Service、カスタムプロジェクト、マネージドLLMOps)
- 用途別
- 創薬および前臨床開発
- 臨床試験の設計と被験者の募集
- 製造・品質管理
- 医薬品安全性監視および安全性モニタリング
- 販売、マーケティング、および商業分析
- ラボオートメーション/ 自律型ラボ
- その他の用途
- 展開モード別
- クラウドベース
- パブリッククラウド
- プライベートVPC/ソブリンクラウド
- オンプレミス/ エッジ
- ハイブリッド(バースト・トゥ・クラウド)
- クラウドベース
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbSci Corp.
- Alphabet Inc.(Isomorphic Labs)
- Atomwise Inc.
- BenevolentAI
- Cyclica Inc.(Numinus)
- Deep Genomics
- Evotec SE
- Exscientia PLC
- InveniAI LLC
- Insilico Medicine
- NVIDIA Corp.
- Owkin SA
- PathAI
- Recursion Pharmaceuticals
- Valo Health
- Verge Genomics
- VeriSIM Life
- XtalPi Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


