


婦人科検査用チェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gynecological Examination Chairs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116507
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、婦人科検査用チェアの市場規模は2025年に5億4,380万米ドルと評価され、2026年の5億7,975万米ドルから2031年までに7億9,841万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.61%となる見込みです。
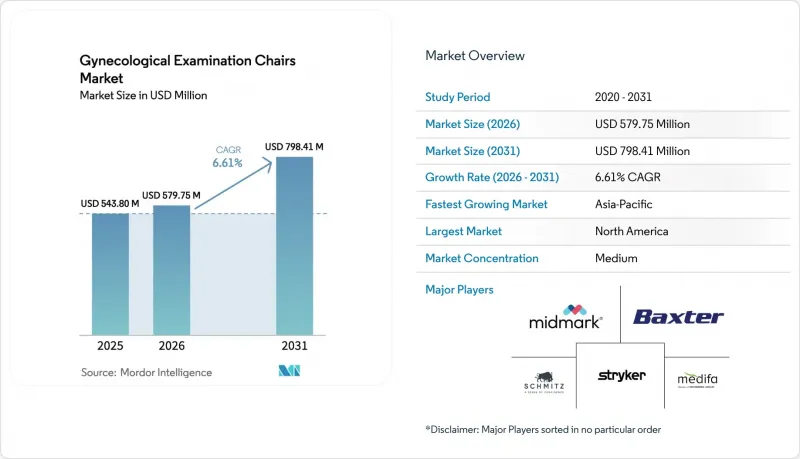
本レポートは、製品タイプ(非電動式手動型など)、エンドユーザー(病院、民間クリニック、診断センター、外来手術センター、小売ミニクリニック)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の婦人科検査用チェア市場の動向と洞察
女性の健康障害による負担の増大
2021年のGlobal Burden of Diseaseの最新報告によると、生殖器系の疾患の有病者数は12億1,000万人に上り、インド、中国、インドネシアなどの主要市場でスクリーニングプログラムが拡大するにつれて、この数字は増加し続けています。こうした診断範囲の拡大により、患者の再受診率が高まっており、診療所では旧式の固定高さテーブルから、先進的な多位置調整可能な電動チェアへの置き換えが進んでいます。これらの診察台は、スペースを最適化するよう設計されており、骨盤検査、コルポスコピー、妊婦健診など、多機能に対応しています。さらに、子宮頸がんの普遍的スクリーニングを義務付ける各国の政策により、画像診断用マウントやADA準拠の移乗面を備えた診察台への需要が高まっており、これは進化する規制や運用上の要件にも合致しています。
世界のヘルスケアインフラの拡大
アジア太平洋地域の医療支出は、2030年までに5兆米ドルに達すると予測されています。その背景には、インドの「アユシュマン・バーラト」保険プログラム、中国の第14次五カ年計画における「女性・小児向け県立病院1,000カ所の設立」という公約、そしてインドネシアにおける診療所ネットワークの拡大を目的とした多国間資金提供といった主要な取り組みがあります。WHOの最新の人間工学および感染管理基準に準拠した新施設の建設に伴い、従来の低コストな手動式手術台よりも、先進的な電動式または電気油圧式手術台が好まれる傾向が強まっており、医療機器の導入において大きな変化が生まれています。
多額の設備投資が必要
電動式婦人科用チェアの価格は2,950~7,500米ドルであるのに対し、手動式モデルは1,050~2,400米ドルであり、この2~3倍の価格差は、ASC(外来手術センター)や地方診療所の予算を圧迫しています。さらに、設置費用として10~15%、付属品として500~1,100米ドルが加算されるため、総支出額は莫大なものとなります。10室の婦人科センターの場合、診察台だけで5万~7万5,000米ドルを費やす可能性があります。再生品やサブスクリプション形式の製品は参入障壁を下げますが、保証や残存価値に関する懸念から、導入率は依然として低水準にとどまっています。
セグメント分析
2025年、電動式ユニットは婦人科検査用チェア市場シェアの47.67%を占め、CAGR8.54%で成長すると予測されています。この成長は、患者のセットアップ時間を40%近く短縮するプログラム可能なメモリプリセット機能によって牽引されています。病院では、資産管理ソフトウェアと直接連携するIoTテレメトリー機能を備えていることから、こうしたユニットをますます好むようになっています。その結果、電動式ユニットは高所得地域において標準的な選択肢となりつつあります。コスト重視の市場では、油圧式や電気油圧式ハイブリッドが依然として主流ですが、今後施行されるアクセシビリティ規制に対応するため、電動式の高さ調整機能への需要が高まっています。スマートで完全に接続された診察椅子の出荷台数は現在5%未満ですが、北米でのパイロットプログラムにおいて、ダウンタイムを3分の1近く削減できることが実証されています。これにより、サイバーセキュリティの枠組みが成熟するにつれ、このセグメントは大幅な成長が見込まれます。
規制やサステナビリティへの圧力も、電動モデルの採用をさらに後押ししています。取り外し可能な部品を、エチレンオキシドではなく過酸化水素や放射線を用いて再処理することで、EPAの滅菌剤規制への準拠が簡素化されます。2024年には、OEMの再処理プログラムにより500万ポンドの機器が回収され、顧客のコスト削減額は2億3,900万米ドルに達しました。こうしたライフサイクルコスト上の利点は、価値ベースの調達委員会の優先事項と合致しています。一方、手動式手術台は、ADA(米国障害者法)の高さ調整基準に適合しないケースが増えており、今後は超低予算の用途や人道支援の現場に限定されるものと予想されます。
地域別分析
2025年には、6,300か所を超える外来手術センター(ASC)、継続的な病院の設備更新サイクル、および多くの固定高さテーブルの使用を禁止するアクセシビリティ規制の施行に牽引され、北米が総収益の41.56%を占めました。米国における小売クリニックの拡大は、病院以外の新たな購入者を惹きつけており、一方、カナダの各州による義務化措置は、バイリンガル対応を備えたISO認証機器への需要を後押ししています。
アジア太平洋地域は最も急成長している地域として位置付けられており、2031年までのCAGRは7.54%と予測されています。主な促進要因としては、インドの「アユシュマン・バーラト」イニシアチブ、中国が計画する1,000カ所の県レベルにおける女性・小児病院の設立、およびインドネシアにおけるアジアインフラ投資銀行(AIIB)の資金による診療所の近代化などが挙げられます。これらの動きにより、WHOの人間工学基準に準拠した電動およびハイブリッド式診療用チェアに対する大きな需要が生まれています。現地のメーカーは2,000米ドルを下回る競争力のある価格を維持しており、これにより第2級都市においても広く普及が進んでいます。
欧州では、単一支払者による調達システムが安定した販売数量を確保している一方で、利益率に圧力をかけています。調達契約に含まれる持続可能性に関する条項により、循環型経済ソリューションを提供するベンダーがますます有利な立場に置かれています。中東市場は二極化しており、高級な湾岸地域の病院チェーンとは対照的に、サハラ以南の地域ではドナー資金による取り組みが主流であり、主に手動式またはコスト効率の高いハイブリッドソリューションが調達されています。ラテンアメリカでは、為替変動が成長を鈍化させていますが、ブラジルとアルゼンチンでは、各国の女性健康プログラムに沿った公共入札活動が引き続き堅調に推移しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 女性の健康障害による負担の増大
- 世界のヘルスケアインフラの拡充
- 診察用チェアの技術的進歩
- 患者の快適さと安全性への注目が高まっています
- デジタルヘルスとIoTソリューションの統合
- 分散型および外来診療への移行
- 市場抑制要因
- 多額の設備投資が必要
- 厳格な規制およびコンプライアンス基準
- 診療所におけるスペースの制約と業務フロー上の制約
- 環境の持続可能性とライフサイクルに関する考慮事項
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 非電動式(手動)
- 電動(モーター駆動)
- 油圧式
- 電気油圧式ハイブリッド
- スマート/IoT連携モデル
- エンドユーザー別
- 病院
- プライベートクリニック
- 診断センター
- 外来手術センター
- 小売/ ミニッツクリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- A-Dec Inc.
- ABCO Health Care
- AGA Sanitatsartikel GmbH
- ArjoHuntleigh
- Avante Health Solutions
- Desco Medical India
- GIMA S.p.A.
- Hill Laboratories Company
- Hill-Rom Holdings Inc.(Baxter)
- Inmoclinc S.A.
- Innomed Kozep-Europai Zrt.
- LINET Group SE
- Malvestio S.p.A.
- Medifa-Hesse GmbH & Co. KG
- Midmark Corporation
- Oakworks Medical Inc.
- PMT Healthcare Pvt. Ltd.
- Promotal SAS
- Schmitz u. Sohne GmbH & Co. KG
- Sonesta AB
- Stryker Corporation
- Taicang Kang Hui(Medik)