


婦人科用医療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Gynecological Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114054
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、婦人科用医療機器市場の規模は、2025年の112億米ドルから2026年には120億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.86%で推移し、2031年には176億2,000万米ドルに達すると予測されています。
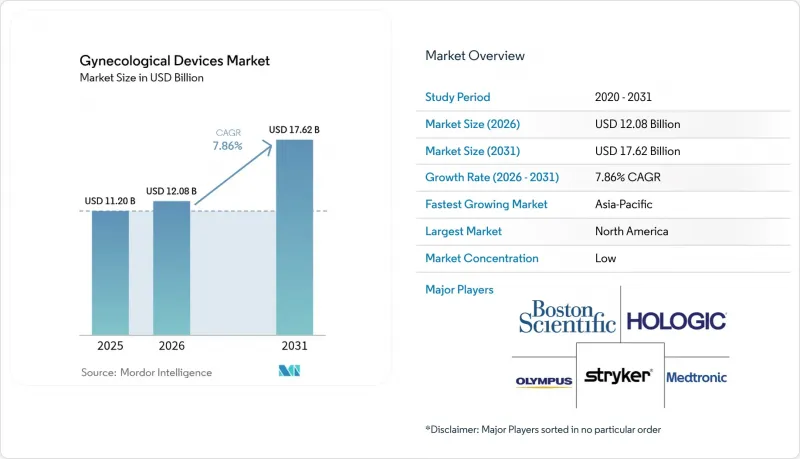
本レポートは、製品タイプ(婦人科用内視鏡機器、子宮内膜アブレーション機器、避妊機器、画像診断システム、体液管理システムなど)、用途(腹腔鏡検査、子宮鏡検査など)、エンドユーザー(病院、婦人科クリニックなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の婦人科用医療機器市場の動向と洞察
婦人科疾患の有病率の上昇
慢性および悪性の婦人科疾患の発生率が増加しており、頻繁なスクリーニングや治療用デバイスの必要性が高まっています。アジアの一部地域では、子宮頸がんや子宮がんによる死亡率が依然として高い水準にある一方、北米では発生率は安定しているもの、早期発見ツールに対する需要は依然として大きく押し上げられています。医療機関では、一次検査において前がん病変を検出するために、光学機能強化を統合したコルポスコープや生検システムの更新が進められています。成長の勢いが最も強いのは都市部であり、組織的な検診プログラムや啓発キャンペーンにより、疾患の進行が初期の段階で患者を捕捉しています。これと並行して、在宅診断への投資が進められており、受診率の向上と病院の収容能力の制約緩和が図られています。これらの動向が相まって、精密機器や消耗品の導入台数が増加し、メーカーにとっての継続的な収益源が強化されています。
女性人口の高齢化とヘルスケア費の増加
50歳以上の女性が世界人口に占める割合は着実に増加しており、臓器脱、尿失禁、および悪性婦人科疾患のリスクが高まっています。米国では、2018年の骨盤臓器脱手術の年間費用が15億2,300万米ドルに達し、その82.5%が外来で治療されました。西欧でも同様の傾向が見られ、病院は費用対効果の高い低侵襲的な治療法の導入を進めています。先進国における可処分所得の増加は、子宮筋腫の焼灼術や長期作用型避妊法などの選択的治療をさらに後押ししており、患者に優しい機能を備えた高級医療機器への需要を拡大させています。支払者側では、新興市場における医療保険の充実により、平均販売価格は低くなるもの、新たな需要が創出されています。
医療機器のリコールと訴訟
注目を集めた経膣メッシュに関する訴訟や、それに続く製品の回収は、イノベーションや調達に対して依然として萎縮効果をもたらし続けています。例えば、2023年2月に最高裁判所がカリフォルニア州の主張を認める判決を下した後、ジョンソン・エンド・ジョンソンのエシコン部門は、虚偽のマーケティングを行ったとして3億200万米ドルの罰金を科されました。病院側はベンダーの実績をより厳格に精査するようになり、評価サイクルが長期化する一方で、市場投入後の徹底的な監視データに対する需要が高まっています。メーカーは研究開発(R&D)予算を規制順守に振り向けており、新製品の導入ペースが鈍化しています。同時に、保険会社は、特に埋め込み型医療機器に対してより厳格な給付基準を課しており、短期的な施術件数の伸びを抑制しています。
セグメント分析
2025年には、婦人科内視鏡プラットフォームが、多様な疾患の診断および治療における汎用性の高さにより、婦人科用医療機器市場規模の45.88%を占めました。チップ・オン・チップ光学系や使い捨てシースの選択肢が継続的に改善されていることで、診療所のワークフローが簡素化され、交差汚染のリスクが低減されています。しかし、子宮内膜アブレーションデバイスは、2031年までCAGR8.54%を記録すると予測されており、他のどの製品カテゴリーよりも高い成長率を示すと見込まれています。第2世代のバルーンおよび高周波システムは、無月経率が高く、当日退院を奨励する償還パッケージの要件にも適合しています。これらの急速な普及により、従来の切除鏡への設備投資予算がシフトしつつあります。避妊用デバイスは依然として堅調な収益基盤であり、その代表例として、従来のIUDに比べて銅の使用量を半分に抑えつつも99%の有効性を維持する「Miudella」が2025年に承認されたことが挙げられます。
オリンパスのHYF-XP(3.1 mm)のような小型化された子宮鏡は、拡張処置を必要としないアクセスを可能にし、麻酔設備が限られている小規模なクリニックでも子宮鏡検査の実施を可能にしています。診断用画像システムは、蛍光、超音波、AI解析を統合した統一型タワーへと収束しつつあり、手術室のスペース効率を向上させています。リアルタイムの圧力モニタリング機能を備えた新しいポンプが、体液過剰による合併症の抑制を目指していることから、体液管理は依然として極めて重要な課題となっています。全体として、製品の選択は、処置時間を短縮し、在庫を最小限に抑えつつ、将来の分析機能のアップグレードに向けたソフトウェア接続機能を組み込んだ、マルチモダリティ・プラットフォームへと傾きつつあります。
地域別分析
北米は2025年、堅調な保険償還、ロボット手術の広範な導入、および画像診断インフラの継続的な更新に支えられ、婦人科用医療機器市場で41.86%のシェアを維持しました。医療機関は、処置時間を短縮し、外来診療への移行を可能にする設備投資を優先しており、これにより、AIを活用した可視化技術や人間工学的に最適化された器具に対する安定した需要が生まれています。ボストン・サイエンティフィックによるアクソニクス社への37億米ドルの買収といった戦略的買収は、中核となる外科事業を補完する神経調節療法やその他の高成長隣接分野に対する同地域の強い関心を浮き彫りにしています。
欧州は依然として主要市場ですが、MDR(医療機器規制)への準拠に伴うリソース需要により、成長は抑制されています。医療システムは再利用や持続可能性への取り組みを推進しており、検証済みの再処理プロトコルやリサイクル可能な部品を備えた医療機器への調達を促進しています。日帰り診療を奨励する包括支払いの導入により、診療所での子宮鏡検査への投資が加速しています。欧州の研究拠点は、病院とテクノロジー企業間の連携を促進し、AIガイド式コルポスコピーやスマートタンポン診断のパイロットプログラムを推進しています。
アジア太平洋地域では、各国政府が妊産婦の健康やがん検診プログラムに資源を投入していることから、2026年から2031年にかけてCAGR10.74%という最も急速な拡大が見込まれています。可処分所得の増加と都市化により、民間医療へのアクセスが改善されており、その需要は低侵襲治療や不妊治療サービスに偏っています。規制の調和や輸出志向の政策に支えられ、現地のメーカーはグローバル市場での競争力を高めるべく事業規模を拡大しています。遠隔医療により、専門医の診療範囲が地方にまで広がり、携帯型超音波診断装置や在宅モニタリングキットの普及が進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 婦人科疾患の有病率の上昇
- 低侵襲手術の普及が進んでいます
- 産婦人科内視鏡および画像診断技術の進歩
- 女性人口の高齢化に加え、ヘルスケア費の増加
- 外来子宮鏡検査の診療報酬バンドル化が急増しています
- FemTechを活用したスマート産婦人科用医療器具
- 市場抑制要因
- 医療機器のリコールおよび訴訟(例:膣メッシュ)
- FDAおよびEUのMDRにおける再分類のハードルが高まっています
- 熟練した婦人科外科医の不足
- ジェネリックの腹腔鏡用器具による価格下落
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 婦人科用内視鏡機器
- 子宮鏡
- 切除鏡
- コルポスコープ
- 腹腔鏡
- 内視鏡画像システム
- 子宮内膜アブレーション装置
- バルーンアブレーション装置
- 水熱アブレーション装置
- 高周波アブレーションデバイス
- その他の子宮内膜アブレーション装置
- 避妊用器具
- 一時的な避妊法
- 恒久的な避妊法
- 画像診断システム
- 流体管理システム
- その他の製品タイプ
- 婦人科用内視鏡機器
- 用途別
- 腹腔鏡検査
- 子宮鏡検査
- 子宮拡張・掻爬術
- コルポスコピー
- 子宮内膜アブレーション
- 女性不妊手術
- その他
- エンドユーザー別
- 病院
- 婦人科クリニック
- 外来手術センター
- 不妊治療センター
- 研究・学術機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Hologic Inc.
- Boston Scientific Corporation
- Johnson & Johnson(Ethicon)
- Medtronic plc
- CooperSurgical Inc.
- Karl Storz SE & Co. KG
- Olympus Corporation
- Stryker Corporation
- Cook Medical
- Richard Wolf GmbH
- Intuitive Surgical
- B. Braun Melsungen AG
- Coloplast A/S
- Becton, Dickinson and Company
- CONMED Corporation
- Teleflex Incorporated
- Minerva Surgical Inc.
- Lumenis Ltd.