


ヘルスケア支払者サービス(HPS):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Payer Services (HPS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116502
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ヘルスケア支払者サービス(HPS)市場の規模は2025年に826億5,000万米ドルと評価され、2026年の901億8,000万米ドルから2031年までに1,395億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.11%となる見込みです。
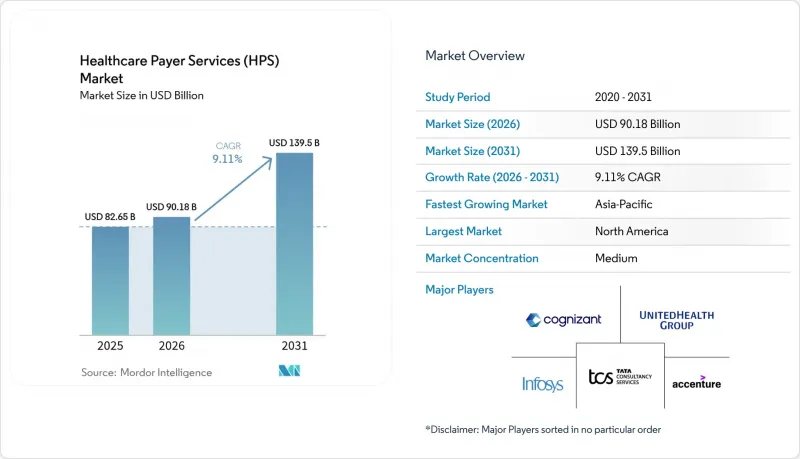
本レポートは、サービスタイプ(ビジネスプロセスアウトソーシング(BPO)サービスなど)、用途(請求管理サービス、統合フロント・バックオフィス業務など)、エンドユーザー(民間保険者、公的保険者)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のヘルスケア支払者サービス(HPS)市場の動向と洞察
価値ベースの償還モデルへの移行
米国の政策目標では、2030年までにすべてのメディケア受給者がアカウンタブルケアの関係に加入することが求められており、これにより支払機関は高度な分析、ケア調整エンジン、および成果連動型契約の導入を迫られています。小規模な健康保険プランでは、こうした機能を社内で構築するための資本や専門知識が不足していることが多く、その結果、保険数理的知見とリスクベースの支払い管理を組み合わせた専門的なアウトソーシング契約が急増しています。業界調査によると、医療現場のリーダーのうち、価値に基づくケアの実施に自信を持っているのは半数未満であり、外部パートナーが埋めているスキルギャップの拡大が浮き彫りになっています。そのため、代替支払いモデルにおいて実績のあるプロバイダーが、ケアのエピソード管理、アウトカムの測定、および共有節約額の算定を行うための複数年契約を獲得しています。こうした契約は通常、データプラットフォームの近代化から始まり、エンドツーエンドの加入者エンゲージメントへと拡大し、ベンダーにとって安定した収益源を生み出しています。量に基づく指標が質に基づく指標に取って代わるにつれ、リアルタイムの臨床データフィードや予測的な医療費アルゴリズムへの需要が高まり、アウトソーシングソリューションの導入をさらに後押ししています。
高度な分析を必要とする医療詐欺の増加
不正や濫用により、年間総支出の推定3%が流失しており、これにより支払機関は、支払い前に請求内容を評価できる機械学習エンジンの導入を迫られています。専門知識と独自の異常検知モデルを組み合わせたアウトソーシングパートナーは、パイロットプログラムにおいて、審査サイクルを60%短縮し、精度を12%向上させています。こうした具体的な成果により、不正分析は単なるオプションの追加機能から、新たな提案依頼書(RFP)における中核的な要件へと変化しつつあります。北米の契約では、不正請求から回収された1ドルごとにベンダーに報酬が支払われる「収益分配型契約」がますます規定されるようになっています。モデルのパフォーマンスを維持するため、プロバイダーは、誤検知を最小限に抑える合成データ生成および継続的学習パイプラインを組み込んでいます。不正の手口が個人情報の盗用やプロバイダーの資格情報の改ざんへと進化する中、支払者とベンダー間の脅威インテリジェンス共有ネットワークは、マスターサービス契約の標準的な要素になりつつあります。
データプライバシーおよびローカライゼーション規制の強化
2024年12月に米国保健社会福祉省が発表した規則制定案通知では、すべての電子保護医療情報の暗号化が義務付けられ、医療エコシステム全体での多要素認証が正式に導入される見込みです。これと並行して、「外国の敵対者から米国人のデータを保護する法律(Protecting Americans'Data from Foreign Adversaries Act)」に基づく規制により、国境を越えたデータ流通が制限され、ベンダーは国内でのホスティングと監査可能な監査証跡の整備を余儀なくされています。こうしたコンプライアンス要件は、オフショア提供モデルにコストと複雑さを加え、従来の労働コストの裁定利益の一部を損なうことになります。欧州のクライアントも、一般データ保護規則(GDPR)に基づき同様に厳格な管理を課しており、アジア太平洋地域のいくつかの管轄区域でも、医療データを国内に保管することが義務付けられています。認定されたデータセグメンテーション技術や、現地の主権型クラウドオプションを実証できるベンダーは、競争上の優位性を得ることができます。しかし、地理的に分離された複数の環境を維持するために必要な設備投資は、小規模なプロバイダーの成長を阻害する可能性があります。
セグメント分析
ビジネス・プロセス・アウトソーシング(BPO)は、2025年の収益の60.62%を占めており、これは保険者による請求処理、加入手続き、および医療提供者ネットワーク関連業務において、長年にわたり外部パートナーへの依存が続いていることを反映しています。BPO活動におけるヘルスケア支払者サービス(HPS)市場の規模は、政府保険プログラムの加入者数の増加に伴い拡大しており、支払の適正性分析を組み込んだ包括契約が、現在では複数年にわたる契約の基盤となっています。新興ベンダーのプラットフォームは、人的審査とルールエンジンを融合させ、CMS監査における不備通知率を低減し、医療損失率の測定可能な改善を推進しています。
情報技術(IT)アウトソーシングはCAGR9.74%で拡大しており、これはすべてのサービス分野の中で最も高い成長率です。需要の中心は、クラウド移行、APIベースの相互運用性、そして価値ベースの償還分析を支えるデータウェアハウスの近代化にあります。2024年には、いくつかの地域の保険支払機関が、中核となる管理システム全体をベンダーがホストするプラットフォームに移行し、アップグレードサイクルを年次リリースから四半期ごとのリリースへと短縮しました。ナレッジ・プロセス・アウトソーシング(KPO)は依然としてニッチな分野ではありますが、戦略的な層として位置づけられており、国内で人材不足が続く分野において、保険数理モデリングや規制報告の支援力を提供しています。
地域別分析
北米は2025年の世界売上高の46.10%を占め、2031年までCAGR8.96%で拡大すると予測されています。成熟した電子データ交換(EDI)ネットワーク、ジェネレーティブAI(GenAI)の早期導入、そして活発な規制動向が、アウトソーシング需要を支えています。連邦政府によるアカウンタブル・ケアへの取り組みが、データ共有および成果追跡ソリューションへの需要を高めており、地域の保険プランはベンダーとのパートナーシップを深化させています。
アジア太平洋地域は、インド、インドネシア、中国本土における可処分所得の増加と保険普及率の拡大により、対象市場が拡大し、10.12%という最も高いCAGRを記録しています。インドは引き続きサービス提供拠点として支配的な地位を維持しており、医療保険者サービス業界における世界の能力センター容量の55~65%を供給しています。一方、フィリピンは音声ベースの会員サービス分野におけるニッチ市場での地位を強化しています。人件費の上昇や現地のデータ主権に関する規制により、利益率の拡大は抑制されていますが、成長の勢いを損なうことはありません。
欧州では、デジタルヘルスの普及と人口の高齢化を背景に、8.71%という着実なCAGRを記録しています。厳格な一般データ保護規則(GDPR)への準拠要件により、域内ホスティングや認定された暗号化の重要性が高まっており、中・東欧におけるニアショアセンターへの需要を牽引しています。中東・アフリカおよび南米は、医療システムの近代化や保険適用範囲の拡大に向けた規制上の取り組みに後押しされ、シェアは小さいもの増加傾向にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 価値に基づく償還モデルへの移行
- 高度な分析を必要とする医療詐欺の増加
- 保険金請求業務の自動化に向けたGenAIおよびRPAの急速な導入
- 支払者に対する管理コストの圧力の高まり
- デジタルヘルスエコシステムの拡大が相互運用性のニーズを牽引しています
- プライベート・エクイティ投資がアウトソーシング需要を加速させている
- 市場抑制要因
- データプライバシーおよびローカライゼーションに関する規制の強化
- 保険者データベースにおけるサイバーセキュリティ侵害リスクの高まり
- 主要なアウトソーシング拠点における人件費の上昇
- アウトソーシング契約に潜む移行コストおよびガバナンスコスト
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- ビジネス・プロセス・アウトソーシング(BPO)サービス
- ITアウトソーシング(ITO)サービス
- ナレッジ・プロセス・アウトソーシング(KPO)サービス
- 用途別
- クレーム管理サービス
- フロントオフィスとバックオフィスの統合運用
- 会員管理サービス
- プロバイダー管理サービス
- 請求・会計管理サービス
- 分析・不正管理サービス
- 人材サービス
- エンドユーザー別
- 民間保険者
- 公的保険者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 競合ベンチマーキング
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Capgemini SE
- CGI Inc.
- Cognizant Technology Solutions
- Conduent Inc.
- Evolent Health
- EXL Service Holdings
- Firstsource Solutions
- Gainwell Technologies LLC
- Genpact Ltd.
- HCL Technologies Ltd.
- Infosys Ltd.
- NTT DATA Corporation
- Omega Healthcare
- Persistent Systems
- Smart Data Solutions
- Sutherland Global Services
- Tata Consultancy Services
- UnitedHealth Group
- Wipro Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日