


医用画像管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Imaging Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114161
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の医用画像管理市場の規模は52億3,000万米ドルと推定されており、2025年の49億1,000万米ドルから拡大し、2031年には71億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR6.58%で成長すると見込まれています。
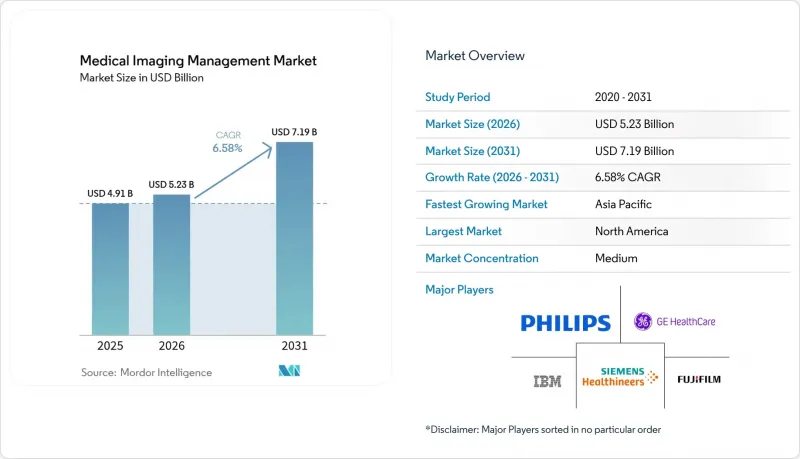
本レポートは、システム別(画像アーカイブ・通信システム(PACS)、ベンダーニュートラルアーカイブ(VNA)、アプリケーション非依存型臨床アーカイブ(AICA)など)、導入形態別(オンプレミス、クラウドベース、ハイブリッド)、エンドユーザー別(病院、画像診断センターなど)、および地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医用画像管理市場の動向と洞察
診断画像および画像ITにおける技術革新
高度な光子計数CT、全身MRI、およびAIを活用したワークフローツールは、医用画像管理市場における大規模な画像セットの取り扱い方法を再定義しつつあります。FDAは、MRIのノイズ低減を目的とした「Ezra Flash AI」を承認し、アルゴリズムによる後処理が診断の正確性を損なうことなく処理能力を向上させることができることを実証しました。ノースウェスタン・メディシンによる生成AIのパイロット導入では、精度を損なうことなく、平均レポート作成時間を573秒から435秒に短縮しました。現在、ベンダー各社はAI導入フレームワークをエンタープライズアーカイブ内に直接統合しており、放射線科医が画像診断を行っている最中でもリアルタイムの推論が可能になっています。その結果、プラットフォームはマルチモーダルなデータストリームを取り込み、AIモデルを統合し、その結果を患者の経時的な記録としてアーカイブする必要があります。これらの機能は、弾力的なコンピューティング能力と迅速なアルゴリズム更新を約束するクラウドネイティブ企業の競争優位性を強化し、医用画像管理市場全体の成長を加速させています。
慢性疾患の有病率の上昇
画像診断の利用率は年間3~4%のペースで増加しているのに対し、放射線科医の供給はわずか2.5%の伸びにとどまっており、キャパシティの逼迫が深刻化しています。慢性的な心血管疾患、腫瘍疾患、神経疾患では、疾患の進行を追跡するために繰り返し画像診断を行う必要があります。現在、病院では、数年にわたる画像履歴を整理し、集団健康分析と統合できるアーカイブを求めています。ベンダーニュートラルアーカイブ(VNA)はデータのサイロ化を軽減し、臨床医が組織を超えて連携することを可能にします。これは、アカウンタブル・ケア・モデルにとって不可欠な要素です。その結果、慢性疾患ケアの圧力により、医用画像管理市場全体で持続的な導入の勢いが促進されています。
高い導入・統合コスト
エンタープライズグレードのPACSやVNAの導入は、しばしば予算予測を上回ります。ある増分コスト分析によると、部門全体でのPACS導入は、検査件数の多い専門分野において、コスト削減効果を上げるのに苦労していることが示されました。フィラデルフィア小児病院は、VNAへの移行後、5年間で約300万米ドルのコスト削減を達成しましたが、小規模な医療機関には、初期の移行費用を吸収できる規模がありません。サブスクリプション型のクラウドモデルは設備投資を削減しますが、データ転送料や長期アーカイブ料金といった新たな費用項目が生じます。こうしたコスト圧力により、地方の病院や個人開業医における導入が先送りされる可能性があり、医用画像管理市場の短期的な拡大にブレーキがかかる恐れがあります。
セグメント分析
2025年、画像アーカイブ・通信システム(PACS)は医用画像管理市場の51.65%を占め、従来の放射線科用ワークステーションやDICOMルーターが持つ導入実績の優位性が裏付けられました。PACSに紐づく医用画像管理市場の規模は、ベンダーニュートラルアーカイブ(VNA)がCAGR7.86%で拡大する中、市場全体に比べて緩やかな成長にとどまると予測されています。ベンダーニュートラル型の設計では、アーカイブとビューアが分離されているため、組織はライセンシングコストを削減し、コアストレージを変更することなくAIアルゴリズムを統合することが可能になります。
クラウドファーストのプロバイダーは、競合の構図を一新しつつあります。アプリケーションに依存しない臨床アーカイブは、ガバナンス層を追加することで、画像データを循環器学、病理学、手術計画の各アプリケーションに平等に提供します。医療システムがデータの主権、AIの統合、災害復旧の優先順位を見直す中、これらの動向が相まって、医用画像管理市場を再構築しています。
地域別分析
北米は、成熟した保険償還制度、堅調なブロードバンド環境、そして積極的なAIパイロット事業に支えられ、世界売上高の38.95%を占めて首位に立っています。8,600万米ドルのLEAPプログラムなどの連邦政府助成金は、アルゴリズム保証機能を組み込んだ相互運用可能なプラットフォームへの病院の投資を促進しています。カナダの各州では、施設間の腫瘍学コンサルテーションを可能にする州全域のVNAを導入しており、医用画像管理市場における地域のリーダーシップを強化しています。
アジア太平洋地域は、2031年までのCAGR8.74%と、最も急激な成長を見せています。中国の規制当局は、2020年の9件に対し、2023年半ばまでに59件のAI画像診断装置を承認し、クラウドPACSやAIレポート機能アドオンの商用化の道を開きました。インドにおける保険制度の拡大は、画像ライブラリと収益サイクルシステムを統合した電子カルテの義務化を後押ししています。タイでは、地方の診療所と中央の放射線科医をつなぐ遠隔医療キオスクが導入され、軽量なWebビューアへの需要が高まっています。こうした政策の転換と設備投資が相まって、アジア太平洋地域全体の医用画像管理市場の成長を加速させています。
欧州では着実な普及が見られます。GDPRにより、アーカイブ内での暗号化、監査証跡、同意管理が推進される一方、EU AI法ではほとんどの画像AIツールが「高リスク」と分類され、ベンダーは2025年2月までにコンプライアンス対応モジュールを構築することが義務付けられています。ドイツ、フランス、英国では、国のデジタル化予算を、地域の病院を統合するエンタープライズ画像管理基盤に投入しています。中東のGCC諸国では、医療ツーリズムの目標達成に向けて診断体制の近代化が進められており、ラテンアメリカの医療機関では、設備投資の障壁を回避するためにクラウド型VNAが採用されています。こうした多様な促進要因と制約により、EMEA地域および北米を除く南北アメリカ全域において、医用画像管理市場は1桁台半ばの成長を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 画像診断および画像ITにおける技術革新
- 慢性疾患の有病率の上昇
- 画像診断ワークフローへのビッグデータおよびAIの統合
- 医療ITの導入に対する政府のインセンティブ
- クラウドネイティブなエンタープライズ・イメージング・プラットフォームへの急速な移行
- 価値に基づく医療の推進が、長期にわたる画像アーカイブの構築を後押ししています
- 市場抑制要因
- 高い導入・統合コスト
- 放射性同位元素の不足がSPECT・PETの機種更新を阻んでいる
- 画像アーカイブに対するサイバー攻撃の激化
- ベンダーロックインを引き起こす独自データモデル
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- システム別
- 医用画像管理システム(PACS)
- ベンダーニュートラルアーカイブ(VNA)
- アプリケーション非依存型臨床アーカイブ(AICA)
- その他のシステム
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- エンドユーザー別
- 病院
- 画像診断センター
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agfa-Gevaert Group
- BridgeHead Software
- Carestream Health(Onex)
- Fujifilm Holdings
- GE Healthcare
- IBM Watson Health/Merative
- Novarad Corporation
- Koninklijke Philips N.V.
- Siemens Healthineers
- Lexmark(Claron)
- McKesson Enterprise Imaging
- Dell Technologies(Cloud for Healthcare)
- Sectra AB
- Change Healthcare
- Hyland Healthcare
- Visage Imaging
- INFINITT Healthcare
- RamSoft Inc.
- Konica Minolta Healthcare
- Merge Healthcare(Merative)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日