


バイオベター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biobetters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116067
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオベッター市場の規模は2025年に621億8,000万米ドルと評価され、2026年の670億7,000万米ドルから成長し、2031年までに979億1,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは7.86%となる見込みです。
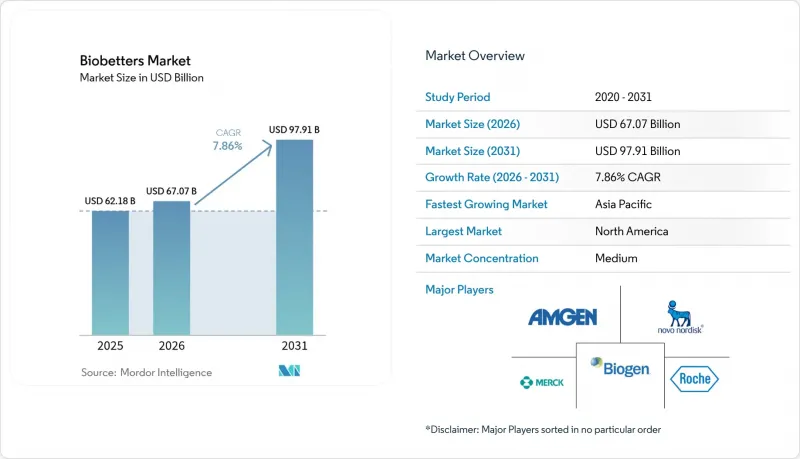
本レポートは、薬剤クラス別(エリスロポエチン、インスリン、G-CSFなど)、投与経路(皮下、静脈内など)、適応症(がん、糖尿病、腎疾患など)、流通チャネル(病院薬局など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のバイオベッター市場の動向と洞察
慢性疾患の負担の増大
現在、慢性疾患は世界の死亡原因の大部分を占めており、疾患修飾療法に対する長期的な需要を牽引しています。世界保健機関(WHO)は、2030年までに全死亡者の73%が慢性疾患に起因すると予測しています。糖尿病と腫瘍学が最前線にあり、バイオベッターはより厳密な血糖コントロールと、より標的を絞ったがん細胞の破壊を約束しています。ノボノルディスク社の血糖応答型インスリン「NNC2215」は、リアルタイムの血糖値の変動に応じて作用を調節し、低血糖のリスクを低減することで、この変化を象徴しています。支払機関は、入院や長期的な合併症を回避できる製品をますます重視しており、高価格でありながら費用対効果の高いバイオベッターの経済的な正当性が強まっています。規制当局も同様に、慢性疾患の治療経路において明確なアンメットニーズに対応する薬剤について、迅速な審査を優先しています。
ブロックバスター生物製剤の特許満了
「特許の崖」が相次いで到来し、『ヒュミラ』のような長年にわたり主力製品として君臨してきた医薬品の独占権が失われるにつれ、1,800億米ドルの収益ギャップが生じています。バイオシミラーがこの市場の一部を占めてはいますが、処方薬リストへの採用に関する障壁やリベート構造により、依然として未開拓の需要が相当数残されています。開発各社は、投与スケジュール、有効性、あるいは安全性を改善することで特許期間を延長する「バイオベター」のバリエーションを市場に投入する好機を捉えています。FDAの相互代替性に関するガイダンスは、意図せずとも、明確な臨床的優位性を実証することで切り替え試験の複雑さを回避できる「優越性試験」へのインセンティブを強める結果となりました。2024年に締結された大規模なライセンシング契約は、この変化を反映しており、ジェネリック医薬品の台頭によって失われた収益を補填しようと各社が躍起になる中、10億米ドルを超える契約が複数成立しました。
高い開発・製造コスト
バイオベタープログラム全体の平均支出額は23億米ドルに達し、一般的なバイオシミラーの予算を大幅に上回っています。優越性を実証するには、大規模かつ長期にわたる臨床試験と専門的な解析が必要であり、これにより特性評価コストとして5,000万~1億米ドルが追加される可能性があります。製造も同様に資本集約的であり、既存のバイオシミラー生産ラインを流用できない、特注の精製や製剤工程が必要となる場合が少なくありません。こうした財政的現実により、資金力のある製薬企業が小規模な革新企業を吸収し、パイプラインの厚みを確保するという業界再編が進んでいます。
セグメント分析
2025年、インスリンはバイオベター市場シェアの45.62%を維持し、バイオベター市場において最大の貢献薬物クラスとしての地位を確固たるものにしました。この優位性は、世界の糖尿病の負担の増大と、正確な血糖コントロールを達成することの複雑さの両方を反映しており、これにより競合は単純なコピー品ではなく、臨床的に改良された製品へと向かっています。モノクローナル抗体は、絶対的な売上高では小さいもの、治療指数を拡大する抗体薬物複合体(ADC)の画期的な進展を背景に、CAGR9.93%という最も高い成長率を記録しました。
このセグメントの勢いは、ノボノルディスク社のNNC2215のような血糖応答性候補薬によって示されています。この薬剤は、インスリン治療を受けている患者の最大70%で報告されているリスクである低血糖を軽減するために、自動的に効力を調節します。こうした革新は、特許期間を延長し、大きな切り替え障壁を生み出し、バイオベター市場内でのプレミアム価格の維持に寄与しています。顆粒球コロニー刺激因子や抗血友病因子の市場は引き続き成長していますが、バイオシミラーの台頭や、エリスロポエチンの場合には依然として続く安全性に関する議論により、その普及は抑制されています。
2025年には、患者の慣れ親しんだ投与法であることに加え、初回通過代謝を回避することで腎臓への負担を軽減できるという利点により、皮下注射がバイオベターズ市場の71.62%を占めました。経口投与は依然として初期段階ではありますが、新規のナノ粒子技術や腸溶性技術が消化管を通過する際のタンパク質を保護しているため、CAGR 10.21%という急速な伸びを示しています。今後開発される経口インスリンプログラムが生物学的同等性を実証できれば、糖尿病治療に関連するバイオベッター市場の規模は急拡大する可能性があります。
静脈内投与経路は、急性期治療や高濃度投与レジメンにおいて依然として不可欠ですが、吸入投与は呼吸器疾患や、分子量の小さいタンパク質の全身への分布を目的としています。産学コンソーシアムは、リポソームカプセル化や粘膜付着性ポリマーを用いて胃内での分解を克服しており、1日1回の経口製剤が今後5年以内に後期臨床試験段階に到達できるとの期待が高まっています。これが成功すれば、現在、一部の患者が生物学的製剤療法の開始を躊躇させる原因となっている「注射という障壁」が解消されるでしょう。
地域別分析
2025年、北米はバイオベター市場の世界売上高の47.98%を占めました。米国は、臨床的優位性を評価するFDAの枠組みと、差別化された治療法に対して割増料金での償還を認める支払者制度を通じて、この主導的地位を確固たるものにしています。ベンチャーキャピタルの高い集中度と、学術機関とバイオテクノロジー企業が一体となったエコシステムにより、研究室での画期的な成果が後期臨床試験段階の資産へと迅速に転換されています。カナダは規模こそ小さいもの、費用対効果を厳格に審査する単一支払者制度の下で、定量化可能な患者利益をもたらす革新的な治療法については承認を行うという点で、同様の動向が見られます。
欧州は、欧州医薬品庁(EMA)による一元的な審査体制により、依然として相当な規模を維持していますが、各国ごとの償還交渉により価格設定は複雑化しています。ドイツは、製薬製造拠点と、追加の治療的価値を認める償還政策において際立っています。英国のブレグジット後の規制上の独立性は、国内での承認を加速させる可能性があり、欧州進出のための魅力的な足掛かりとなるでしょう。医療技術評価(HTA)では、実臨床のアウトカムデータが重視されており、測定可能な臨床的利益をもたらすバイオベターへの投資が促進されています。
アジア太平洋地域は最も急速に成長している地域であり、9.31%というCAGRを記録し、他のどの地域よりも高い伸びを示しています。中国では、革新的な生物学的製剤の審査期間を短縮する政策改革が実施されており、漢神製薬(Hansoh Pharmaceutical)などの国内有力企業が世界のパートナーを惹きつけることが可能になっています。レジェネロン(Regeneron)社がGLP-1/GIP二重アゴニストであるHS-20094について20億米ドルのライセンス契約を締結した事例が、その好例です。日本では高齢化が進み、慢性疾患向け生物製剤への需要が高まっています。一方、韓国は政府の優遇措置と高度な製造能力を活かし、地域における受託開発の拠点として台頭しています。インドは膨大な患者数と保険適用範囲の拡大により、将来的な成長が期待されますが、現在は価格規制により高価格製品の普及が抑制されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患による負担の増大
- 大ヒット生物学的製剤の特許満了
- 長時間作用型製剤への需要の高まり
- 部位特異的タンパク質工学の進展
- 価値に基づく償還モデルの拡大
- 生物学的製剤の受託開発能力の拡大
- 市場抑制要因
- 高い開発・製造コスト
- バイオシミラーの競合の激化
- 新規改変技術に関する規制上の不確実性
- 高スループット糖鎖解析プラットフォームへのアクセスが限られていること
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- エリスロポエチン
- インスリン
- G-CSF
- モノクローナル抗体
- 抗血友病因子
- その他の薬剤分類
- 投与経路別
- 皮下
- 静脈内
- 吸入
- 経口
- その他の投与経路
- 用途別
- がん
- 糖尿病
- 腎疾患
- 神経変性疾患
- 遺伝性疾患
- 感染症
- その他の用途
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amgen
- Novo Nordisk
- F. Hoffmann-La Roche
- Merck & Co.
- Sanofi
- Genentech USA
- Eli Lilly
- Biogen
- CSL Behring
- Pfizer
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Celltrion Healthcare
- Biocon Biologics
- Xencor
- Argenx
- Ambrx
- AbCellera
- Outlook Therapeutics
- Sandoz
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


