


蛍光in situハイブリダイゼーション:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fluorescent In Situ Hybridization - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114723
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、蛍光in situハイブリダイゼーション(FISH)市場の規模は2025年に12億1,000万米ドルと評価され、2026年の13億米ドルから2031年までに18億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.24%となる見込みです。
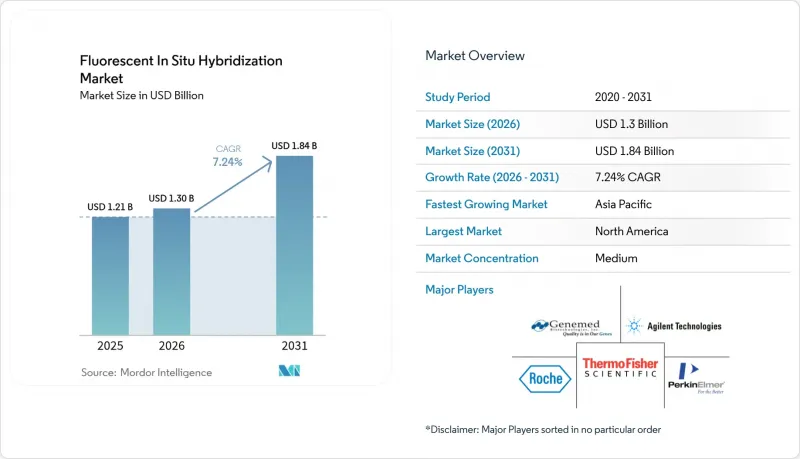
本レポートは、製品タイプ(機器、キット・試薬、ソフトウェア・サービス)、用途(がん診断、遺伝性疾患スクリーニングなど)、エンドユーザー(臨床診断検査室など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の蛍光in situハイブリダイゼーション市場の動向と洞察
世界のがん発症率の上昇と、ゲノム検査の保険適用範囲の拡大
保険者が乳がん、肺がん、および血液悪性腫瘍に対してより広範なゲノムパネルを承認するにつれ、がん関連のFISH検査件数は増加しています。2024年にFDAがロシュ社の胆道がん向けPATHWAY HER2検査を承認したことは、規制当局による承認が、従来の枠組みを超えて患者層を拡大させることを示しています。保険会社は、適した治療法によって効果のない治療レジメンを回避できる場合、精密診断をコスト削減の手段と捉えています。検査機関では、診断精度を高めつつ保険償還を確保するため、FISH検査と次世代シーケンシングを組み合わせています。この好循環により、北米および欧州の病院や外部検査機関において、着実な普及が進んでいます。
標的抗がん剤のコンパニオン診断におけるFISHの採用拡大
製薬企業のパイプラインは、臨床試験の被験者集団を選定するために、染色体転座および遺伝子増幅の検査に依存しています。FISHに基づくコンパニオン診断を裏付けとして、HER2陽性の胆道がんに対するザニダタマブのFDA承認は、ニッチな腫瘍学市場を開拓する上でFISHが果たす役割を浮き彫りにしました。共同開発モデルにより、医薬品と検査のスケジュールが整合され、双方の臨床リスクが低減されます。検査の特異性が高いため偽陽性が抑えられ、治療効果の主張が守られます。治験スポンサーが研究サイクルを短縮するために社内に細胞遺伝学チームを構築するにつれ、蛍光in situハイブリダイゼーション(FISH)市場は持続的な収益源を獲得しています。
先進国における細胞遺伝学技術者の不足
2024年、米国の細胞遺伝学検査室における欠員率は13.2%に達し、現職の技術者の27%近くが5年以内に退職する見込みです。自動化によりスライドの作製や採点は容易になりましたが、最終的な症例の承認には依然として認定を受けたスタッフが必要です。そのため、検査室は残業代や検査結果の遅延に直面しており、これが北米および欧州における蛍光in situハイブリダイゼーション市場の短期的な成長を鈍化させる可能性があります。ベンダーによる研修プログラムや遠隔専門家ネットワークが一部の問題を緩和していますが、有資格者の供給源は依然として逼迫した状態が続いています。
セグメント分析
このセグメントは2025年、キットと試薬が売上高の43.78%を占める形で幕を開け、蛍光in situハイブリダイゼーション市場の基盤が消耗品にあることを浮き彫りにしました。DNAプローブは、日常的なHER2およびALK検査で主流を占めていますが、RNAプローブは空間トランスクリプトミクス分野で勢いを増しています。機器は売上高の約3分の1を占めており、検査件数の少ない検査室向けの手動顕微鏡と、ハイスループットな自動検査ステーションに分けられます。ソフトウェアとサービスが残りの部分を占めており、クラウドベースの分析技術が規制当局の承認を得るにつれて拡大しています。
AIアルゴリズムに支えられたデジタルイメージングシステムは、CAGR9.32%で最も急速に成長しています。超解像プラットフォームにおけるHER2シグナルの核あたりの中央値は4.0から7.5へと上昇し、診断精度の向上が実証されました。自動化により化学物質への曝露や検査所要時間が短縮され、過重な業務負担を抱える検査室スタッフから支持を得ています。クローズドループのエコシステムを通じて、消耗品とスキャナーを連携させるベンダーは、顧客のロックインを強化し、製品レベルでの蛍光in situハイブリダイゼーション市場の規模を安定させています。また、デジタルプラットフォームは遠隔読影の機会を創出し、検査技師の負担を軽減しています。クラウドアーキテクチャにより、画質を損なうことなく拠点間で画像データを転送できるほか、AIが高リスクのスライドを選別し、上級者による再評価を可能にします。このワークフローにより、地方の病院は地理的な制約なく専門分野の知見にアクセスできるようになり、地方部における蛍光in situハイブリダイゼーション市場の普及範囲が広がっています。プローブおよびイメージング機器のサプライヤーがターンキー型パッケージを共同開発するにつれ、価格設定は報告書の件数に連動した成果連動型モデルへと移行しており、ベンダーと検査室のインセンティブが一致するようになっています。
地域別分析
北米は2025年に売上高の42.55%を占め、包括的な保険適用範囲、大規模ながんセンターネットワーク、および参照検査室のエコシステムがこれを支えています。米国は、FDAの明確な承認プロセスと、検査の品質を保証する全国的な技能試験プログラムの恩恵を受けています。カナダでは国民皆保険制度により安定した成長が見込まれ、一方、メキシコの民間病院セグメントでは、腫瘍学スクリーニング向けにポータブルFISHリーダーが導入されています。また、この地域には、既存の検査情報システムにアルゴリズムをライセンシングし、プラットフォームの価値を高めているAIスタートアップ企業が多数存在しています。
ドイツ、英国、フランスが主導する欧州は、世界の需要に貢献しました。IVDR(体外診断医療機器規則)への準拠により、短期的なコストは増加しましたが、堅実な文書化体制を持つベンダーに有利な標準的な品質基準が確立されました。イタリアでは、デジタルスライドへのディープラーニングの導入により、テレパトロジーサービスに対する償還に関する議論が進展しました。スペインやその他の南欧市場では、コンパニオン診断が国家がん戦略に組み込まれ、患者のアクセスが拡大しています。為替の圧力があるにもかかわらず、公衆衛生のデジタル化に向けた資金により、自動FISHシステムの調達が可能となっています。
アジア太平洋地域は、9.83%という最も高いCAGRで推移すると予測されています。中国の公的保険改革により、複数のFISHアッセイが保険適用対象リストに追加され、地方での普及が促進されています。インドの主要機関では、報告時間の短縮と所見の標準化を図るAIツールの試験運用が行われています。日本では高齢化に伴いスクリーニング件数が増加しており、一方、オーストラリアと韓国では、確立された償還モデルと活気あるバイオテクノロジーのパイプラインが組み合わされています。現地でのプローブ製造によりコストが削減され、物流の遅延も回避されるため、東南アジアでの導入が持続しています。インドネシアやベトナムでは、携帯型でバッテリー駆動のリーダーが現場のがん診療プログラムに活用されており、蛍光in situハイブリダイゼーション(FISH)市場のリーチを拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のがん発症率の上昇と、ゲノム検査の保険適用範囲の拡大
- 標的型抗がん剤のコンパニオン診断におけるFish法の採用拡大
- インクジェット法によるオリゴ合成により、プローブ製造コストが急落
- AIを活用したFISH画像解析を統合したデジタル病理プラットフォームの拡大
- 細胞・遺伝子治療プロセスの品質管理における単一細胞サイトゲノミクスへの需要の高まり
- 資源の乏しい地域向けの、携帯型バッテリー駆動式FISHリーダーの商用化
- 市場抑制要因
- 先進国における細胞遺伝学技術者の不足
- 完全自動化されたFISHワークステーションの多額の設備投資
- マルチプレックスRNA-FISHプローブにおける再現性の課題
- IVDR(EU)に基づく検査室開発のFISH検査における厳格なバリデーション要件
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 機器
- 自動FISHワークステーション
- 手動式蛍光顕微鏡
- デジタル画像・解析システム
- キットおよび試薬
- DNAプローブ
- RNAプローブ
- PNA/LNAプローブ
- ソフトウェアおよびサービス
- 機器
- 用途別
- がん診断
- 乳がん
- 肺がん
- 血液悪性腫瘍
- 遺伝性疾患のスクリーニング
- 神経障害
- コンパニオン・ダイアグノスティクス
- 細胞・遺伝子治療製剤の製造における品質管理
- その他
- がん診断
- エンドユーザー別
- 臨床診断検査室
- 病院の細胞遺伝学部門
- 学術研究機関
- 製薬・バイオテクノロジー企業
- 受託研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies
- Abbott Molecular
- Thermo Fisher Scientific Inc.
- F. Hoffmann-La Roche Ltd.
- PerkinElmer
- Bio-Rad Laboratories
- Merck KGaA(Sigma-Aldrich)
- Qiagen
- Oxford Gene Technology
- BioView
- Biocare Medical
- Genemed Technologies Inc.
- OPKO Diagnostics
- Advanced Cell Diagnostics
- Abnova
- Biodot
- Cytocell Ltd
- Leica Biosystems
- Empire Genomics
- ZytoVision
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日