


ラボ用ガス発生装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Laboratory Gas Generators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123552
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ラボ用ガス発生装置の市場規模は2026年に5億6,734万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 6.62%で推移し、2031年までに7億8,173万米ドルに達すると見込まれています。
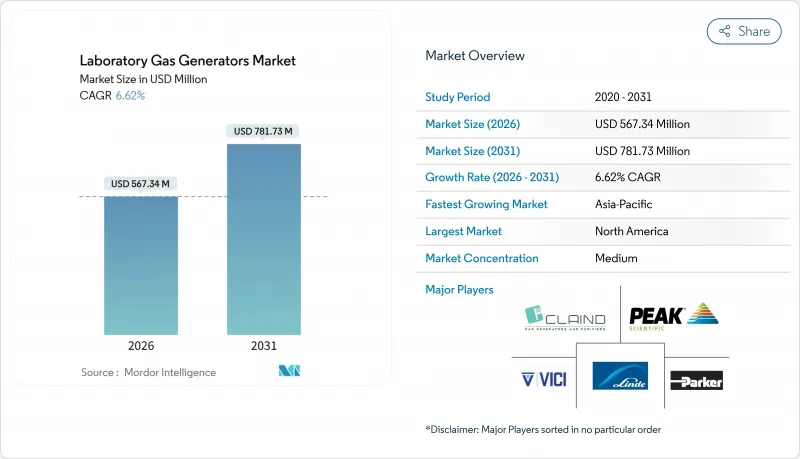
本レポートは、ガス種(窒素ガス発生装置、水素ガス発生装置など)、用途(ガスクロマトグラフィーなど)、技術(圧力スイング吸着(PSA)など)、エンドユーザー(製薬・バイオテクノロジーなど)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のラボ用ガス発生装置市場の動向と洞察
従来のガスボンベに対する安全上の懸念の高まり
高圧ボンベに関連する実験室での事故により、規制当局の注目が高まっており、OSHA 1910.101への準拠により、ボンベ1本あたり年間2,000~5,000米ドルの追加費用が発生しています。NIST・NIHが義務付ける頻繁な検査により、取り扱いのリスクを回避できるオンサイト装置と比較して、運営予算が22%増加しています。50本以上のボンベを保管する施設では、保険料が15~30%上昇します。窒素・水素発生装置は10バール未満で稼働するため、壊滅的な故障の発生確率を桁違いに低減します。発生装置は固定資産とみなされるため、運輸省(DOT)の表示義務が免除され、物流が簡素化され、受け入れプロセスが迅速化されます。
医薬品・食品の承認における分析技術の採用拡大
FDAの「実験室柔軟資金調達モデル」により、医薬品の品質管理においてクロマトグラフィー・質量分析が義務付けられ、連続的な窒素供給への需要が高まっています。アジレント社は2024年第4四半期にLC/MSで5億1,300万米ドルの売上を計上し、ウォーターズ社は2024年第3四半期にLCシステムで2億6,500万米ドルの売上を記録しており、分析機器の持続的な成長を示しています。同様に、EFSA(欧州食品安全機関)が改訂したバリデーションガイドラインにより、欧州の食品検査機関はクロマトグラフィーの導入を義務付けられています。各LC-MSプラットフォームは最大25 L/minの窒素を消費するため、年間シリンダーコストは1万2,000米ドルを超えますが、オンサイトシステムであれば18ヶ月以内に投資を回収できます。その結果、規制対象環境全体でジェネレーターの導入に向けた顕著なシフトが進んでいます。
既存のガスボンベインフラの置き換えに対する消極的な姿勢
ジェネレーター1台あたり25,000~8万米ドルの初期投資は、既存のガスボンベ契約に複数年にわたる価格固定条項が含まれている場合、切り替えを妨げる要因となります。ガスボンベ供給業者による購入量に応じたリベートや請求の延期は、ライフサイクル全体の経済性を不透明にしていますが、一方、ジェネレーターベンダーは多くの場合、前払いの契約を要求します。従来の検査室では、PSAやPEMユニットを設置するための十分な電力容量や床面積が不足していることが多く、アップグレードには多額の費用と複雑な作業を要します。FDA 21 CFR Part 11・ISO 17025で要求される分析方法の再検証には、400労働時間を要する場合があり、投資回収をさらに遅らせてしまいます。リスク回避的な品質管理チームは導入を先送りすることが多く、1リットルあたりのコストが高いにもかかわらず、ガスボンベへの需要が維持されています。
セグメント分析
窒素システムは2025年の売上高の42.81%を占めており、製薬品質管理や食品安全分野におけるLC-MSワークフローでの普及ぶりを反映しています。ヘリウム不足に対応してクロマトグラファーがキャリアガスへ切り替えるにつれ、水素ユニットは2031年までCAGR7.86%で、最も急速に成長すると予想されています。ゼロエア発生装置は、0.1 ppm未満の炭化水素濃度を必要とする炎イオン化検出器(FID)に供給され、EPAメソッド8015への準拠を保証します。TOC・酸素発生装置は、バイオ医薬品製造における水システムのバリデーションや細胞培養のニーズに対応しています。各技術には、純度とコストのバランスにおいて独自の特性があり、研究所では装置の仕様に合わせてこれらを調整しています。
ヘリウム市場の変動により総運用コストは上昇し続けており、水素の採用を後押ししています。パーカー・ハニフィン社の「ChromGas H2F」のようなパラジウム膜式装置は、99.9995%の純度を達成し、農薬や医薬品の不純物定量における微量検出限界を満たしています。信頼性を最優先する規制対象のLC-MS環境では依然として窒素が主流ですが、運用コストの削減を求める学術機関や環境関連の研究所では、水素のシェアが拡大しています。ゼロエア・TOC酸素システムは依然としてニッチな市場にとどまっていますが、食品安全の枠組みが拡大するにつれて成長しています。
ガスクロマトグラフィーは、石油化学、環境、食品分野の研究所での定着した利用により、2025年の売上高の33.73%を占めました。GC-MSは、医薬品の不純物プロファイリングを推進するICH Q3Dに牽引され、2031年まで年率8.38%で成長すると予測されています。LC-MSシステムは、1台あたり最大25 L/minの窒素を消費するため、単独のLC装置と比較してガス需要が2倍になります。ガス分析装置や分光分析システムにより、発生装置の用途はプロセス分析技術の分野へと拡大しています。
ウォーターズ・コーポレーションの2024年第3四半期のLC売上高2億6,500万米ドルは、超高性能プラットフォームの勢いを如実に示しています。EFSA(欧州食品安全機関)が農薬・マイコトキシンのスクリーニングにクロマトグラフィーを義務付けたことを受け、食品安全検査機関ではGC-MSの導入が加速しています。各GC-MSでは、FID検出のために持続的な水素キャリアガスとゼロエアが必要となるため、現場でのガス生成が魅力的な選択肢となっています。バイオプロセシングにおけるプロセス分析装置は、酸化によるアーチファクトを防ぐために窒素パージに依存しており、これが高流量PSAユニットの需要をさらに押し上げています。
地域別分析
2025年の売上高のうち、北米が36.26%を占めました。これは主に、50,000 m3h-1を超える流量を必要とする新規半導体ファブ向けの窒素インフラに資金を提供するCHIPSインセンティブによるものです。TSMCの650億米ドル規模のアリゾナ複合施設には、シリンダーの物流に代わる複数のPSAトレインが導入されており、これによりスコープ1の炭素排出量が40%削減されています。マサチューセッツ州とカリフォルニア州の製薬ハブでは、2025年に200台以上のLC-MS装置が導入され、各装置が最大25 L min-1の窒素を消費したことで、発生装置の導入がさらに促進されました。カナダでは国立研究評議会の助成金が活用されている一方、メキシコではニアショアリングのブームにより、ゼロエア・水素発生装置を必要とする食品安全検査の需要が高まっています。
アジア太平洋地域は、2031年までCAGR9.01%を記録する見込みです。これは、バイオ医薬品用機器分野における島津製作所の蘇州拠点の拡張や、サーモフィッシャー社のインドにおける新たな分析機器工場の建設が牽引するものです。2024年の中国の医薬品研究開発費400億米ドルは、LC-MSの導入台数を2桁の伸びに押し上げ、一方、国内のPSAベンダーは輸入品よりも30%安い価格で競争力を発揮しています。サムスンが運営する韓国の半導体工場では、5ナインズの稼働率を保証するために冗長化されたPSAシステムが採用されています。インドのティア2都市では、食品安全基準局(FSSA)の要件を満たすために発電機が導入されており、これにより脆弱なシリンダーのサプライチェーンを回避しています。
欧州のシェアは低下傾向にあります。これは、ISO 8573への準拠によりボンベのコストが上昇し、研究所がオンサイト生成へと移行しているためです。中東では電力網の不安定さが問題となっており、2023年にはパキスタンで2億2,000万人が停電に見舞われました。そのため、研究所では発電機とUPSシステムを併用しています。南米の食品輸出業者は、輸出先市場の農薬残留基準に準拠するため、水素・ゼロエア装置を導入しています。アフリカでの導入はまだ初期段階ですが、南アフリカの製薬メーカーは、バイオシミラーの品質管理用にPSA窒素システムの採用を指定し始めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 従来のガスボンベに対する安全上の懸念の高まり
- 医薬品・食品の承認における分析技術の採用拡大
- ライフサイエンス・半導体製造工場における研究開発費の増加
- ヘリウムの代替として、現場での水素需要が急増しています
- AIを活用した予知保全により、発電機のTCOを低減
- 技術の進歩が需要を押し上げている
- 市場抑制要因
- 既存のガスボンベインフラの更新に対する消極的な姿勢
- 高純度システム向けの熟練サービスエンジニアの不足
- PEM触媒用金属の原料供給リスク
- 新興市場における電力網の不安定さが稼働時間に及ぼす影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ガスタイプ別
- 窒素ガス発生装置
- 水素ガス発生装置
- ゼロエア発生装置
- TOC/酸素・その他のガス発生装置
- 用途別
- ガスクロマトグラフィー
- LC-MS
- GC-MS
- ガス分析装置・分光法
- 技術別
- 圧力スイング吸着(PSA)
- 膜分離
- 電解式(PEM/アルカリ)
- 接触改質・その他
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 食品・飲料企業
- 学術研究機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Air Products & Chemicals Inc.
- Angstrom Advanced Inc.
- Atlas Copco AB
- Claind S.r.l.
- ErreDue spa
- F-DGSi
- Generon LLC
- Isolcell S.p.A
- LabTech S.R.L.
- Linde plc(Praxair Technology Inc.)
- LNI Swissgas
- MVS Engineering
- Nel ASA
- On Site Gas Systems Inc.
- Oxymat A/S
- Parker-Hannifin Corporation
- PCI Gases
- Peak Scientific Instruments, Ltd.
- South-Tek Systems
- Valco Instruments Company, Inc(VICI DBS SRL)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


