


ドライパックホタテ貝:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Dry-Packaged Scallops - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114530
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ドライパックホタテ貝の市場規模は、2025年の27億6,000万米ドルから2026年には28億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.11%で推移し、2031年には35億1,000万米ドルに達すると予測されています。
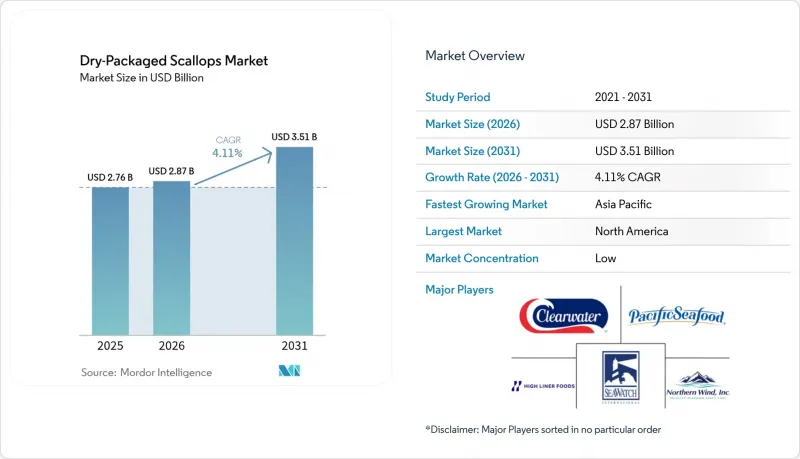
本レポートは、魚種(シーホタテ、ベイホタテ、ダイバーホタテ)、形態(生鮮・冷蔵、冷凍、乾燥)、エンドユーザー(外食産業(HoReCa)、食品加工・産業用、家庭・小売)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のドライパックホタテ貝市場の動向と洞察
化学処理を施していない「ドライ」な魚介類への嗜好の高まり
健康意識の高まりと食文化の洗練に伴い、特にプレミアム市場において、消費者は天然で未加工の魚介類をますます好むようになっています。とりわけ、ドライパックホタテは、化学処理された製品に比べて著しい価格プレミアムが付いています。シェフ、特にレストランのシェフたちは、その優れた風味だけでなく、焼き目がつきやすいという特性からも、ドライパックホタテに魅力を感じています。Global Seafoods社は、これらのホタテ貝が料理の汎用性に優れており、シェフたちがその本物の味と調理特性を高く評価していると指摘しています。この動向は、規制によって透明性の高い表示が促進され、消費者が加工方法を判別しやすくなっている北米や欧州で特に顕著です。州間貝類衛生会議(ISSC)は、ホタテ貝の適切な取り扱いと保管の重要性を強調しており、これがドライパッキング製品のプレミアムな地位を後押ししています。外食産業の事業者が持続可能性や自然志向の加工をますます重視するにつれ、化学物質不使用製品の市場は急速に拡大しています。この動きは、食品業界におけるより広範な「クリーンラベル」の動向と呼応しており、単なるプレミアムセグメントにとどまらない、持続的な変化を示しています。
外食産業セグメントにおけるプレミアム価格の実現
供給の制約があるにもかかわらず、U10サイズのホタテ貝は、外食産業におけるプレミアムメニューアイテムとしての戦略的な位置づけのおかげで、昨年比で約20米ドル高い価格を実現しています。この価格決定力は、ホタテ貝の希少価値を裏付けるだけでなく、品質面での差別化も浮き彫りにしています。『Seafood News』の報道によると、レストラン各社はドライパック製品の優れた調理特性を活かし、プレミアムな位置づけを正当化しています。HoReCa(ホテル・レストラン・カフェ)セクターの事業者らは、ドライパックホタテがメニューの差別化を図るだけでなく、客単価の向上にも寄与していると指摘しています。これは特に、料理の産地や調理法が顧客の認識を大きく左右する高級レストランにおいて顕著です。メイン州で急成長しているホタテ養殖業界は、この波に乗っています。世界水産養殖学会が指摘しているように、NOAAシーグラントのような組織は、料理教育プログラムを通じて養殖ホタテと天然ホタテの両方を積極的に推進し、その品質的特長を強調しています。外食産業がこうした高騰したコストを負担する用意があることは、熾烈な競合情勢が繰り広げられるレストラン業界において、高品質な食材が戦略的に重要であることを浮き彫りにしています。しかし、『Undercurrent News』によると、継続的な価格上昇に対する反発が高まっており、これは将来の価格上昇を抑制する可能性のある需要の弾力性の限界を示唆しています。
厳格な食品安全および表示規制
規制遵守の要件は、乾燥包装ホタテの加工業者に多大な運営コストと複雑さを強いています。FDA(米国食品医薬品局)の「魚介類および水産物の危害と管理に関するガイダンス」は、包括的な危害の特定および管理システムの導入を義務付けており、加工業者には堅牢なモニタリング手順の確立が求められています。FDAガイドラインの最近の改訂により、特に特定の取り扱い手順を必要とする貝類製品について、収穫後の処理要件や病原体管理措置が拡大されました。2025年1月に施行されたNOAAの「水産物検査プログラム」の規制では、準拠のために多額の投資を必要とする標準化された手順が定められています。さらに、原産地表示義務(COOL)の要件により、特に輸入製品において、管理上の責任が増大し、誤表示に対する罰則の可能性も高まっています。このような規制環境は、専任の品質保証リソースを有する老舗の加工業者には事業上の優位性をもたらす一方で、小規模な事業者は市場参入の障壁に直面する可能性があります。しかし、これらの規制は製品の品質と真正性の検証を支援し、業界全体の価値向上に寄与しています。
セグメント分析
2025年、ホタテ貝は、その大きなサイズ、高い肉収率、そして大西洋における確立されたサプライチェーンのおかげで、57.22%のシェアを占め、市場を席巻しました。一方、ダイバースカラップは、プレミアムな位置づけと持続可能な漁法により、2031年までのCAGRが6.15%と、最も急成長しているセグメントです。海産ホタテの商業的実現可能性と加工効率は明らかであり、NOAA漁業局の報告によると、2022年の大西洋産海産ホタテ漁業は、3,160万ポンドの水揚げから4億7,800万米ドルの収益を上げています。ベイホタテは、その甘みのある風味と季節限定の入手可能性が高く評価されており、ニッチな市場を占めています。特に米国北東部の市場では、収穫のピーク時に高値で取引されます。州間貝類衛生会議(ISSC)によると、ベイホタテはその繊細な味わいで高く評価されている一方、シーホタテは最も大きく、商業的に最も入手しやすい選択肢として際立っています。
ダイバー・スカラップは、手作業による収穫と環境への影響が最小限であることから、急速な成長を遂げています。これは、持続可能性を重視する消費者や、ユニークなメニューを求める高級レストランに支持されています。地理的な生産パターンが種の区分に影響を与えています。シー・スカラップは北米の海域で盛んに生産される一方、ダイバー・スカラップは、理想的な潜水条件を備えた特定の沿岸地域から調達されています。加工方法は種によって異なります。シーホタテは機械による殻むきに適しているのに対し、ダイバーホタテは手間のかかる手作業による処理が行われるため、そのプレミアムな地位がさらに強められています。規制の枠組みも種の構成に影響を与えており、MSC認証プログラムは、さまざまな種類のホタテにおける持続可能な収穫を推奨しています。
地域別分析
2025年、北米は33.10%の市場シェアを占めました。これは、確立された大西洋産ホタテ貝の漁業、強固な加工インフラ、そして包括的な規制枠組みに支えられたものです。同地域の統合されたサプライチェーンは、漁獲作業と加工施設、流通ネットワークを結びつけ、国内市場と輸出市場の両方に効率的に供給しています。NOAAによる大西洋ホタテ貝漁業の管理には、2025年の漁獲枠1,800万ポンドの配分や、フレームワーク39に基づく海域管理が含まれています。カナダでは、オーシャン・チョイス・インターナショナル社がノバスコシア州の3社に2億米ドルのホタテ貝漁獲枠を売却したことからも明らかなように、業界の再編が進んでいます。しかし、季節的な操業停止や漁獲枠の制限により供給制約が生じ、価格や市場の安定性に影響を及ぼしています。
欧州の成熟した市場は、確立された貿易関係と厳格な持続可能性要件が特徴です。欧州連合(EU)の生きたホタテ、生鮮ホタテ、または冷蔵ホタテの輸入額は2021年に7,940万米ドルに達し、主要な供給国は7,520万米ドルを占める英国で、次いで米国、ノルウェーが続きました。MSC認証の要件は市場力学に影響を及ぼしており、認証を取得した供給業者が恩恵を受けています。2021年のEUにおけるホタテ貝の生産量は4万5,985トンに達し、そのうちフランスが地域生産量の91%を占めました。ブレグジット後も、市場アクセスに影響を与える新たな規制要件があるにもかかわらず、英国は重要な供給国としての地位を維持しています。
アジア太平洋地域は、水産物の消費増加と中産階級の拡大に支えられ、2031年までの年間平均成長率(CAGR)が5.30%と最も高い成長率を示しています。中国による日本産水産物の輸入禁止措置後、地域の貿易構造は変化し、日本は輸出先を米国やベトナムなどの市場へと転換しました。その結果、2024年にはこれらの市場における日本産ホタテの輸入量が771%増加しました。同地域では養殖業の発展に注力しており、日本は中国への加工依存度の低減に取り組んでいます。インフラの制約や品質管理要件は、プレミアム市場セグメントへの参入における主要な課題として残っています。南米および中東・アフリカ地域は、現在のインフラの制約があるにもかかわらず、成長機会を秘めています。中東では、UAEが2023年に1万2,160米ドル相当のホタテを、主にサウジアラビアへ輸出しました。サウジアラビアの水産物市場は、「ビジョン2030」の取り組みに支えられ、2024年の9億8,000万米ドルから2033年までに12億3,000万米ドルへと成長すると予想されています。両地域とも、高級ホタテ貝市場での存在感を拡大するためには、大規模なインフラ投資と市場開発が必要です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 化学物質不使用の「ドライ」魚介類への嗜好の高まり
- 外食産業におけるプレミアム価格の実現
- MSC認証を受けた大西洋産ホタテの漁獲枠の拡大
- 加工および冷凍技術における製品イノベーション
- 冷凍およびドライパック技術の進歩
- 製品の多様化:付加価値の高いホタテ貝
- 市場抑制要因
- 厳格な食品安全および表示に関する規制
- 不安定な原材料の供給と価格変動
- 厳格な食品安全および表示に関する規制
- 高級生鮮乾燥詰め合わせ製品の賞味期限が短いこと
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 種別
- ホタテ
- アメリカイタヤガイ
- ダイバーホタテ
- 形態別
- 生鮮・冷蔵
- 冷凍
- 乾燥品
- エンドユーザー別
- 外食産業(HoReCa)
- 食品加工/産業用
- 一般家庭/小売
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ポーランド
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア
- シンガポール
- タイ
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Sea Watch International
- Pacific Seafood Group
- Northern Wind
- High Liner Foods
- Clearwater Seafoods
- Big Blue Ocean
- Eastern Fisheries
- Blue Harvest Fisheries
- American Seafoods Co.
- Lund's Fisheries
- Seacore Seafood
- Truro Seafood
- Hokkaido Maruha
- Dalian Ocean Fishing
- Zhejiang Zhoushan Putuo
- American Sea Chest
- Atlantic Capes Fisheries
- Seatrade International
- Royal Greenland
- Boston Sword and Tuna
第7章 市場機会と今後の動向



