


ベイクドセイボリースナック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Baked Savoury Snacks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114525
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ベイクドセイボリースナック市場の規模は、2025年の549億米ドルから2026年には583億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.35%で推移し、2031年には794億3,000万米ドルに達すると予測されています。
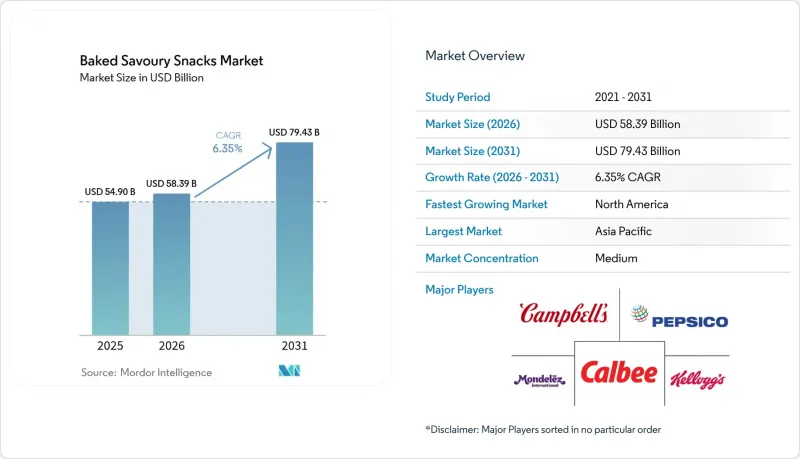
本レポートは、製品タイプ(焼きチップス、プレッツェル、押出スナック、ポップコーン、トルティーヤチップスなど)、原料(小麦、トウモロコシ、米、マルチグレインなど)、カテゴリー(従来型およびヘルシー志向)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売店など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のベイクドセイボリースナック市場における動向と洞察
揚げ物よりも健康的な焼きスナックに対する消費者の嗜好の高まり
OECD諸国における肥満率が25%を上回る状況が続く中、各国政府は税制優遇措置やパッケージ前面表示制度を通じて、製品の成分改良を促進しています。英国政府は2024年、自主的な減塩目標を改定し、ナトリウムの添加に頼るのではなく、発酵や酵素処理によって風味の濃さを実現するベイクドスナック形式を推奨しています。ひよこ豆やレンズ豆をベースにしたペプシコの「Off The Eaten Path」シリーズは、2024年に北米で二桁の販売数量の伸びを記録しました。この急成長は、価格に敏感な消費者層の間であっても、健康を前面に打ち出したポジショニングの効果が大きいことを示しています。焼き菓子にはサプライチェーン上の優位性があります。1キログラムあたりの油使用量が20~30%少なく済むため、2024年に揚げスナックの利益率を圧迫した植物油価格の変動からメーカーを守ることができるのです。小売業者はこの動向を活かし、より健康的なSKUに棚スペースを割くようになっています。この動きにより、従来の揚げ菓子ブランドは、製品の配合を見直すか、台頭する焼き菓子ブランドに市場を譲るかの選択を迫られています。
ミレニアル世代やZ世代を惹きつける味と形状の革新
今日の若い消費者は、スナックを単なる「楽しみ」ではなく、食事の代わりとして捉え直し、その定義を再構築しています。この変化により、彼らの期待は高まり、タンパク質含有量、世界各国の多様な風味、そして機能性と視覚的な魅力の両方を兼ね備えたパッケージが重視されるようになりました。この動向に合わせて、モンデリーズ社は2024年、スリラチャ・ライム味と味噌・ゴマ味の「リッツ・クリスプ・アンド・シンズ」を発売しました。発売からわずか6ヶ月で、これらの新フレーバーは北米全域の15,000店舗以上に展開されました。この新しいフォーマットは、より薄く、よりサクサクした食感であるだけでなく、1回分の量が調整されており、ある独特な課題に対応しています。Z世代は「ご褒美」を求める一方で、1回分の量の管理をブランドに委ねており、実質的に自制心をパッケージに委ねているのです。パンデミックによって定着した消費パターンの変化を反映し、1回分パックは北米のベイクドセイボリースナック売上において大きなシェアを占めるようになりました。さらに、フレーバーの革新は単なる味の問題ではなく、戦略的な動きでもあります。限定版のSKUはソーシャルメディア上で話題を呼び、継続的なマーケティング費用をかけずに試食を促進します。このアプローチは、ケラノバ社が「プリングルス・ミングルズ」シリーズで特に効果的に採用したもので、甘味と塩味のニュアンスを巧みに組み合わせることで、多様なスナック愛好家を惹きつけています。
アクリルアミドの基準値引き上げにより、コンプライアンスコストが増加
2024年1月より、欧州委員会はポテトチップスおよびシリアルベースのスナックにおけるアクリルアミドの新たな基準値を設定しました。許容濃度は750µg/kgから500µg/kgへと引き下げられました。この変更により、メーカーはアスパラギン低減酵素の導入や焼成方法の変更を迫られています。同時に、カリフォルニア州の「プロポジション65」も「セーフハーバー」の閾値を厳格化しました。現在、1日当たりの摂取量あたり140µgを超える製品には、警告ラベルの表示が義務付けられています。多くの標準的なベイクドチップスは、配合を変更しなければこの閾値を超えてしまうため、この基準は特に大きな課題となっています。コンプライアンスの遵守には経済的な格差が生じています。ペプシコやケラノバといったグローバル大手企業は、酵素のライセンシング料やパイロットプラントでの試験費用を世界中の事業拠点に分散させることができますが、地元の生産者は、すでに狭い利益率に大きな影響を与えるコストに苦慮しています。この課題の核心は、味を損なうことなくアクリルアミドを低減することにあります。焼成温度を下げたり、焼成時間を短縮したりする手法により、アクリルアミドの含有量を40%削減することは可能です。しかし、これらの方法は、あの求めているロースト風味に不可欠なメイラード反応による化合物を減少させてしまうことがよくあります。その結果、製品改良チームは酵母エキスや発酵原料に目を向けており、これにより原材料費が8~12%増加することになります。
セグメント分析
セイボリービスケットおよびクラッカー市場は、2031年まで年率7.46%の成長が見込まれており、2025年に36.36%の市場シェアを占めたベイクドチップスを上回るペースです。この成長は、消費者がすでに健康的なスナックとして認識しているクラッカーに、メーカーが植物性タンパク質、オメガ3、プレバイオティクスなどの機能性成分を配合していることに起因しています。2023年後半に発売されたケラノバ社の「Cheez-It Snap'd」シリーズは、発売初年度に2億米ドルの小売売上高を達成しました。全粒穀物をベースに、ハラペーニョ・ジャックやダブルチーズといった大胆なフレーバーを組み合わせることで、ケラノバ社は「プレミアム化」と「贅沢感」が調和して共存し得ることを実証しました。焼きチップスは、確立された流通網と消費者の親しみやすさから販売数量では優勢ですが、そのイノベーションのペースはクラッカーに比べて遅れています。この停滞は、市場の飽和の可能性や、プライベートブランドとの競合に対する脆弱性の高まりを示唆しています。
プレッツェル、押出スナック、ポップコーン、トルティーヤチップスは、多様なシーンや味の好みに応えています。1食あたりの脂肪含有量がチップスの5~7グラムに対し1~2グラムと低いため評価されているプレッツェルは、減塩・全粒穀物オプションを重視する栄養ガイドラインに沿う形で、学校給食プログラムでも支持を集めています。トウモロコシや米を原料とする押出スナックは、遊び心のある形状と大胆な味付けで、若い世代を魅了しています。しかし、高温での押出工程によりアクリルアミドの含有量が増加する恐れがあり、必要な押出後の処理に追加コストが発生します。ポップコーンは、本質的に健康的な唯一の焼き塩味スナックとして認識されています。しかし、かさばりやすく壊れやすいため、1回分の個別包装が難しく、持ち歩き用市場での魅力が制限されています。トルティーヤチップスは再ブームを迎えており、メーカー各社は従来のトウモロコシから、キャッサバ、ひよこ豆、黒豆などのプレミアムな原料へと移行しています。これらのプレミアムな代替原料は、より高い価格設定が可能であるだけでなく、グルテンフリーや植物由来の動向にも合致しています。このセグメントに対する規制上の監視は限定的ですが、FDAが2024年に「全粒穀物」の定義を明確化したことを受け、クラッカーやプレッツェルでは、パッケージ前面の表示内容を確実に遵守するための配合見直しが進められています。
2025年、小麦はコスト効率の良さ、風味の無味無臭さ、そして確立されたサプライチェーンのおかげで、原材料量の42.34%を占めました。しかし、マルチグレインの配合が台頭しており、7.55%の成長率を示しています。各ブランドは、味や食感に加え、栄養密度に関する表示を重視しています。オート麦、キヌア、アマランサスをブレンドしたジェネラル・ミルズ社の「カスカディアン・ファームオーガニック・クランチバー」は、2024年に前年比18%の成長を記録しました。これは、特に有機認証と組み合わせた場合、消費者が古代穀物に対して20~30%の割増価格を支払う意思があることを示しています。原材料の嗜好の変化は、サプライチェーンの多様化も浮き彫りにしています。2024年初頭、黒海からの輸出が滞ったことを受け、小麦価格は18%急騰しました。これに対応し、調達チームはリスクヘッジを開始し、より広範な地域から調達されるトウモロコシ、米、豆類へと切り替えを始めました。市場シェアの約28%を占めると推定されるトウモロコシベースのスナックは、北米の生産過剰と充実した押出成形インフラの恩恵を受けています。しかし、そのグリセミック指数(GI)のため、ますます重要性を増している市場である糖尿病患者や糖尿病予備軍の消費者層においては、その魅力はやや限定的です。
米は、文化的な親しみやすさとグルテンフリーという特性に後押しされ、アジア太平洋地域の製品配合において引き続き主食としての地位を維持しています。しかし、その水消費量の多い栽培方法は、厳しい視線にさらされています。ESGに重点を置く機関投資家は、食品企業に対し、スコープ3排出量の削減を強く求めています。2024年、日本を代表するスナックメーカーであるカルビーは、2027年までに米の調達量の30%を再生農業のパイロット事業から確保することを約束しました。この取り組みにより原材料コストが5~8%上昇する可能性はあるもの、環境保護を重視する若い消費者層との戦略的な連携を図ることができます。小麦、オーツ麦、亜麻、チアなどのマルチグレインブレンドを使用するブランドは、「食物繊維が豊富」や「オメガ3を含有」といったメリットをアピールできます。これにより、FDAを含む多くの管轄区域で上市前の届出が義務付けられることが多い栄養強化に関する複雑な規制を回避できます。また、原材料の選択は製造プロセスにも影響を与えます。小麦やトウモロコシは高せん断混合や押出成形に耐えることができますが、テフやソルガムなどの古代穀物は、栄養価を維持するためにより穏やかな取り扱いが必要です。そのため、赤外線加熱と対流加熱を組み合わせて、所望の水分レベルに調整するハイブリッドな焼成プロセスが採用されることがよくあります。
地域別分析
2025年、アジア太平洋地域は世界消費量の35.23%を占め、中国、インド、東南アジアが牽引しました。この地域では、所得の増加と健康意識の高まりにより、好みが揚げ物から焼き菓子へと移行しています。中国では、可処分所得が高く小売浸透が進んでいる第1級および第2級都市に焦点を当てています。一方、インドでは、地元の有力企業であるITCやParleが、多国籍企業よりも安い価格で10~20グラムのパックを提供し、パッケージスナックに対する平均年間予算に合わせた商品展開により、シェアを拡大しています。インドネシアとマレーシアでは、ハラール認証が最優先事項となっており、MUIやCICOTなどの機関の基準を満たす専用の生産ラインへの投資が進められています。日本と韓国ではプレミアム化が進んでおり、その代表例として、手作りの製造プロセスを売りにするカルビー社の高価格帯商品「ジャガビー」スティックが挙げられます。
北米では、より健康的な選択肢へのシフト、Eコマースの急増、そして透明性の高い調達を後押しするアクリルアミドに関する規制を背景に、2031年までCAGR8.12%の成長が見込まれています。米国では、グルテンフリー、ケト、植物由来の製品が急増し、小売売上高の相当な割合を占めるようになっています。これは2020年の14%から大幅に増加したものです。一方、カナダではプライベートブランドの台頭により成長が鈍化しており、ブランド企業は環境意識の高い消費者に響く持続可能性の主張を強調するよう迫られています。メキシコでは、根強い嗜好や家計の価格に対する敏感さが、一人当たりのスナック消費量の多さに寄与しています。
欧州は二重の課題に直面しています。それは、コンプライアンスコストを押し上げると同時に、既存の大手企業を保護してしまう厳しい規制です。EUの「ファーム・トゥ・フォーク(Farm-to-Fork)」イニシアチブは、2030年までに農地の25%を有機農法に切り替えることを目指しています。この野心的な目標により、有機小麦の価格はすでに35%上昇しており、長期契約を結んでいないブランドの利益率を圧迫しています。欧州の販売量ではドイツと英国が主導的な地位を占めていますが、英国はブレグジット後の関税問題に直面しており、これにより輸入コストが8~12%上昇し、企業はニアショアリングへと追い込まれています。フランスやイタリアはテロワールにこだわった製品を重視する一方、スペインやポーランドは、低い人件費と投資誘致のためのEUの優遇措置を活かし、製造の拠点として台頭しています。世界需要の15%を占める南米、中東・アフリカの各地域は、課題に直面しています。為替変動、インフラの未整備、コールドチェーン施設の不足が、高級焼き菓子の市場参入を阻んでおり、これらの市場では価格が購入の決定要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 揚げ物よりも健康的なベイクドスナックを好む消費者の傾向が強まっています
- ミレニアル世代やZ世代を惹きつけるフレーバーやパッケージの革新
- EコマースおよびDTC流通の拡大
- 忙しいライフスタイルが、1人分の需要を牽引しています
- 食感と処理能力を向上させるハイブリッド赤外線ベーキングオーブン
- 企業のESG目標に沿ったアップサイクル穀物・豆類
- 市場抑制要因
- 原材料価格の変動(小麦、油脂)
- プライベートブランドおよびカテゴリー横断的な競合
- アクリルアミドの規制値の引き締め(EU/カリフォルニア州)により、コンプライアンスコストが増加しています
- クリーンラベル製剤における保存期間に関する課題
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ
- ベイクドチップス
- セイボリービスケットおよびクラッカー
- プレッツェル
- 押出スナック
- ポップコーン
- トルティーヤチップス
- その他
- 原材料ベース
- 小麦
- トウモロコシ
- 米
- マルチグレイン
- その他
- カテゴリー
- 従来型
- ベター・フォー・ユー/健康志向
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- ペルー
- コロンビア
- チリ
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PepsiCo Inc.
- Kellanova(Kellogg)
- Mondelez International
- General Mills Inc.
- Campbell Soup Company
- Conagra Brands
- Calbee Inc.
- Intersnack Group
- UTZ Brands
- Orkla ASA
- ITC Limited
- Europe Snacks
- Grupo Bimbo
- Blue Diamond Growers
- Amplify Snack Brands
- Herr Foods Inc.
- American Pop Corn Co.
- Benestar Brands
- Snyder's-Lance
- The Hershey Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日


