


航空インフラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aviation Infrastructure - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114180
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空インフラ市場の規模は、2025年の8,700億米ドルから2026年には9,100億米ドルへと拡大し、2026年から2031年にかけてCAGR5.13%で推移し、2031年には1兆1,700億米ドルに達すると予測されています。
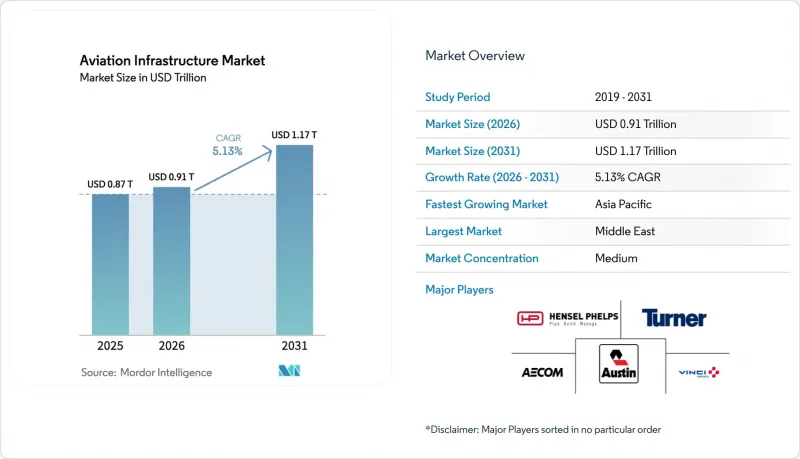
本レポートは、インフラタイプ(エアサイド、ランドサイド、セキュリティ・安全、航空交通管理システム、燃料インフラ、地上支援)、空港タイプ(グリーンフィールド、ブラウンフィールド)、サービスプロバイダータイプ(EPC請負業者、設計コンサルタント、O&Mプロバイダー)、および地域(北米、南米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空インフラ市場の動向と洞察
アジア太平洋地域(APAC)全域でグリーンフィールド空港プロジェクトが急増
北京大興空港の第3滑走路の完成により、2025年初頭には設計旅客処理能力が1億人に拡大しました。インドのナビ・ムンバイ国際空港は2025年10月に開港し、当初の旅客処理能力は2,000万人で、空港からムンバイ中心部まで25分で結ぶ高速鉄道が整備されています。インドネシアは2025年3月、東カリマンタン州の新空港建設に向けた42億米ドルのEPC契約を授与しました。この施設は、計画中の経済特区クラスターと接続される予定です。フィリピンは2025年6月、150億米ドル規模のブラカン・ハブ空港の着工を行いました。同国は、資金調達の前提条件として、敷地内での持続可能な航空燃料(SAF)の混合を明記しました。ICAO(国際民間航空機関)が2027年にSAFの遵守義務化を定めたことを受け、同様の仕様の採用が地域全体で加速しています。
老朽化する北米のターミナルに対する近代化の義務化
米国連邦航空局(FAA)は2025年、空港インフラ助成プログラムの下で32億米ドルを交付し、築30年を超えるターミナルにおける空調設備、手荷物処理システム、搭乗橋の改修を優先しました。デンバー国際空港は2025年9月、7億7,000万米ドルを投じた拡張工事を完了し、12のコンタクトゲートと8つのCTスキャン式セキュリティレーンを追加しました。これにより、平均保安検査時間が22%短縮されました。トロント・ピアソン空港は、カナダの国境管理要件に準拠するため、2025年4月にターミナル1への生体認証式出口の設置を目的とした改修工事に着手しました。また、カテゴリーXに指定された空港に対し、2026年12月までに3Dスキャナーの設置を義務付ける米国運輸保安庁(TSA)の2025年1月の指令により、調達スケジュールと工事期間が短縮されています。
財政引き締めによりPPPの資金調達パイプラインが縮小
2025年、ユーロ圏におけるPPP案件の成約件数は18%減少しました。これは、金利上昇により空港の内部収益率(IRR)が年金基金の目標値を下回ったためで、62億米ドル相当のプロジェクトが棚上げとなりました。ガトウィック空港は2025年7月、貸し手による債務金利が7.5%を上回ったことを受け、12億ポンド(16億3,000万米ドル)規模の第2滑走路建設計画を取り下げました。投資適格基準を満たすためには、旅客料金を22%引き上げる必要があったためです。同様に、インドでも、航空料金の上限設定によりモデル化されたIRRが6.8%に低下したことを受け、4件のグリーンフィールド入札が延期されました。多国間金融機関がその不足分を一部補填しています。アジア開発銀行(ADB)がベトナムとフィリピンに対して約束した4億5,000万米ドルの融資には、SAF(持続可能な航空燃料)およびカーボンオフセットに関する厳格な契約条項が伴っており、これによりプロジェクトコストが9%上昇しています。
セグメント分析
2025年には滑走路や誘導路が航空インフラ市場の39.85%を占めるもの、2026年から2031年にかけて、ランドサイド資産は年率5.95%で成長し、エアサイドのアップグレードを上回ると予測されています。この変化の背景には、空港側が航空料金の圧力に対抗するため、小売店舗のコンセッション、プレミアム駐車場、および香港国際空港などの早期導入事例において手荷物取り扱いミス率を28%削減した自動手荷物処理システムを活用する動きがあります。2024年にAISC規格として制定されたモジュール式ターミナル建設は、現場での労働力を35%削減し、工期を3分の1短縮します。
TSA(米国運輸保安庁)による3Dスキャナー導入義務化を受けて、セキュリティインフラの整備が加速しています。一方、EASA(欧州航空安全機関)が10万平方メートルを超えるターミナルに対して定めた厳格な消火設備規制により、既存施設の改修工事が活発化しています。2025年5月にアムステルダム・スキポール空港で実施される4,500万ユーロ(5,090万米ドル)規模の消火栓システムのアップグレードにより、全ゲートで30%のSAF(持続可能な航空燃料)混合燃料の使用が可能となり、炭素削減の公約を掲げる航空会社を惹きつけています。ロサンゼルス国際空港の電動地上支援車両は、年間120万リットルのディーゼル燃料を削減し、カリフォルニア州のゼロエミッション目標のスケジュールに沿った取り組みとなっています。
地域別分析
2025年、アジア太平洋地域は市場規模の37.87%を占めました。中東は2026年に最大の地域市場となり、2031年までCAGR6.23%で拡大すると予想されています。サウジアラビアの58億米ドル規模の「キング・サルマン国際空港」プロジェクトは、2035年までに1億2,000万人の旅客を処理することを目指しており、ハッジ専用ターミナルと持続可能な航空燃料(SAF)プラントを備えています。アラブ首長国連邦(UAE)の350億米ドル規模の「アル・マクトゥーム拡張計画」では、2033年までに滑走路3本と900万平方メートルのターミナルが追加され、ドバイは年間2億6,000万人の旅客対応体制を整えることになります。
サウジアラビアの58億米ドル規模の「キング・サルマン国際空港」建設契約は、2035年までに1億2,000万人の乗客に対応することを目指しており、ハッジ専用のターミナルやSAFプラントを備えています。UAEの350億米ドル規模の「アル・マクトゥーム空港」拡張計画では、2033年までに滑走路3本と900万平方メートルのターミナルが新設され、ドバイは年間2億6,000万人の乗客を受け入れる体制を整えることになります。
北米は2025年に2番目に大きなシェアを占めましたが、これはデンバーおよびダラス・フォートワース空港におけるFAAの助成金による改修が寄与したものです。一方、欧州の22%のシェアは、ヒースロー、シャルル・ド・ゴール、フランクフルトといった騒音規制のある既存空港(ブラウンフィールド)プロジェクトに集中しています。南米とアフリカを合わせると12%を占めましたが、多国間の支援を受けており、ヴィラコポスおよびキング・シャカのプロジェクトがその動向を示しています。2025年3月に公表された湾岸協力会議(GCC)の統一飛行場設計基準により、サウジアラビア、UAE、カタールの各入札において、エンジニアリング費用が14%削減されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域全体で、新規空港建設プロジェクトが急増しています
- 老朽化した北米のターミナルにおける近代化の必要性
- 航空会社主導による非接触型旅客手続きへの需要
- 地方・地方空港に対する国の支援策
- 軍事用デュアルユースインフラが民間分野への展開を可能にする
- eVTOLバーティポート・ネットワークの整備
- 市場抑制要因
- 財政引き締めにより、PPPの資金調達パイプラインが抑制されています
- 空港側(エアサイド)の専門建設分野における熟練労働者の不足
- 地元住民の反対により、滑走路の延長が遅れています
- ジェット燃料価格の変動/TAC料金が、空港の設備投資意欲を低下させている
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- インフラタイプ別
- エアサイドインフラ
- 滑走路
- 誘導路
- エプロン
- ゲートおよびエアブリッジ
- 飛行場照明および航法援助施設
- 陸上インフラ
- 旅客ターミナル施設
- 小売・コンセッション事業
- 地上アクセスおよび駐車場インフラ
- 手荷物処理システム
- セキュリティおよび安全インフラ
- セキュリティ検査システム
- 税関・入国管理施設
- 消防署および救急隊拠点
- 航空交通管理システム
- 燃料インフラ
- 地上支援機器およびサービス
- エアサイドインフラ
- 空港タイプ別
- 新規建設空港
- ブラウンフィールド空港
- サービスプロバイダータイプ別
- EPC請負業者
- 設計・エンジニアリングコンサルタント
- オペレーターおよび保守サービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Hensel Phelps
- Turner Construction Company
- Austin Industries
- AECOM
- The Walsh Group
- McCarthy Building Companies, Inc.
- J.E. Dunn Construction Company
- PCL Constructors Inc
- Skanska USA Commercial Development Inc.
- Royal BAM Group nv
- ALEC Engineering and Contracting
- Manhattan Construction Group, Inc.
- Hill International, Inc.
- Sundt Companies, Inc.
- VINCI Airports
- FERROVIAL SE
- Bechtel Corporation
- Fluor Corporation
- GMR Group
- Larsen & Toubro Limited
- China State Construction Engineering Corporation(CSCEC)
- Samsung C&T Corporation
- Taisei Corporation
- Bouygues Construction