


商用航空機衝突回避システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Aircraft Collision Avoidance System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114068
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の商用航空機衝突回避システム市場の規模は6億886万米ドルと推定されており、2025年の5億8,064万米ドルから成長し、2031年には7億7,192万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは4.86%で推移すると見込まれています。
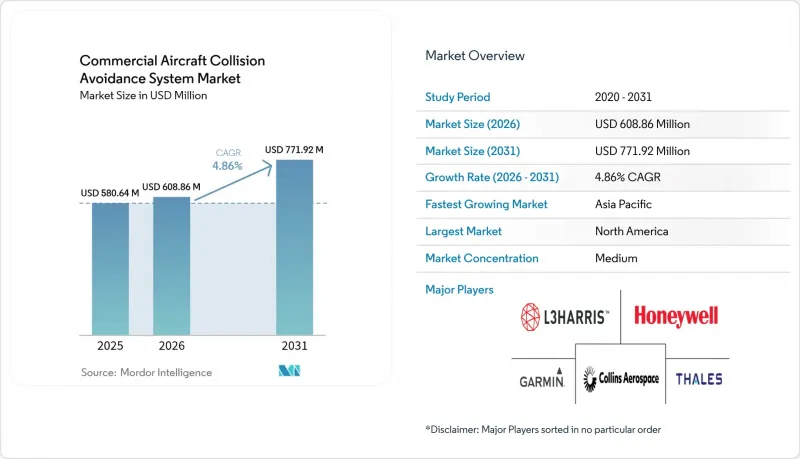
本レポートは、システムタイプ(レーダー、交通警報・衝突回避システム(TACAS)など)、プラットフォーム(民間航空、一般航空、ドローン)、コンポーネント(プロセッサ、モードSトランスポンダ、アンテナおよびセンサーなど)、エンドユーザー(OEMおよびアフターマーケット)、地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の商用航空機衝突回避システム市場の動向と洞察
TCAS IIおよびACAS Xの改修に関する規制要件
ICAOおよびFAAのアップグレードサイクルにより、航空会社は標準的な整備期間よりはるかに早い段階で、従来のTCASソフトウェアおよびハードウェアの交換を余儀なくされています。大西洋横断路線を運航する航空会社は、バージョン6.04aおよび7.1への準拠に対応する必要があり、これによりデュアル認証ソリューションの導入が促され、ハイブリッド監視機能への需要が高まっています。機隊全体での装備密度が高まることで、解決勧告の調整が改善され、安全性と効率性の向上が増幅されるため、ネットワーク効果によるメリットが生まれます。OEM各社は、この義務化を活かし、モードSトランスポンダーとADS-B-Inプロセッサをバンドルパッケージとしてクロスセルすることで、利益率を強化すると同時に、顧客の認証手続きを簡素化しています。その結果得られる受注の見通しは、航空電子機器サプライヤーにとって、複数年にわたる生産計画の策定と安定した収益源の確保を支えています。
ナローボディ機の納入台数の急増
アジア太平洋地域のLCC(格安航空会社)は、A320neoおよびB737 MAXファミリーを中心とした持続的な調達ブームを牽引しており、いずれもTCAS IIが標準装備としてラインフィットされています。ナローボディ機は、路線密度の高い国内ネットワークにおいて経済的に有利ですが、その一方で、運航会社は混雑したターミナル空域にさらされ、そこでは衝突回避の信頼性が最優先事項となります。多くの航空会社がセール・アンド・リースバック方式を通じて新航空機の資金調達を行っているため、リース会社は資産の流動性を保護するために最新の監視用アビオニクスの搭載を要求しており、これにより機隊全体のシステム搭載率がさらに高まっています。また、ナローボディ機のブームは、中東・アフリカ、南米においても同様の規制措置を促しており、これらの地域の当局は、地域間の接続性を促進するために、ICAO附属書10との指針の整合を図っています。その結果、商用航空機衝突回避システム市場は、OEMの生産スロットに直結した安定した導入ペースを維持しています。
高い導入コストとライフサイクルコスト
TCASまたはACAS Xの完全な改修キット(プロセッサ、アンテナ、配線、コックピットディスプレイ)の機器価格は15万米ドル近くに上ります。設置工賃、飛行試験による認証、および運航停止期間を加えると、10年間での総所有コストは20万米ドルに近づきます。南米やサハラ以南のアフリカの利益率の低い地域航空会社は、規制の期限直前までこうしたアップグレードを先送りすることが多く、その結果、サプライヤーの販売サイクルが長期化しています。OEMやリース会社が提供するファイナンスパッケージは、キャッシュフローの圧迫を緩和する一方で、利息コストが発生し、予想される燃料効率による投資回収を蝕んでしまいます。そのため、コストに敏感な運航会社は、定期的な大型点検に合わせて機能を段階的に導入できるモジュール式設計を好む傾向にありますが、この段階的な導入は、ベンダーにとっての即時の収益計上を遅らせることになります。こうした経済的な障壁により、収益性の低い市場における短期的な普及が制限され、商用航空機衝突回避システム市場の成長余地が縮小しています。
セグメント分析
TCASは2025年に商用航空機衝突回避システム市場シェアの32.15%を占め、2031年までCAGR5.46%を記録すると予測されています。導入の勢いは、ADS-B In監視機能を統合し、1090 MHzの問い合わせ混雑を最小限に抑えるバージョン7.1ソフトウェアへの義務的なアップグレードに起因しています。TAWSは、山岳地帯付近を飛行するタービン機を保護し続けており、一方、合成視界オーバーレイは、最新のグラスコックピットにおいてパイロットの状況認識を簡素化しています。レーダーベースの監視は、ADS-Bのカバー率が均一でない二次空域において依然として重要であり、信号状態が悪化した状況下でもシステムの冗長性を確保しています。OCASおよび回転翼機専用の衝突警報製品は、低高度飛行領域に対応しており、商用ヘリコプターや救急医療サービスといったニッチ市場におけるクロスセリングの機会を創出しています。
市場参入企業は、TCASロジックを、プロセッサやディスプレイを共有する統合監視スイートとバンドルすることで、機体搭載重量を軽減し、総消費電力を削減しています。この融合により、コックピットの設置面積が縮小され、接続性のアップグレードのためのパネルスペースが確保されます。AI分析技術がACAS Xaの調査プログラムから主流のTCAS製品へと普及するにつれ、既存の機体群は、ハードウェアの交換を必要とせずに今後の性能基準を満たすソフトウェアのみの機能強化の恩恵を受けることになります。その結果、TCASは引き続きサプライヤーが付加価値提案を構築するための基幹製品ラインであり、商用航空機衝突回避システム市場における長期的な収益の見通しを支えています。
2025年には、商用航空機プラットフォームが売上高シェアの80.55%を占めました。これは、単通路機の生産ラインにおける標準化されたラインフィット設置と、データリンクのサブスクリプションや定期的なソフトウェア更新を含む堅調なアフターマーケットサービス契約に支えられたものです。ワイドボディ機の改修については、デュアルアイルの配線経路や認証書類の整備が複雑であるため、機体あたりの収益は高くなりますが、導入サイクルは長くなります。一般航空の運航事業者は、航空会社レベルのコストをかけずに安全性を向上させるため、小型化されたプロセッサボードや統合型交通状況表示装置を採用しており、これによりビジネスジェット機隊における安定した交換需要が支えられています。
ドローン市場は、BVLOS(視界外飛行)の規制枠組みや、有人航空機と同等の「検知・回避」機能を必要とする都市航空モビリティ(UAM)のプロトタイプに後押しされ、CAGR6.04%を記録する見込みです。小型化されたプロセッサと軽量なフェーズドアレイアンテナがこの拡大を支えていますが、認証プロセスは依然として初期段階にあり、収益化までの期間を長引かせています。航空電子機器の既存企業とロボット工学のスタートアップ企業との業界横断的な連携により、製品の成熟が加速しており、2030年以降、商用航空機衝突回避システム市場において、相当規模の追加的な潜在市場機会が創出される可能性があります。
地域別分析
北米は2025年、商用航空機衝突回避システム市場において38.20%のシェアを維持しました。これは、FAA(連邦航空局)による改修義務化や、米国の主要航空会社に根付いた技術更新の文化に支えられたものです。同地域は、成熟したMRO(整備・修理・オーバーホール)インフラと、OEM(オリジナル・エクイップメント・メーカー)への近接性という利点を有しており、これにより認証リードタイムが短縮され、ACAS Xaの飛行試験プログラムの早期導入が促進されています。カナダ当局は米国基準に準拠しており、国境を越えた統一された規制環境を提供することで、機隊全体のアップグレード決定を円滑化しています。
アジア太平洋地域は、インドおよび東南アジアにおける2桁の旅客輸送量成長と、ナローボディ機の納入残高が持続していることを背景に、2031年までCAGR5.68%を記録すると予測されています。ICAO附属書10に基づく規制の調和は、国際運航権の確保を熱望するLCC(格安航空会社)による装備導入の加速を促進しています。国内の電子商取引(eコマース)需要も、ドローンの検知・回避技術への投資を後押ししており、従来の有人航空機の運用量を上回る規模となっています。しかし、5Gの展開スケジュールにばらつきがあるため、高度計の相互運用性に課題が生じており、事業者は衝突回避機能のアップグレードを完了する前に、地域ごとの技術指令に従ってこの課題に対処する必要があります。
欧州では、SESARによる衝突管理試験が早期に実施されたおかげで、確固たる導入基盤が築かれています。ADS-B InデータをTCASロジックに統合する取り組みが進行中であり、さらなる性能向上が期待されることから、航空各社は義務化の期限に先駆けて投資を行うインセンティブを得ています。一方、南米、中東・アフリカでは、依然としてADS-Bの地上インフラが限られているため、当面の間はレーダーを基盤としたTCASソリューションの方が魅力的となっています。その結果、監視能力にばらつきが生じており、これがサプライヤーの市場参入戦略に影響を与え、商用航空機衝突回避システム市場において、地域密着型のパートナーシップモデルが強化されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- TCAS IIおよびACAS Xの改修に関する、ICAOおよびFAAによる規制上の義務付け
- 格安航空会社(LCC)の拡大が牽引するナローボディ機の納入台数の増加
- NextGenやSESARといった世界の空域近代化プログラムの進展
- 誤警報を削減するためのAI搭載ACAS Xaシステムの導入
- 航空会社に対する旅客の安全評価向上への圧力が高まっています
- ドローンの交通統合に向けた衝突回避システムの研究開発の拡大
- 市場抑制要因
- 地域航空会社や低利益率の航空会社にとって、導入コストおよびライフサイクルコストが高め
- 航空電子機器システムに影響を及ぼす半導体サプライチェーンの混乱
- 5G Cバンドがレーダー高度計の周波数に干渉するリスク
- 新興国におけるシステム導入の規制上の遅れ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- システムタイプ別
- レーダー
- 航空機衝突回避警報システム(TCAS)
- 地形認識・警告システム(TAWS)
- 衝突警告システム(CWS)
- 障害物衝突回避システム(OCAS)
- 合成視覚システム
- プラットフォーム別
- 商用航空
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- 一般航空
- ビジネスジェット
- 商用ヘリコプター
- ドローン
- 商用航空
- コンポーネント別
- プロセッサ
- モードSトランスポンダ
- アンテナおよびセンサー
- 表示・警告ユニット
- エンドユーザー別
- 相手先ブランド製造業者(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Thales Group
- L3Harris Technologies, Inc.
- BAE Systems plc
- Garmin Ltd.
- Collins Aerospace(RTX Corporation)
- Saab AB
- FLARM Technology AG
- Avidyne Corporation
- Elbit Systems Ltd.
- Indra Sistemas S.A.
- Leonardo S.p.A.
- Airbus SE
- uAvionix Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


